Restnutzungsdauergutachten: Mehr AfA für Anleger
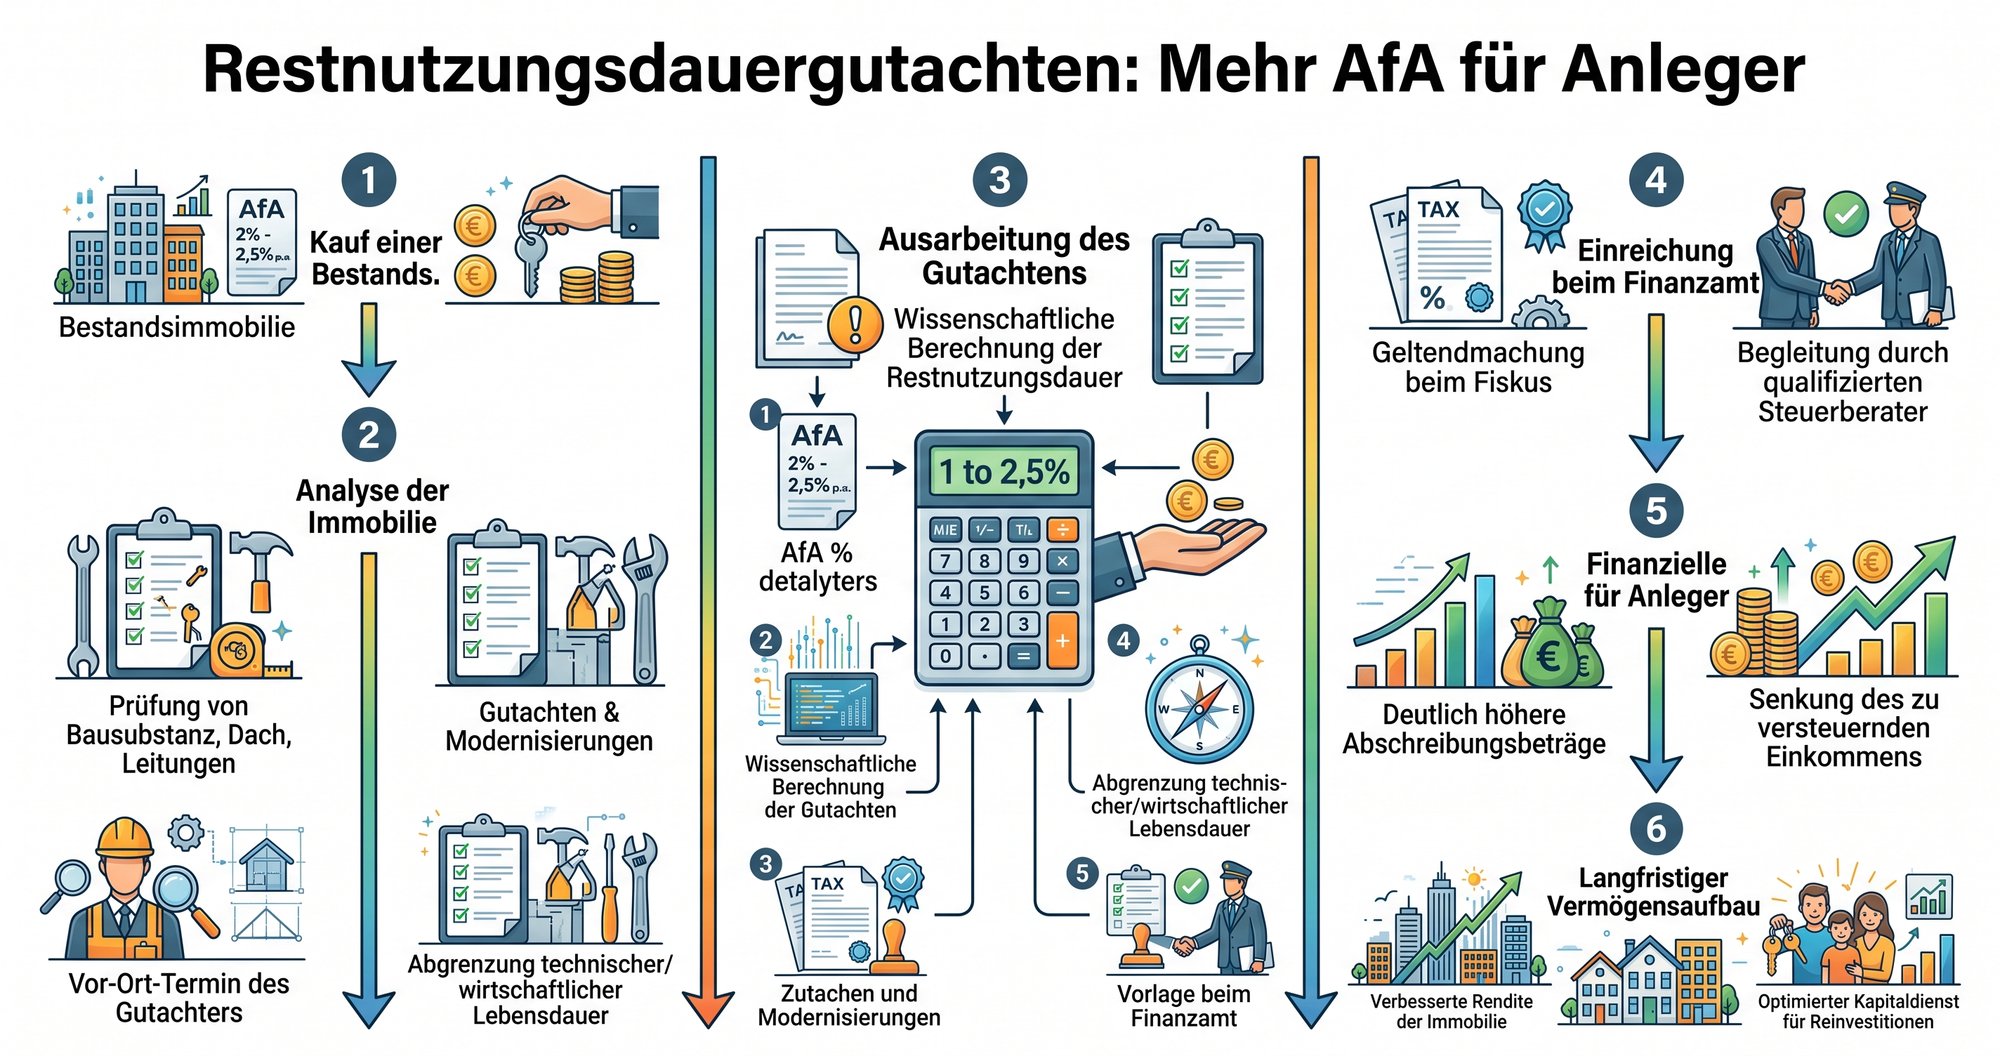
Ein Restnutzungsdauergutachten kann die jährliche AfA von 2 % auf 4 % bis 5 % oder mehr erhöhen, wenn die tatsächliche Nutzungsdauer eines Gebäudes kürzer nachgewiesen wird. Genau deshalb lohnt es sich besonders bei Bestandsimmobilien, wenn die Standardabschreibung den realen Zustand längst nicht mehr abbildet.
Viele Anleger merken das erst, wenn sie die Immobilie schon ein paar Jahre halten, die Steuerlast aber weiter auf einer pauschalen Nutzungsdauer beruht. Dann geht es nicht um Theorie, sondern um mehr Spielraum im Cashflow, und zwar legal, nachvollziehbar und mit sauberer Begründung gegenüber dem Finanzamt.
Inhaltsverzeichnis
- Definition und Zweck vom Restnutzungsdauergutachten
- Steuerliche Hebelwirkung und aktuelle BFH-Rechtsprechung
- Wann das Gutachten sinnvoll ist und die 15%-Regel
- Ablauf und Erstellung des Gutachtens in der Praxis
- Kosten, typische Inhalte und Formulierungen
- Integration in die Portfolio-Steuerung mit Dealfolio
- Checkliste für Privatanleger und nächste Schritte
Definition und Zweck vom Restnutzungsdauergutachten
Ein Restnutzungsdauergutachten ist ein objektspezifisches Gutachten, das zeigt, wie lange ein Gebäude voraussichtlich noch wirtschaftlich nutzbar ist. Es dient dazu, die tatsächliche Nutzungsdauer statt einer typisierten Pauschale anzusetzen und damit die AfA-Basis steuerlich zu verkürzen. Im Kern ist es kein Schönheits- oder Verkehrswertpapier, sondern ein Nachweis zur Abschreibung.
Für einen Bestandsinvestor ist das der entscheidende Punkt. Das Finanzamt schaut nicht auf den Wunsch des Eigentümers, sondern auf die Abschreibungslogik des Gesetzes. Wenn ein Gebäude technisch verschlissen ist, wirtschaftlich überholt wirkt oder rechtlich in seiner Nutzung begrenzt ist, darf die steuerliche Behandlung das widerspiegeln.
Praktische Regel: Je stärker Tragstruktur, Nutzung und Wirtschaftlichkeit leiden, desto eher lohnt sich der Nachweis einer kürzeren Restnutzungsdauer.
Wichtig ist die Abgrenzung zum normalen Verkehrswertgutachten. Ein Verkehrswertgutachten beantwortet primär die Frage nach dem Marktwert, ein Restnutzungsdauergutachten beantwortet die Frage nach der verbleibenden steuerlich relevanten Nutzungszeit. Genau deshalb akzeptiert die Finanzverwaltung eine pauschale Übernahme aus dem Verkehrswertpapier nicht ohne Weiteres.
Wenn du die Kaufpreisaufteilung oder den Gebäudeanteil im Blick hast, solltest du die Abschreibung immer zusammen mit der Objektstruktur denken. Für die saubere Einordnung des Grund- und Bodenanteils findest du eine hilfreiche Grundlage im Beitrag zur Berechnung des Grund- und Boden-Anteils.
Ein Restnutzungsdauergutachten ist damit vor allem ein Werkzeug für Buy-and-Hold-Investoren. Es senkt nicht den Preis der Immobilie, aber es kann die steuerliche Belastung über Jahre hinweg spürbar entschärfen. Genau deshalb ist es kein Nischenprodukt, sondern ein strategischer Hebel.
Steuerliche Hebelwirkung und aktuelle BFH-Rechtsprechung
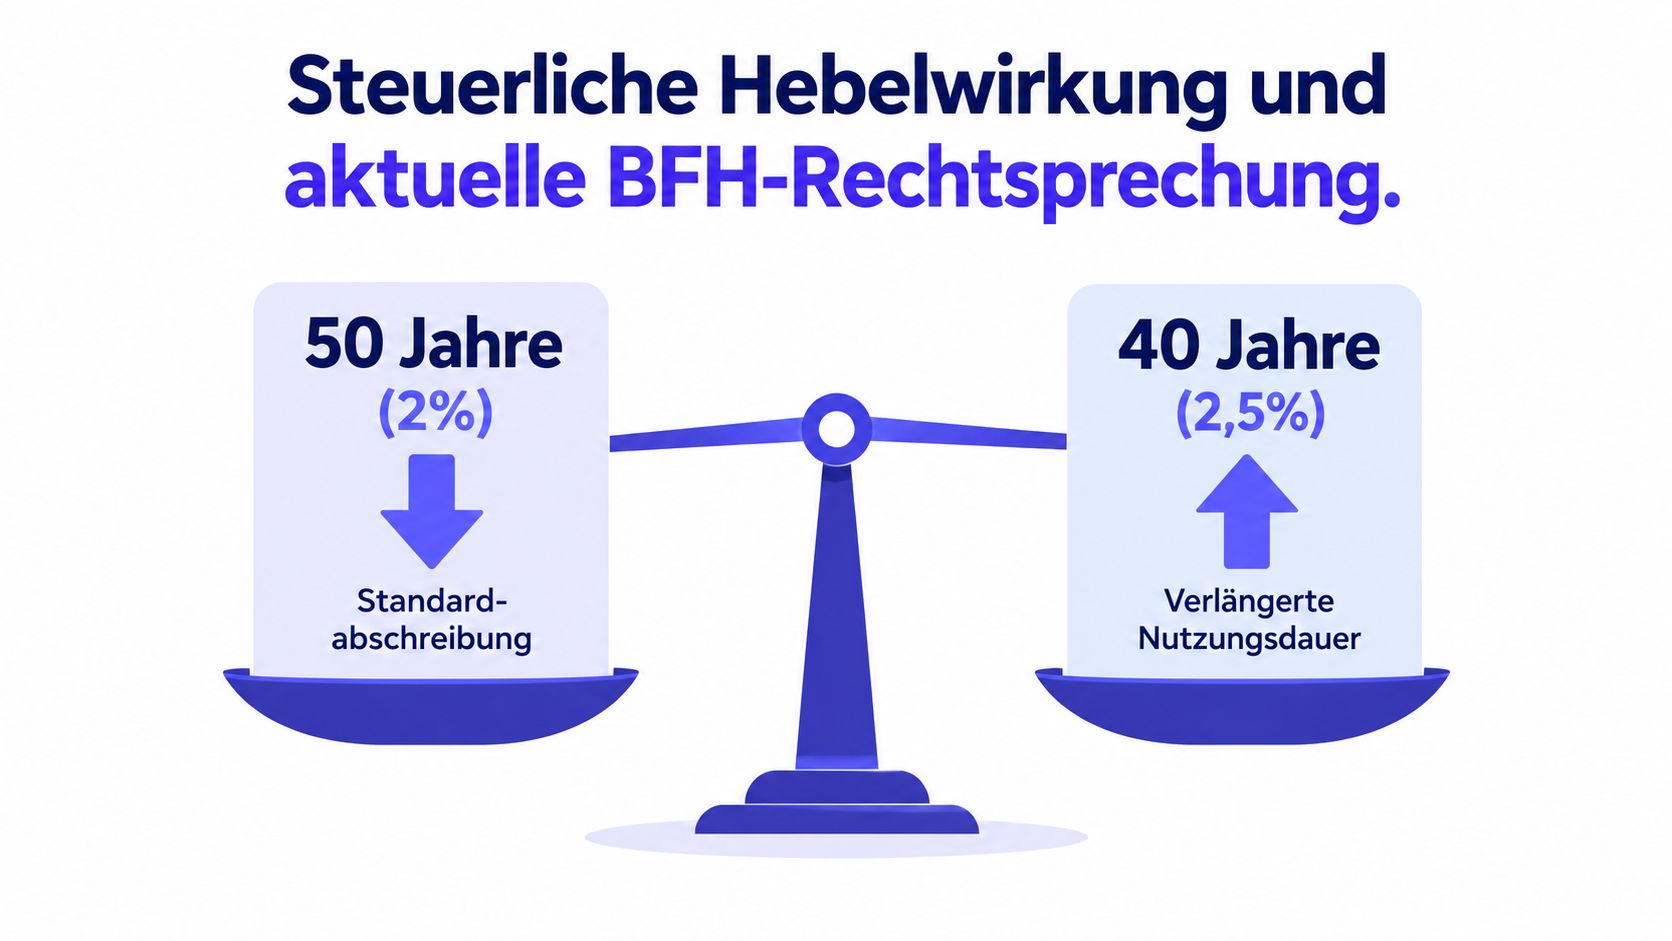
Eine kürzere Restnutzungsdauer erhöht die jährliche Gebäude-AfA und verbessert damit den laufenden Steuer- und Liquiditätseffekt. Bei typisierten 50 Jahren beträgt die lineare AfA 2 %. Für Neubauten ab 2023 werden 3 % angesetzt. Sind statt 50 Jahren nur 20 Jahre plausibel, entspricht das rechnerisch 5 % jährlich. Die Grundlagen zur linearen Gebäude-AfA nach § 7 EStG sollten mit der individuellen Objektbewertung abgeglichen werden.
Was der BFH wirklich erlaubt
Der Bundesfinanzhof hat am 28.07.2021 in IX R 25/19 klargestellt, dass Steuerpflichtige eine kürzere tatsächliche Nutzungsdauer mit jeder geeigneten Methode nachweisen können. Am 23.01.2024 bestätigte der BFH in IX R 14/23, dass der bloße Verweis auf modellhaft ermittelte Restnutzungsdauern nach der ImmoWertV nicht genügt. (BFH-Entscheidung)
Für Eigentümer zählt deshalb die Qualität der Dokumentation. Der BFH versteht die Nutzungsdauer als Zeitraum, in dem ein Gebäude voraussichtlich entsprechend seiner Zweckbestimmung genutzt werden kann. Entscheidend sind technischer Verschleiß, wirtschaftliche Entwertung und rechtliche Begrenzungen.
Ein gutes Gutachten gewinnt nicht durch schöne Sprache, sondern durch belastbare Objektlogik.
Der Nachweis muss die Gebäudeelemente objektspezifisch prüfen, vor allem die Tragstruktur. Eine pauschale Übernahme aus einem Verkehrswertgutachten reicht dafür nicht aus. Entscheidend ist, ob die konkrete Bausubstanz die dauerhafte Nutzbarkeit tatsächlich einschränkt. (objektspezifischer Nachweis)
Die ImmoWertV liefert eine methodische Orientierung, indem sie Gebäudealter sowie technische und wirtschaftliche Faktoren berücksichtigt. Für die Steuererklärung muss daraus jedoch eine Begründung für das konkrete Objekt werden. (ImmoWertV)
Gerade bei Bestandsimmobilien lohnt es sich, die anerkannte Restnutzungsdauer nachträglich zu prüfen und die steuerlichen Werte anschließend in Portfolio-Tools wie Dealfolio zu übernehmen. So bleiben AfA-Annahmen, Objektbewertung und laufende Steuerplanung konsistent.
Wann das Gutachten sinnvoll ist und die 15%-Regel
Das Restnutzungsdauergutachten ist vor allem bei bereits gehaltenen Bestandsimmobilien interessant. Dort wirkt es nicht nur beim Kauf, sondern auch noch im laufenden Abschreibungszeitraum, weil sich die AfA nachträglich anpassen lässt. Für Buy-and-Hold-Anleger ist das oft der stärkere Hebel. (Bestandsimmobilien)
Neuankauf gegen Bestand
Beim Neuankauf bestimmt das Gutachten den Start der Abschreibung. Im Bestand greift es später, wenn der Steuerfall längst läuft und die bisherige AfA die tatsächliche Entwicklung nicht mehr sauber trifft. Genau diese nachträgliche Wirkung wird in vielen Darstellungen zu kurz behandelt, obwohl sie für langfristig orientierte Anleger besonders wichtig ist.
Auch rechtlich hat sich etwas bewegt. Das bindende BMF-Schreiben vom 22.02.2023 wurde laut Mitteilung des BMF vom 01.12.2025 aufgehoben. Damit fehlen derzeit verbindliche Verwaltungsvorgaben für die Gutachtenmethodik. Wer noch nach alten Formularlogiken arbeitet, argumentiert schnell an der aktuellen Linie vorbei.
Die 15%-Regel sauber einplanen
Bei der 15%-Regel machen viele Anleger den gleichen Fehler. Wenn innerhalb von drei Jahren nach dem Kauf Sanierungskosten 15 % der Gebäudeanschaffungskosten übersteigen, werden diese Kosten der AfA-Basis zugeschlagen und die Abschreibungsdauer praktisch neu geprägt. Wer gleichzeitig eine verkürzte Restnutzungsdauer ansetzen will, muss die Maßnahmen deshalb zeitlich sauber steuern.
Vor einer größeren Sanierung sollten die geplanten Maßnahmen immer gegen diese Schwelle geprüft werden. Sinnvoll ist auch, Modernisierungen nicht geballt in die kritische Drei-Jahres-Phase zu legen. Die Unterlagen müssen so abgelegt werden, dass Rechnungen, Zeitpunkte und Gewerke steuerlich eindeutig zugeordnet werden können.
Für die saubere Planung hilft der Sanierungsleitfaden für Immobilien, vor allem wenn du Sanierung und steuerliche Wirkung gemeinsam in der Portfolio-Steuerung abbilden willst.
Ablauf und Erstellung des Gutachtens in der Praxis
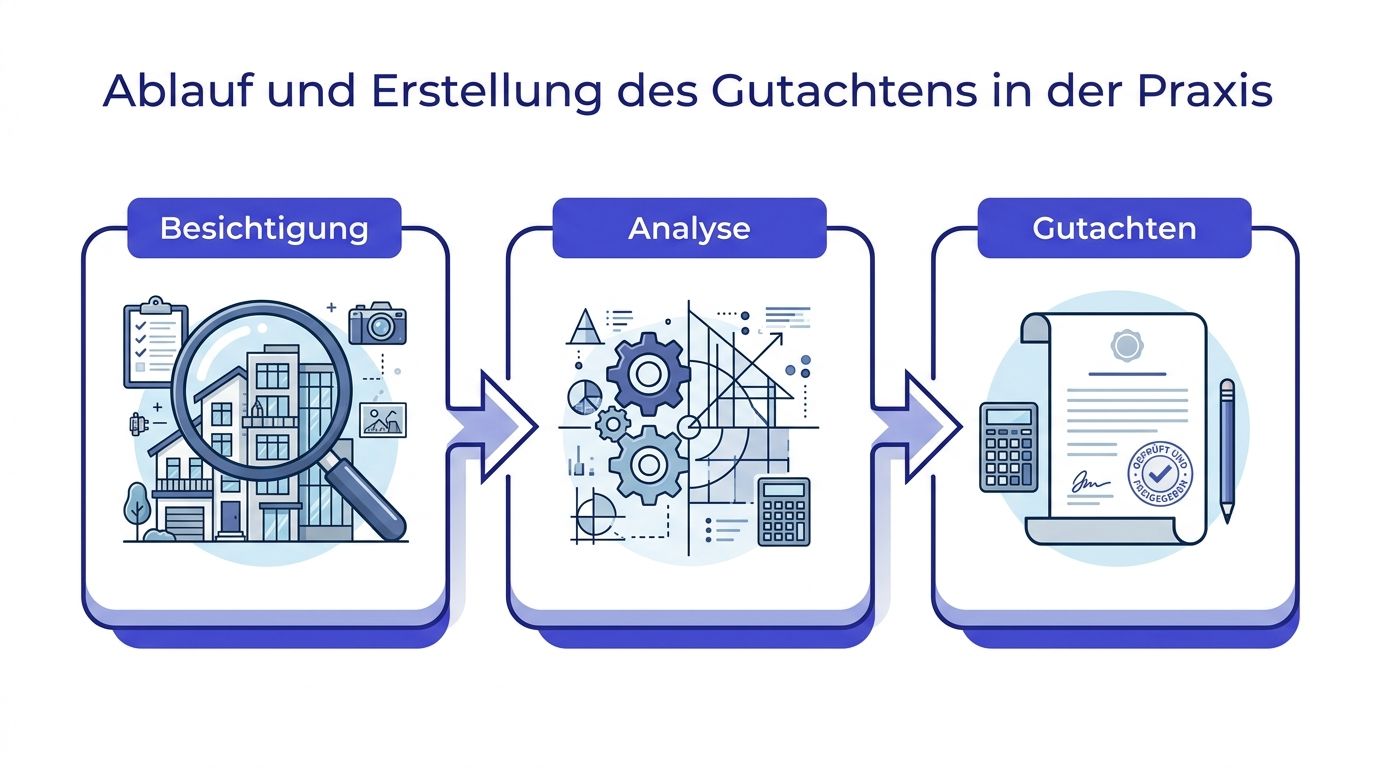
Ein gutes Gutachten entsteht am Objekt, nicht im Büro. Der Sachverständige prüft den tatsächlichen Zustand, die Nutzbarkeit und die wirtschaftliche Substanz des Gebäudes. Wer dafür nur Unterlagen schickt und auf ein Standardschreiben hofft, bekommt meist auch nur einen schwachen Nachweis.
Was der Gutachter sich ansieht
Im Mittelpunkt steht die Tragstruktur. Dazu kommen technische Mängel an den Gewerken, sichtbarer Verschleiss und wirtschaftliche Faktoren, die die Nutzung einschränken, etwa unpraktische Grundrisse oder ein schwacher Standort. Der Gutachter muss die Tragstruktur einzeln begründen, ein Verweis auf Modellwerte aus der ImmoWertV trägt den Steuerfall allein nicht.
Für die Vorbereitung solltest du die Unterlagen so zusammenstellen, dass der Zustand des Objekts ohne Rückfragen nachvollziehbar wird:
- Bauakten und Pläne: Damit Alter, Aufbau und Umbauten klar belegbar sind.
- Sanierungshistorie: Damit ersichtlich wird, was bereits erneuert wurde und was offen ist.
- Grundrisse und Fotos: Damit Schwachstellen und funktionale Probleme sichtbar werden.
- Mängelberichte: Wenn Feuchte, Risse oder andere substanzielle Punkte vorliegen, gehören sie in die Dokumentation.
Ein Sachverständiger überzeugt das Finanzamt nicht mit Meinungen, sondern mit nachvollziehbarer Objektlogik.
Wie das Ergebnis begründet wird
Am Ende braucht das Gutachten mehr als eine Zahl. Es muss zeigen, warum die angesetzte Restnutzungsdauer wirtschaftlich begründet ist und warum danach keine sinnvolle Nachfolgenutzung mehr zu erwarten ist. Erst dann wird aus der Bestandsaufnahme ein steuerlich belastbarer Nachweis.
Für Bestandsimmobilien ist genau diese spätere Anwendung entscheidend. Das Gutachten muss so aufgebaut sein, dass sich die steuerlichen Daten direkt weiterverwenden lassen, etwa in der Portfolio-Steuerung mit Dealfolio. Wer hier sauber dokumentiert, erspart sich spätere Rückfragen, weil Zustand, Restnutzungsdauer und AfA-Ansatz zusammenpassen.
Die Methodik darf dabei nicht auf einen engen Blick auf einzelne Kennzahlen reduziert werden. Auch wirtschaftliche Entwertung, Standortfaktoren und Funktionalität gehören in die Begründung. Methodik und Faktoren
Kosten, typische Inhalte und Formulierungen
Ein sauberes Gutachten kostet Geld, aber ein schlechtes Gutachten kostet mehr, wenn es im Einspruch scheitert oder Nachfragen auslöst. Ich würde deshalb nie auf die billigste Lösung gehen, sondern auf eine saubere, belastbare Ausarbeitung. Die Frage ist nicht, ob der Preis spürbar ist, sondern ob der spätere Steuerhebel ihn rechtfertigt.
Was ins Dokument gehört
Ein brauchbares Restnutzungsdauergutachten ist kein lose zusammengeklebtes Meinungsstück. Es braucht eine klare Struktur, damit der Sachbearbeiter im Finanzamt die Herleitung versteht und nicht nacharbeiten muss. Typisch sind Baubeschreibung, Zustandsanalyse, wirtschaftliche Einordnung und eine eindeutige Schlussfolgerung zur verbleibenden Nutzungsdauer.
Besonders wichtig sind Formulierungen, die zeigen, warum Sanierung wirtschaftlich nicht mehr sinnvoll ist oder warum eine Substanz nur noch eingeschränkt nutzbar ist. Genau an dieser Stelle trennt sich ein solider Nachweis von einem Papier, das zwar ausführlich klingt, aber steuerlich angreifbar bleibt.
Worauf ich bei der Auswahl achte
- Objektbezug statt Standardtext: Das Gutachten muss dein Gebäude beschreiben, nicht irgendein Durchschnittsobjekt.
- Wirtschaftliche Perspektive: Nicht nur Technik, sondern auch Funktionalität und Standort dürfen eingehen.
- Nachvollziehbare Schlussfolgerung: Die Restnutzungsdauer muss aus der Analyse folgen, nicht aus einem pauschalen Tabellenwert.
So würde ich die Erwartung setzen
Wer mit einem Sachverständigen arbeitet, sollte ein klares Ziel formulieren, keine starre Zahl. Die richtige Frage lautet nicht, ob das Gutachten möglichst kurz rechnet, sondern ob die verkürzte Nutzungsdauer im Einzelfall wirklich hält. Genau so baust du eine Position auf, die in der Praxis tragfähig ist.
Integration in die Portfolio-Steuerung mit Dealfolio
Ein Gutachten entfaltet seinen Wert erst dann voll, wenn die neue AfA nicht in einer E-Mail hängen bleibt. Die bessere Lösung ist, die aktualisierten Steuerdaten direkt in die Portfolio-Steuerung zu übernehmen, damit Cashflow, Planung und Steuerexport auf demselben Stand sind. Wer das sauber macht, spart sich spätere Fehler und doppelte Arbeit.
So gehst du praktisch vor
Zuerst übernimmst du die neue Restnutzungsdauer in deine Objektunterlagen und verknüpfst sie mit der AfA-Berechnung. Danach aktualisierst du die Ist-Daten, damit die Abschreibung in der laufenden Planung korrekt erscheint. Erst dann macht es Sinn, die Steuerexporte und die Bankunterlagen neu zu erzeugen.
Dealfolio bündelt genau solche Daten in einer zentralen, versionierten Struktur. Die Plattform verknüpft Objektkalkulation, Sanierungsplanung, Bestandssteuerung und Exporte, sodass die höhere AfA nicht isoliert bleibt, sondern in der 15-Jahres-Prognose, im Ist-Cashflow und in den Unterlagen für Steuerberater oder Bank sichtbar wird. Das ist kein Ersatz für das Gutachten, aber eine saubere operative Schicht darüber. Der Beitrag zur Eigenkapitalrendite bei Immobilien passt dazu, wenn du den Effekt auch auf Renditeebene durchrechnen willst.
Was in der Praxis wirklich zählt
- Versionierung: Jede neue AfA-Basis sollte als eigener Stand dokumentiert sein.
- Steuerexport: Anlage-V-Unterlagen und andere Auswertungen sollten auf dem gleichen Zahlenstand laufen.
- Cashflow-Klarheit: Höhere Abschreibung wirkt nur dann sauber, wenn die Planung sie auch zeigt.
- Bankgespräch: Wer Finanzierungsgespräche vorbereitet, braucht ein System, das Objektdaten und Ertrag zusammenführt.
Dealfolio ist dafür eine Option, weil sich dort die Zahlen nicht verstreut in Tabellen verlieren. Das spart vor allem dann Zeit, wenn mehrere Objekte parallel laufen und sich die steuerliche Situation eines Gebäudes ändert.
Checkliste für Privatanleger und nächste Schritte
Wenn du eine Bestandsimmobilie hältst, prüfe zuerst, ob das Gebäude technisch, wirtschaftlich oder funktional schon deutlich hinter dem Standard zurückliegt. Ist das Objekt älter, gibt es dokumentierte Mängel an Tragstruktur oder Nutzung, und sind in den letzten drei Jahren Sanierungen so geplant worden, dass die 15%-Schwelle ein Thema sein könnte? Genau an diesen Punkten entscheidet sich, ob sich ein Gutachten lohnt oder nicht.
Meine kurze Entscheidungslogik
- Objekt prüfen: Passt die bisherige AfA noch zum realen Zustand?
- Unterlagen sammeln: Bauakte, Fotos, Sanierungshistorie und Mängelübersicht zusammenstellen.
- Sachverständigen beauftragen: Kein Standardpapier verlangen, sondern objektspezifische Begründung.
- Steuerlich einordnen: Das Ergebnis mit dem Steuerberater in die laufende AfA übertragen.
- In die Portfolio-Software übernehmen: Neue Werte sauber versionieren, damit Planung und Export stimmen.
Wer nur beim Neukauf über Restnutzungsdauer nachdenkt, verschenkt Potenzial im Bestand. Gerade bei älteren Objekten kann die nachträgliche Anpassung der AfA der Punkt sein, an dem sich ein unscheinbares Gebäude steuerlich plötzlich deutlich besser verhält. Das ist kein Luxus, sondern saubere Bestandssteuerung.
Warte nicht auf das nächste Steuerjahr, wenn dein Bestand heute schon die besseren Zahlen hergeben könnte.
Wenn du Restnutzungsdauer, AfA und Sanierung nicht mehr getrennt verwalten willst, schau dir Dealfolio an. Dort lassen sich Objektzahlen, Sanierungsstände, Cashflow und steuerliche Exporte zentral halten, sodass ein neues Gutachten nicht in Excel versandet. Genau dafür ist eine saubere Portfolio-Software da, wenn du als Privatanleger ernsthaft skalieren willst.