Eigenkapitalrendite Immobilie berechnen: So geht's 2026
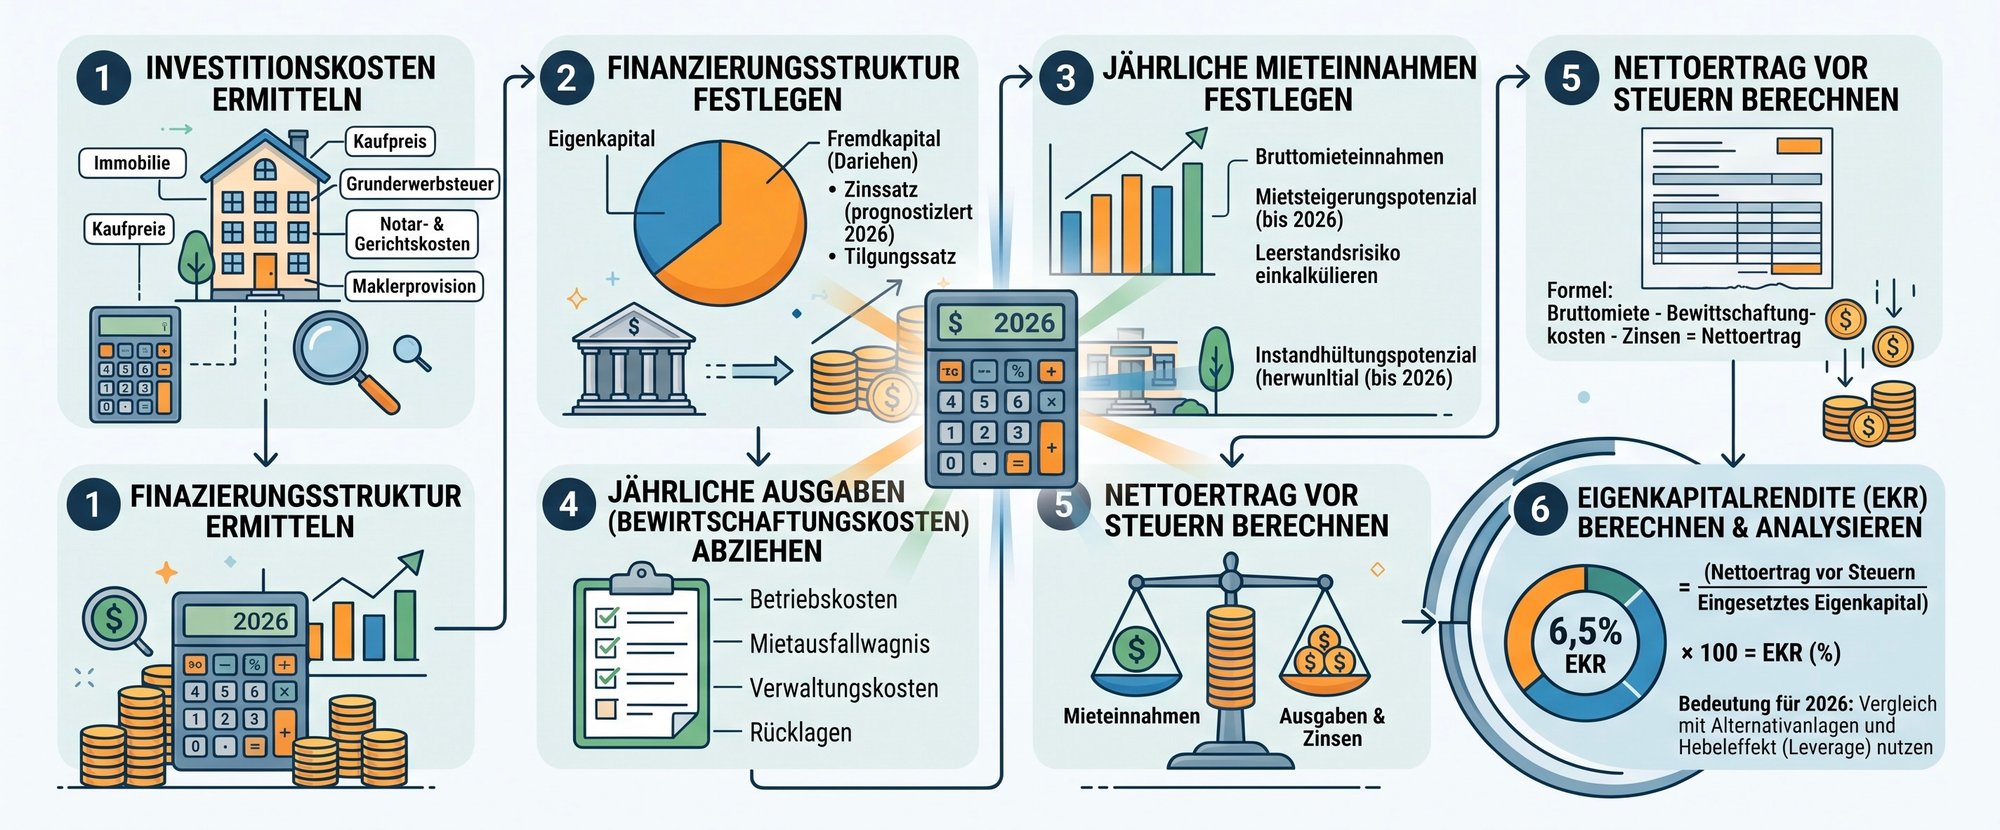
Die Eigenkapitalrendite einer Immobilie berechnen Sie, indem Sie den Jahresnettokaltmietertrag um nicht umlagefähige Kosten, Rücklagen, Verwaltung, Leerstandsrisiko, Tilgung und Zinsen reduzieren, das Ergebnis durch das tatsächlich eingesetzte Eigenkapital teilen und mit 100 multiplizieren. Entscheidend ist also nicht nur die Miete, sondern wie viel eigenes Geld nach allen Anschaffungskosten und laufenden Belastungen tatsächlich im Objekt gebunden ist.
Sie kennen das vielleicht aus der Praxis: Das Exposé nennt einen attraktiven Kaufpreis und eine solide Jahresmiete. In der ersten Excel-Zeile sieht die Immobilie überzeugend aus. Erst wenn Grunderwerbsteuer, Notar, Grundbuch, Makler, Rücklagen und Finanzierung in der Kalkulation auftauchen, zeigt sich, ob der Deal wirklich trägt.
Wer die Eigenkapitalrendite Immobilie berechnen will, muss deshalb zwei Dinge sauber trennen. Die Objektrendite zeigt, wie produktiv die Immobilie selbst ist. Die Eigenkapitalrendite zeigt, wie effizient Ihr eigenes Kapital arbeitet. Diese Kennzahl ist besonders hilfreich, wenn Sie mehrere Finanzierungsvarianten oder verschiedene Objekte miteinander vergleichen.
Inhaltsverzeichnis
- Die Formel zur Eigenkapitalrendite einfach erklärt
- Kaufnebenkosten und versteckte Kostenfaktoren
- Rechenbeispiele - Von der Brutto- zur Netto-Kalkulation
- Der Leverage-Effekt verstehen und nutzen
- Workflow mit Dealfolio für schnelle Kalkulationen
- Häufige Fehlerquellen und Sensitivitätsanalyse
Die Formel zur Eigenkapitalrendite einfach erklärt
Ein Anleger kann den Kaufpreis vollständig kennen und trotzdem mit einer falschen Rendite rechnen. Der typische Fehler lautet: Jahresmiete geteilt durch Kaufpreis. Für eine belastbare Kalkulation bei Wohnimmobilien in Deutschland ziehen Sie von der Jahresnettokaltmiete zunächst nicht umlagefähige Kosten, Rücklagen, Verwaltung, Leerstandsrisiko und Finanzierungskosten ab. Das Ergebnis setzen Sie ins Verhältnis zum tatsächlich eingesetzten Eigenkapital.
Die praxisnahe Grundformel lautet:
Eigenkapitalrendite = (Jahresnettokaltmiete minus nicht umlagefähige laufende Kosten, Rücklagen, Verwaltung, Leerstandsrisiko, Tilgung und Zinsen) geteilt durch eingesetztes Eigenkapital mal 100
Die Einordnung der einzelnen Bestandteile ist wichtiger als die Formel selbst. Die Jahresnettokaltmiete ist die vertragliche Kaltmiete ohne umlagefähige Betriebskosten. Davon gehen alle Kosten ab, die bei Ihnen verbleiben. Dazu zählen beispielsweise nicht umlagefähige Teile des Hausgelds, Verwaltung, Instandhaltungsrücklagen und ein realistischer Ansatz für Leerstand.
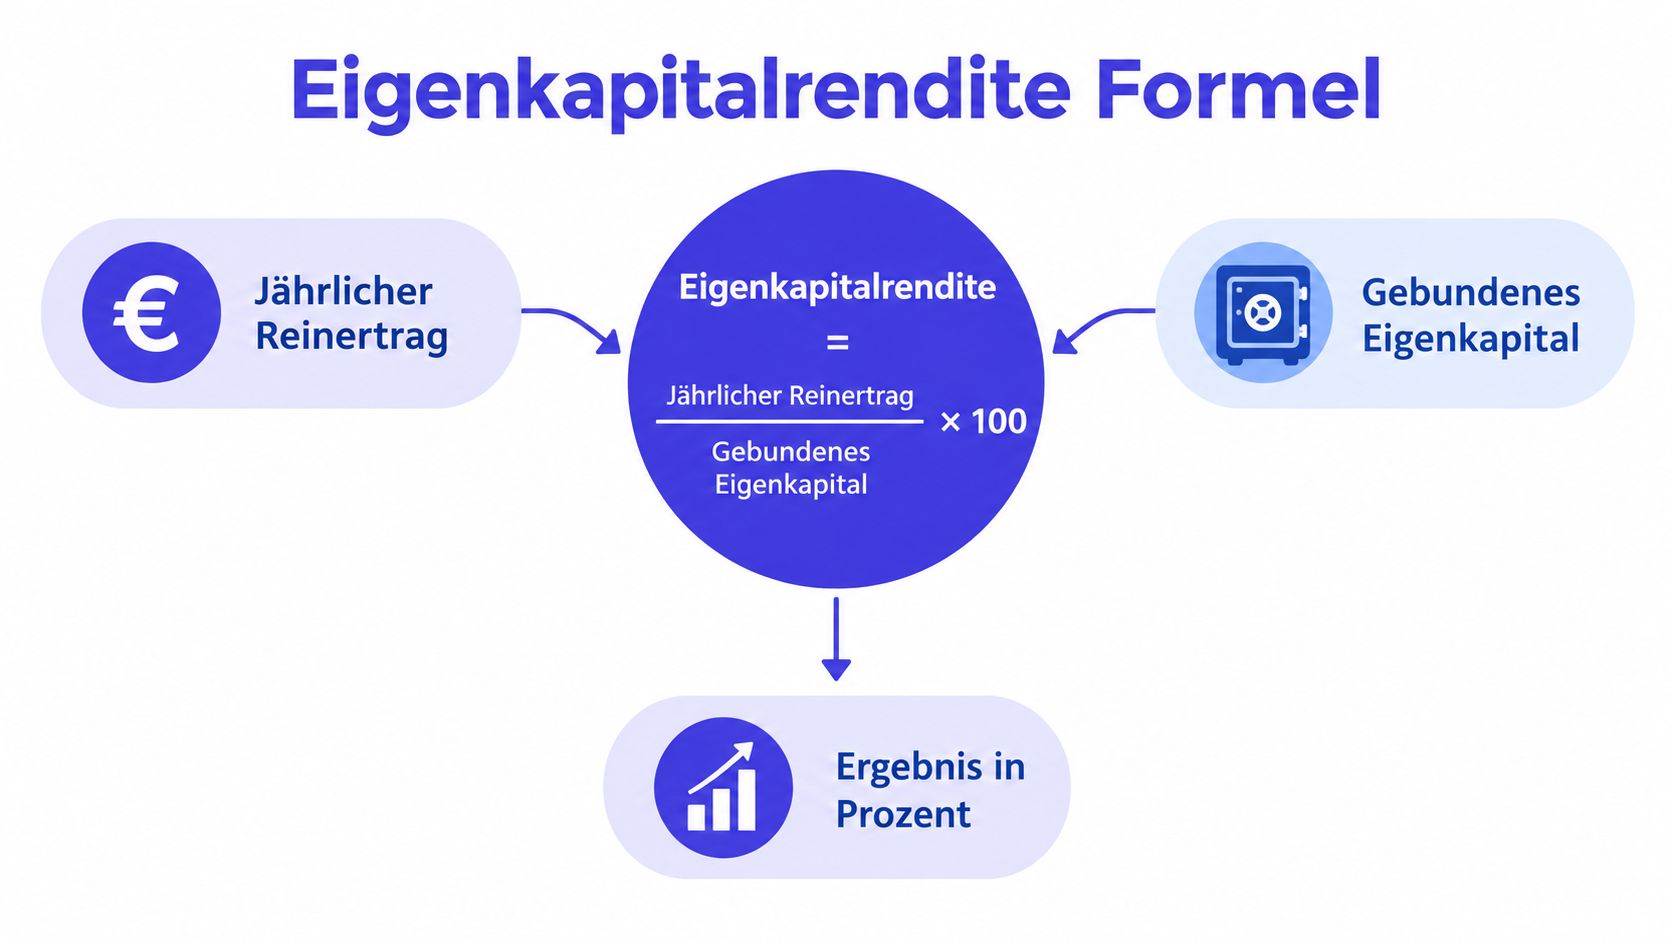
Der Nenner entscheidet
Der häufig unterschätzte Teil der Rechnung ist das eingesetzte Eigenkapital. Dazu gehört nicht nur der Eigenkapitalanteil für den Kaufpreis. Auch Kaufnebenkosten erhöhen den Betrag, den Sie tatsächlich aus eigenen Mitteln aufbringen müssen. Die Grundlagen zur Immobilienrendite zeigen, warum diese Kosten in die Renditebetrachtung gehören.
Ein Objekt kann eine gute Nettomiete liefern und trotzdem eine enttäuschende Eigenkapitalrendite haben, wenn viel Kapital gebunden ist. Umgekehrt kann eine Finanzierung den Quotienten erhöhen, weil sich ein ähnlicher laufender Überschuss auf eine kleinere Eigenkapitalbasis verteilt. Dieser Effekt ist jedoch nur dann attraktiv, wenn Zinsen, Tilgung und Liquiditätsreserve tragbar bleiben.
Praktische Regel: Rechnen Sie nie mit dem Eigenkapital, das Sie ursprünglich geplant hatten. Rechnen Sie mit dem Betrag, der am Tag des Kaufs tatsächlich aus Ihrem Konto oder Depot abfließt.
Kaufnebenkosten und versteckte Kostenfaktoren
Ein Kaufpreis von 400.000 Euro kann bei der Renditeberechnung deutlich zu niedrig angesetzt sein. Für die Eigenkapitalrendite zählt der Betrag, der tatsächlich gebunden wird. Dazu gehören Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls die Maklerprovision. Eine Übersicht zu Kaufnebenkosten bei Immobilien ordnet diese Positionen ein.
Die wichtigsten Positionen
Die Grunderwerbsteuer hängt vom Bundesland ab und beträgt 3,5 bis 6,5 Prozent des Kaufpreises. Bayern und Sachsen liegen bei 3,5 Prozent, Brandenburg, Nordrhein-Westfalen, Schleswig-Holstein und das Saarland bei 6,5 Prozent, wie die Kaufnebenkosten-Übersicht der Sparkasse zeigt. Beim Beispiel mit 400.000 Euro bedeuten diese beiden Sätze 14.000 beziehungsweise 26.000 Euro Steuer. Die Differenz von 12.000 Euro erhöht bei gleichem Jahresüberschuss das eingesetzte Eigenkapital und senkt damit die Eigenkapitalrendite.
Für Notar und Grundbuch werden häufig rund 1,5 bis 2,0 Prozent des Kaufpreises angesetzt. Die Maklercourtage liegt regional und abhängig von der Marktlage meist zwischen 3 und 6 Prozent zuzüglich Mehrwertsteuer. Bei vielen privaten Wohnungs- und Hauskäufen teilen Käufer und Verkäufer die Provision seit der Neuregelung von 2020. Der Käuferanteil liegt häufig bei rund 3,57 Prozent. Welche Objektarten sich für die Prüfung eignen, zeigt die Übersicht zu Immobilien zur Kapitalanlage.
Bei 400.000 Euro Kaufpreis können die Kaufnebenkosten etwa 21.000 bis 48.000 Euro betragen. Das entspricht ungefähr 5,5 bis 12 Prozent, abhängig vom Bundesland und davon, ob ein Makler beteiligt ist. Ein Praxisbeispiel mit 480.000 Euro Kaufpreis in Mecklenburg-Vorpommern kommt auf 52.680 Euro zusätzliche Kosten, also rund 11 Prozent. Die Praxisbeispiel zu Kaufnebenkosten erläutert diese Einordnung.
Was Banken häufig nicht übernehmen
Kaufnebenkosten werden meist aus Eigenkapital bezahlt. In der Kalkulation von Dealfolio erfassen private Investoren deshalb Kaufpreis, Nebenkosten und geplante Renovierungen als getrennte Positionen. So lässt sich vor dem Kauf prüfen, wie viel Liquidität tatsächlich gebunden ist, statt nur den Darlehensbetrag aus einer Tabellenkalkulation zu betrachten.
Auch laufende Kosten verdienen einen realistischen Ansatz. Nicht umlagefähige Betriebskosten, Verwaltung, Rücklagen und mögliche Instandhaltungsmaßnahmen können den verfügbaren Überschuss deutlich reduzieren. Prüfen Sie daher nicht nur die Miete, sondern auch den Zustand des Objekts und die anstehenden Ausgaben.
Rechenbeispiele - Von der Brutto- zur Netto-Kalkulation
Die Bruttomiete ist ein schneller Filter, aber keine Investitionsentscheidung. In der Praxis rechne ich deshalb vom groben Ertrag immer weiter zum tatsächlich verfügbaren Überschuss. Drei unterschiedliche Situationen machen sichtbar, wo die Kennzahl kippen kann.
Beispiel mit vollständigem Eigenmitteleinsatz
Beim Kauf ohne Fremdkapital entfällt die Zinsbelastung. Das klingt zunächst einfach, führt aber nicht automatisch zu einer hohen Eigenkapitalrendite, denn der gesamte Kaufpreis samt Nebenkosten steckt im Nenner. Die Rechnung lautet:
Jahresnettokaltmiete erfassen.
Nicht umlagefähige Kosten, Rücklagen, Verwaltung und Leerstandsrisiko abziehen.
Den verbleibenden Jahresreinertrag durch das gesamte eingesetzte Eigenkapital teilen.
Die Kennzahl zeigt in diesem Fall die laufende Objektleistung auf dem tatsächlich gebundenen Kapital. Einen Fremdkapitalhebel gibt es nicht. Das Ergebnis ist oft unempfindlicher gegenüber Zinsänderungen, benötigt aber mehr eigenes Kapital.
Beispiel mit Finanzierung
Ein Beispiel der Immowelt-Rechnung arbeitet mit 4.900 Euro Jahresreinertrag und 55.000 Euro Eigenkapital. Daraus ergibt sich eine Eigenkapitalrendite von 13,41 Prozent. Die Berechnung der Immobilienrendite bei Immowelt zeigt daran, wie stark die Kennzahl von sauber abgegrenzten Kosten und der Finanzierungsstruktur abhängt.
Für die eigene Kalkulation sollten Sie Zinsen und Tilgung getrennt erfassen. Zinsen sind Finanzierungskosten. Tilgung ist grundsätzlich Vermögensaufbau, belastet aber Ihre laufende Liquidität. Wer beide Größen in einer einzigen Zahl versteckt, kann eine rechnerisch attraktive Rendite ausweisen und gleichzeitig einen negativen monatlichen Cashflow übersehen.
Beispiel mit Sanierungsbedarf
Bei einem Objekt mit notwendiger Sanierung reicht die Miete allein nicht als Entscheidungsgrundlage. Sie müssen die Maßnahmen vor dem Kauf in die Kapitalbindung und den laufenden Finanzierungsbedarf einordnen. Eine einfache Reihenfolge ist:
Kaufpreis und Kaufnebenkosten erfassen.
Sanierungsbudget inklusive realistischer Reserve ergänzen.
Mietausfall während der Arbeiten prüfen.
Neue laufende Kosten und mögliche Miete nach der Maßnahme getrennt betrachten.
Eigenkapitalrendite vor und nach der Sanierung vergleichen.
Der entscheidende Punkt ist der Zeitpunkt. Eine Sanierung kann den späteren Reinertrag verbessern, zunächst aber zusätzliches Eigenkapital binden und Liquidität verbrauchen. Eine strukturierte Kalkulation zur Immobilienrendite sollte deshalb mindestens die Ausgangssituation und das Szenario nach der Maßnahme gegenüberstellen.
Bei einem Kaufpreis von 300.000 Euro und zusätzlichen Nebenkosten von 37.710 Euro ergibt sich ein gebundener Gesamtbetrag von 337.710 Euro, sofern diese Kosten aus Eigenmitteln bezahlt werden. Das entspricht 12,6 Prozent zusätzlichen Kosten bezogen auf den Kaufpreis. Die Checkliste der Verbraucherzentrale macht sichtbar, weshalb dieser Betrag nicht aus der Renditerechnung verschwinden darf.
Der Leverage-Effekt verstehen und nutzen
Fremdkapital kann die Eigenkapitalrendite erhöhen, aber es verbessert nicht automatisch die Immobilie. Der Hebel entsteht, wenn der laufende Reinertrag des Objekts über dem Darlehenszins liegt. Dann erwirtschaftet das Objekt einen Überschuss, während Sie für den Kauf weniger eigenes Kapital einsetzen.
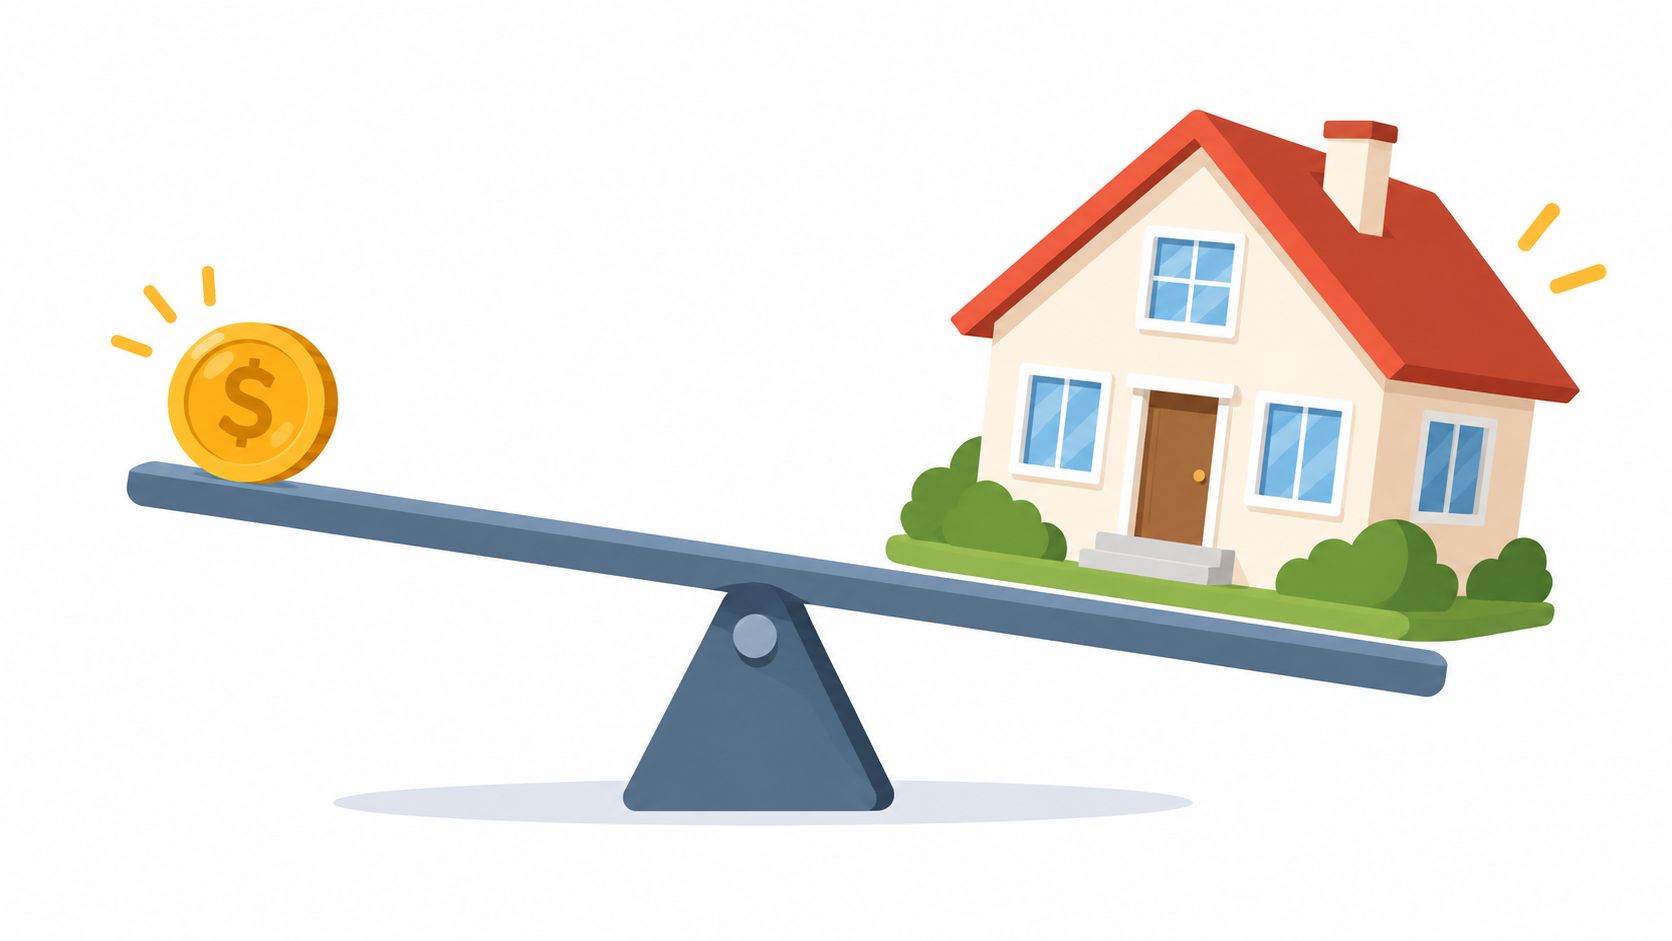
Der gleiche Mechanismus wirkt jedoch in die andere Richtung. Sinkt der Überschuss oder steigen die Finanzierungskosten, verteilt sich die Belastung auf eine kleinere Eigenkapitalbasis. Eine hohe Eigenkapitalrendite kann dann schnell mit einem angespannten Cashflow einhergehen.
Rendite und Risiko gemeinsam lesen
Bei einer Finanzierung sollten Sie mindestens drei Größen nebeneinander betrachten:
Objektrendite: Wie produktiv ist die Immobilie unabhängig von der Finanzierung?
Eigenkapitalrendite: Wie arbeitet das tatsächlich eingesetzte eigene Kapital?
Cashflow: Was bleibt nach laufenden Kosten, Zinsen und Tilgung tatsächlich übrig?
Der Zinsdeckungsgrad ergänzt diese Betrachtung. Er zeigt, ob der laufende Ertrag ausreicht, um die Zinslast zu bedienen. Eine hohe Eigenkapitalrendite ohne ausreichenden Zinsdeckungsgrad ist kein solides Ergebnis, sondern ein Warnsignal für eine aggressive Finanzierungsstruktur.
Vorsteuer- und Nachsteuerbetrachtung dürfen ebenfalls nicht vermischt werden. Steuerliche Effekte können den verfügbaren Überschuss verändern, ersetzen aber keine saubere Objekt- und Liquiditätsrechnung. Für die Bank und für Ihre persönliche Entscheidung sollten Sie daher klar kennzeichnen, welche Werte vor Steuern und welche nach Steuern gelten.
Das folgende Video ordnet die Renditebetrachtung und den Einsatz von Fremdkapital anschaulich ein:
Eine höhere Eigenkapitalrendite ist nur dann ein Fortschritt, wenn Sie dafür nicht Ihre finanzielle Beweglichkeit verlieren.
Workflow mit Dealfolio für schnelle Kalkulationen
Viele private Anleger starten mit einem Exposé im E-Mail-Postfach, einer Excel-Datei auf dem Laptop und mehreren Versionen derselben Rechnung. Das funktioniert bei einem einzelnen Objekt. Sobald Finanzierung, Sanierung, Dokumente und Varianten dazukommen, entstehen schnell widersprüchliche Zahlen.
Ein typischer digitaler Ablauf beginnt mit der Übergabe des Exposés per AI Agent via Model Context Protocol, kurz MCP. Danach wird der Deal in der Pipeline angelegt. Im nächsten Schritt füllt der Anleger die Kalkulation aus und sieht direkt, ob das Objekt unter den eingetragenen Annahmen rechnet.
Was in der Kalkulation zusammenläuft
Eine gute Objektanalyse führt nicht nur Kaufpreis und Miete zusammen. Sie braucht auch Kaufnebenkosten, Finanzierung, Cashflow und bei Bedarf Sanierungsannahmen. Der Vorteil eines zentralen Systems liegt darin, dass Änderungen an einer Eingabe nicht in mehreren separaten Tabellen manuell nachgetragen werden müssen.
Für private Kapitalanleger ist besonders die Verbindung von Ankauf und weiterer Planung relevant. Wer ein Objekt zunächst kalkuliert, später eine Sanierung ergänzt und anschließend einen Bankbericht benötigt, arbeitet mit derselben Datengrundlage. Dealfolio bündelt dafür Objektkalkulation, Deal-Pipeline, Sanierungsplanung, Bestandsdaten und Berichte für Bankgespräche in einer webbasierten Anwendung.
Der Workflow ersetzt keine Prüfung von Mietvertrag, Teilungserklärung, Protokollen oder Bausubstanz. Er sorgt aber dafür, dass die finanziellen Annahmen sichtbar, vergleichbar und nachvollziehbar bleiben. Gerade bei mehreren Angeboten ist das praktischer als eine Sammlung statischer Excel-Dateien. Weitere Einordnung zur Renditeberechnung für Immobilien hilft bei der Auswahl der relevanten Kennzahlen.
Häufige Fehlerquellen und Sensitivitätsanalyse
Die häufigsten Fehler entstehen nicht bei der Division, sondern bei den Eingaben. Anleger vergessen nicht umlagefähige Kosten, setzen keine Rücklagen an oder behandeln Tilgung wie einen Aufwand, ohne den Cashflow separat auszuweisen. Auch ein unrealistischer Leerstandsansatz kann das Ergebnis verzerren.
Eine Sensitivitätsanalyse macht die Rechnung belastbarer. Ändern Sie jeweils nur eine Annahme und beobachten Sie die Wirkung:
Miete: Rechnen Sie mit einer niedrigeren Einnahme und prüfen Sie, ob der Cashflow positiv bleibt.
Zinsen: Erhöhen Sie die Finanzierungskosten in einem separaten Szenario und kontrollieren Sie den Zinsdeckungsgrad.
Sanierung: Ergänzen Sie zusätzliche Investitionen und mögliche Mietausfälle.
Kosten: Setzen Sie höhere Rücklagen oder nicht umlagefähige Kosten an.
Excel ist flexibel, wenn Sie diszipliniert mit Versionen, Eingaben und Formeln arbeiten. Der Nachteil liegt in der manuellen Pflege. Ein automatisiertes Kalkulationstool kann Annahmen zentral speichern, Varianten vergleichbar machen und einen standardisierten Bankbericht ausgeben. Entscheidend bleibt trotzdem, dass Sie die Daten fachlich prüfen.
Vergleichen Sie deshalb nie nur den höchsten Renditewert. Stellen Sie Eigenkapitalrendite, Objektqualität, Cashflow, Finanzierung und Sanierungsrisiko gemeinsam gegenüber. So erkennen Sie, ob ein Ergebnis aus einem starken Objekt oder lediglich aus einem kleinen Nenner durch hohe Verschuldung entsteht.
Dealfolio bündelt Objektakquise, Kalkulation, Sanierungsplanung, Bestandssteuerung und Bankberichte in einem zentralen System. Prüfen Sie Ihre nächste Immobilie mit vollständigen Kaufnebenkosten, Finanzierung und Cashflow in der Dealfolio Objektkalkulation, bevor Sie ein verbindliches Angebot abgeben.