Sanierung Immobilien: Gewerke, Kosten und Planung
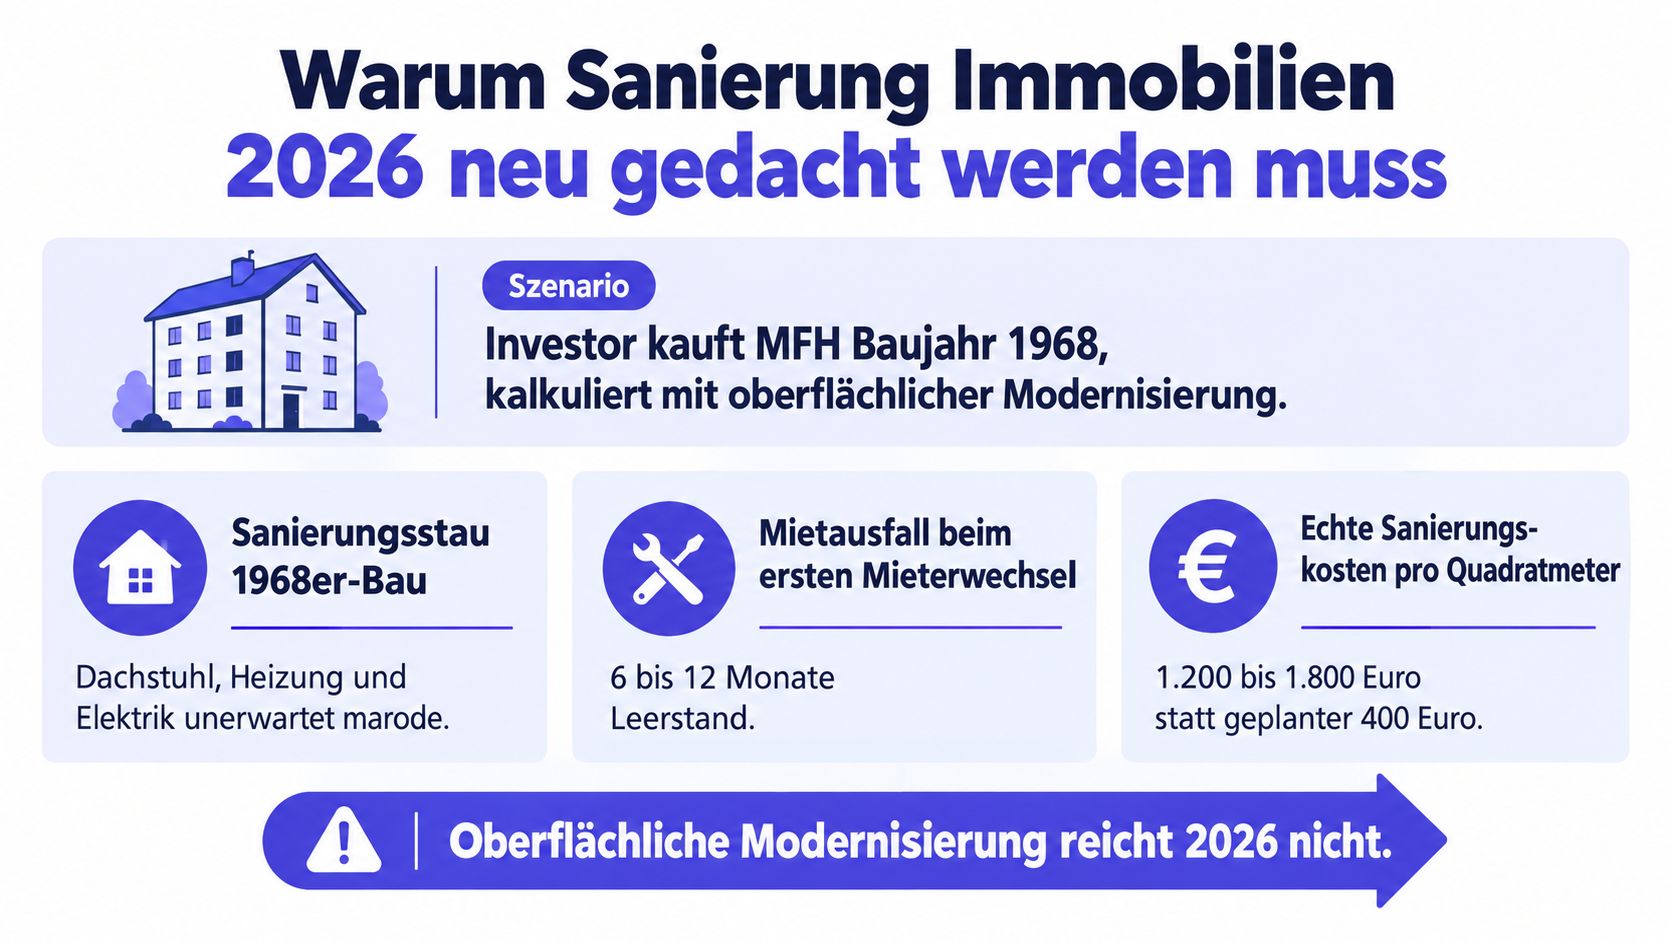
Ein Käufer übernimmt ein Mehrfamilienhaus aus dem Jahr 1968. Die Wohnungen wirken ordentlich, die Mieten lassen sich auf dem Papier anheben und die geplante Modernisierung scheint überschaubar. Beim ersten Mieterwechsel zeigt sich jedoch, dass Dach, Heizung und Elektrik nicht nur optisch veraltet sind, sondern in die Investitionsplanung gehören. Aus einer kleinen Renovierung wird ein Projekt, das Finanzierung, Vermietbarkeit und Rendite gleichzeitig beeinflusst.
Genau deshalb solltest du Sanierung bei Immobilien nicht als einzelne Reparatur, sondern als zusammenhängende Investitionsentscheidung behandeln. Der deutsche Wohngebäudebestand umfasst rund 19,5 Millionen Wohngebäude, doch die energetische Sanierungsquote lag 2025 nur bei 0,67 Prozent, nach 0,69 Prozent im Jahr 2024 und 0,70 Prozent im Jahr 2023. Im Jahr 2025 wurden dabei etwa 260.000 Wohneinheiten saniert. Die ausführlichen Marktdaten findest du im Marktreport 2025 des Bündnisses GebäudeWende.
Wer ein Buy-and-Hold-Objekt kauft, braucht deshalb eine klare Reihenfolge: erst Substanz und Pflichten prüfen, dann Gewerke priorisieren, Kosten pro Einheit erfassen, Finanzierung und Steuerlogik abstimmen und erst danach Aufträge vergeben. Dieser Leitfaden zeigt dir, welche Gewerke typischerweise anfallen, welche Kostenbänder als erste Orientierung dienen und wie du jede Maßnahme in die Rendite- und 15-Prozent-Logik einordnest.
Inhaltsverzeichnis
- Warum Sanierung Immobilien 2026 neu gedacht werden muss
- Die zwei Sanierungslogiken für Buy-and-Hold-Investoren
- Gewerke und Kosten pro Einheit im Überblick
- Ablauf Zeitplan und typische Verzögerungen
- Die 15-Prozent-Regel richtig anwenden
- Förderung und Finanzierung verständlich
- Genehmigungen Qualitätskontrolle und Dokumentation
- Sanierungs-Checkliste für den nächsten Deal
Warum Sanierung Immobilien 2026 neu gedacht werden muss
Die niedrige Sanierungsquote zeigt, warum viele Bestandsobjekte zu spät bearbeitet werden: Der Gebäudebestand ist groß, der jährliche Fortschritt bleibt klein. Für die Transformation des Gebäudesektors werden in Fachquellen jährliche Sanierungsraten von etwa 2 bis 4 Prozent als erforderlich eingeordnet. Deutschland liegt davon deutlich entfernt. Die Marktdaten und die Einordnung des erforderlichen Tempos verdeutlichen den Handlungsdruck.
Drei Treiber für eine andere Planung
Erstens verschärfen gesetzliche Anforderungen und Effizienzstandards die Bewertung energetisch schwacher Gebäude. Zweitens erhöhen knappe Handwerkerkapazitäten die Ausführungskosten und verlängern die Zeit bis zur Wiedervermietung. Drittens bleibt die Förderlogik veränderlich. Fördermittel prüfst du deshalb vor der Beauftragung, nicht erst nach Abschluss der Arbeiten.
Für Buy-and-Hold-Investoren entscheidet sich die Wirtschaftlichkeit an jedem einzelnen Gewerk. Dach, Heizung, Elektroinstallation, Gebäudehülle und Innenausbau brauchen jeweils ein eigenes Kostenband pro Einheit. Erst danach lässt sich beurteilen, ob die Maßnahme Substanz sichert, Leerstand verkürzt, Energie spart oder lediglich den Standard erhöht. Die Summe gehört in die Renditerechnung und in die Prüfung der 15-Prozent-Regel, bevor der Kauf oder Auftrag feststeht.
Ein unsaniertes Gebäude erschwert die Finanzierungsplanung. Umfangreiche Arbeiten können Wohnungen länger leer halten, während Energie- und CO₂-Kosten die laufende Wirtschaftlichkeit belasten. Eine pauschale Vollsanierung bindet dagegen Kapital, ohne automatisch eine passende Miet- oder Wertsteigerung zu erzeugen.
Meine Empfehlung: Kalkuliere Sanierung nicht als Kostenblock hinter dem Kaufpreis. Ordne jedes Gewerk seinem Zweck, seinem Kostenband pro Einheit und seinem Beitrag zur Rendite zu. Prüfe steuerliche Grenzen vor dem Kauf und lege die Reihenfolge so fest, dass geöffnete Bauteile für mehrere Arbeiten genutzt werden.
Das Dach planst du mit Gebäudehülle und Vermietungszeitpunkt. Die Elektrik beauftragst du gemeinsam mit ohnehin erforderlichen Öffnungen. So wird aus einzelnen Reparaturen ein belastbarer Investitionsplan.
Die zwei Sanierungslogiken für Buy-and-Hold-Investoren
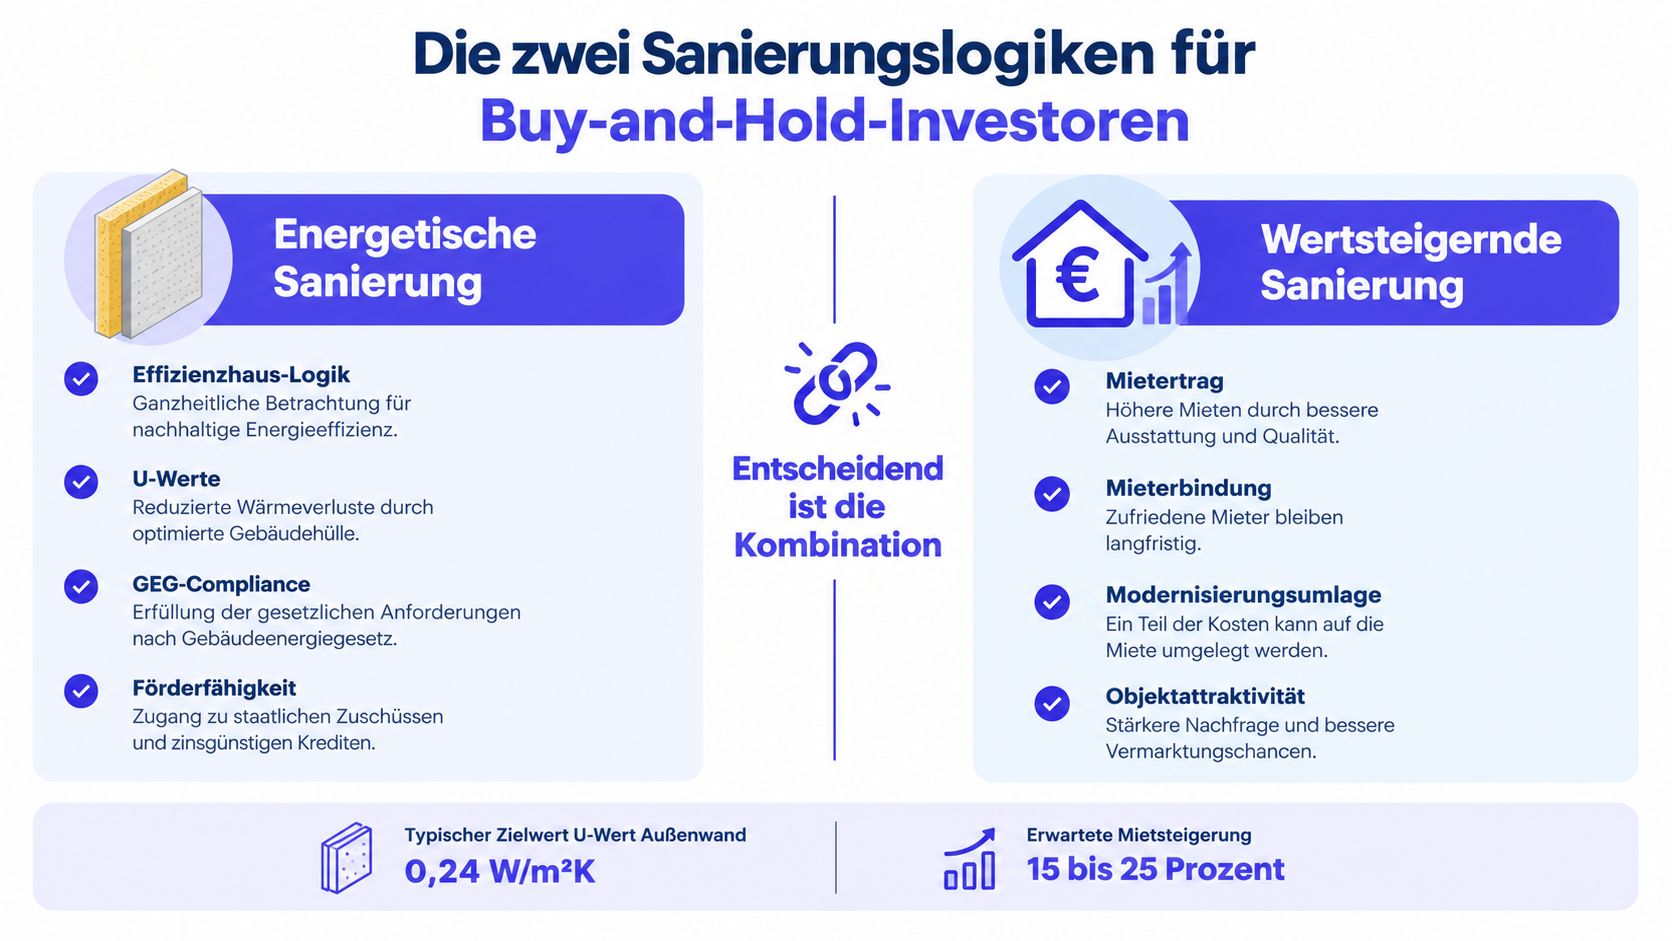
Bei jeder Immobilie laufen zwei Sanierungslogiken nebeneinander. Die erste ist energetisch. Sie richtet den Blick auf Wärmeverluste, Bauteilaufbau, U-Werte, gesetzliche Anforderungen und Förderfähigkeit. Die zweite ist wertsteigernd. Sie fragt, wie sich Zustand, Vermietbarkeit, Mietertrag und Positionierung des Objekts verbessern lassen.
Diese Ziele schließen sich nicht aus, aber sie erzeugen unterschiedliche Renditeprofile. Eine Dämmmaßnahme kann die Heizlast senken und den energetischen Zustand verbessern. Ein neues Bad kann dagegen schneller auf die Vermietbarkeit einzahlen, ohne den Energieverbrauch wesentlich zu verändern. Wer beides in einen Topf wirft, überschätzt häufig die Wirtschaftlichkeit einer technisch anspruchsvollen Maßnahme.
Energetik braucht einen Bauteilnachweis
Bei energetischen Gewerken zählt nicht allein der Preis pro Quadratmeter. Entscheidend ist, ob der geplante Aufbau den erforderlichen U-Wert erreicht und sauber nachgewiesen wird. Die KfW verlangt bei energetischen Sanierungen beispielsweise den Nachweis bestimmter U-Werte für Fenster und Außentüren. Ähnliche bauteilbezogene Anforderungen gelten für Wärmedämmmaßnahmen. Ein konservatives Portfolio kombiniert energetische Maßnahmen mit einem Förderhebel und einer langfristigen Instandhaltungsplanung. Ein Investor mit knapper Liquidität priorisiert dagegen zunächst Gewerke, die einen akuten Schaden verhindern oder die Vermietbarkeit schnell verbessern. Das ist kein Verzicht auf Energieeffizienz. Es ist eine Reihenfolgeentscheidung.
Wertsteigerung muss in die Miete passen
Wertsteigernde Sanierung bedeutet nicht, jedes Objekt hochwertig auszubauen. Sie bedeutet, genau die Qualität herzustellen, die der Standort und die Zielmieter tragen. Ein modernes Bad kann sinnvoll sein, wenn es den Vermietungsstandard des Hauses anhebt. Eine teure Innenausstattung ist dagegen falsch, wenn sie keinen zusätzlichen Ertrag ermöglicht und den Cashflow belastet.
Für die Einordnung deiner gesamten Kalkulation hilft ein strukturierter Blick auf Immobilien zur Kapitalanlage. Die zentrale Frage lautet bei jedem Gewerk:
Welches konkrete Problem löst diese Maßnahme, wann wirkt sie auf den Cashflow und welche Folgekosten verhindert sie?
Eine rein optische Sanierung ohne Substanzprüfung ist ebenso gefährlich wie eine komplette Effizienzhausplanung ohne Wirtschaftlichkeitsrechnung. Entscheide zuerst, ob du Schaden abwendest, Energieverbrauch reduzierst, Mietertrag sicherst oder mehrere Ziele gleichzeitig erreichst.
Gewerke und Kosten pro Einheit im Überblick
Eine belastbare Sanierungskalkulation beginnt mit dem einzelnen Gewerk, nicht mit einer pauschalen Gesamtsumme. Trage für jede Maßnahme Menge, Bezugseinheit, Kostenband und Ausführungsstandard ein. So erkennst du früh, ob ein Posten die Vermietbarkeit verbessert, laufende Kosten senkt oder nur den Kaufpreis nachträglich erhöht. Für Buy-and-Hold zählt jede Position in der Renditerechnung und bei der Prüfung der 15-Prozent-Regel.
| Gewerk | Kostenband pro Einheit | Bezugseinheit | Renditehebel und 15-Prozent-Regel |
|---|---|---|---|
| Dach | etwa 80 bis 250 € | m² Dachfläche | Substanzschutz und Energieeffizienz, Maßnahmenpaket vor Einzelauftrag prüfen |
| Fassade | etwa 40 bis 200 € | m² Wandfläche | Wärmeverlust und Außenwirkung, Aufbau und Nachweis bestimmen den Nutzen |
| Fenster | variabel nach Bauteil und Standard | Stück | Heizlast, Schallschutz und Vermietbarkeit, technische Anforderungen dokumentieren |
| Heizung | etwa 8.000 bis 30.000 € | Anlage | Betriebskosten und Versorgungssicherheit, Förderfähigkeit vor Auftrag prüfen |
| Elektrik | etwa 85 bis 135 € bei Komplettsanierung | m² Wohnfläche | Sicherheits- und Vermietungsstandard, Aufwand steuerlich sauber trennen |
| Bad | etwa 400 bis 1.200 € | m² Badfläche | Vermietbarkeit und Qualitätspositionierung, Ausstattung am Standort ausrichten |
| Innenausbau | abhängig von Material und Zustand | m² Wohnfläche | Leerstandsvermeidung, Standard des Zielmieters als Kalkulationsbasis |
Die Tabelle liefert eine erste Arbeitsgrundlage, kein verbindliches Angebot. Je nach Bauweise, Zugänglichkeit, regionalem Handwerkerpreis und Ausführungsstandard verschiebt sich das tatsächliche Budget. Eine Kostenübersicht nennt für Dachdämmung etwa 30 bis 80 Euro pro Quadratmeter, für Fassadendämmung 80 bis 200 Euro pro Quadratmeter, für Fenster 400 bis 1.500 Euro je Einheit, für Heizungen 8.000 bis 25.000 Euro und für Badsanierungen 400 bis 1.200 Euro pro Quadratmeter. Die Übersicht zu Sanierungskosten nach Gewerken zeigt, warum die Bezugseinheit in deiner Kalkulation feststehen muss.
Dach und Fassade gehören oft zusammen
Dach, Dämmung und Fenster beeinflussen sich energetisch. Prüfe deshalb zuerst den Gebäudeaufbau, bevor du einen Einzelauftrag vergibst. Eine Fassadendämmung mit Wärmedämmverbundsystem liegt grob bei 150 bis 200 Euro pro Quadratmeter Wandfläche, eine Kerndämmung bei etwa 40 bis 80 Euro pro Quadratmeter. Für Dachmaßnahmen werden häufig 80 bis 250 Euro pro Quadratmeter angesetzt, während die oberste Geschossdecke mit etwa 20 bis 80 Euro pro Quadratmeter günstiger sein kann. Die Verbraucherzentrale ordnet die Kosten und Wirkungen der Dämmmaßnahmen ein.
Bei einer Außenwanddämmung wird als Planungsbenchmark ein Energieeinsparpotenzial von bis zu etwa 30 Prozent genannt, bei einer Dachsanierung etwa 15 Prozent. Diese Werte ersetzen keine Objektprüfung und sind keine Renditegarantie. Sie helfen dir, technische Prioritäten mit den erwarteten Betriebskosteneffekten zu verbinden.
Heizung, Fenster, Elektrik und Bad richtig bewerten
Eine Heizung funktioniert nicht losgelöst vom Gebäude. Hydraulik, Wärmeverteilung, Gebäudehülle und Platzbedarf müssen zusammenpassen. Fenster verändern Heizlast, Schallschutz, Zugluft und den Eindruck bei der Besichtigung. Weise beide Gewerke getrennt aus und bewerte danach ihre gemeinsame Wirkung auf Betriebskosten und Vermietbarkeit.
Elektrik und Bad können eigenständige Investitionsentscheidungen sein. Eine sichere Elektroinstallation senkt technische und vermietungsbezogene Risiken. Ein Bad verbessert die Vermietbarkeit, rechtfertigt aber nicht automatisch hochwertige Armaturen oder Sonderausstattung. Boden, Putz und Malerarbeiten sollten Zustand, Zielmieter und Standortstandard folgen.
Prüfe jede Maßnahme gegen die 15-Prozent-Regel. Ausschlaggebend ist, welche Aufwendungen innerhalb des relevanten Zeitraums nach dem Erwerb zusammenkommen. Ordne jede Rechnung eindeutig Objekt, Gewerk und Leistungszeitraum zu. Kostenübersicht zur Haussanierung
Für die Einordnung der Kostenbänder in deine Gesamtkalkulation siehe auch Rendite bei Immobilien. Setze anschließend pro Gewerk ein Budget, eine Nutzenannahme und eine klare Freigabegrenze.
Ablauf Zeitplan und typische Verzögerungen
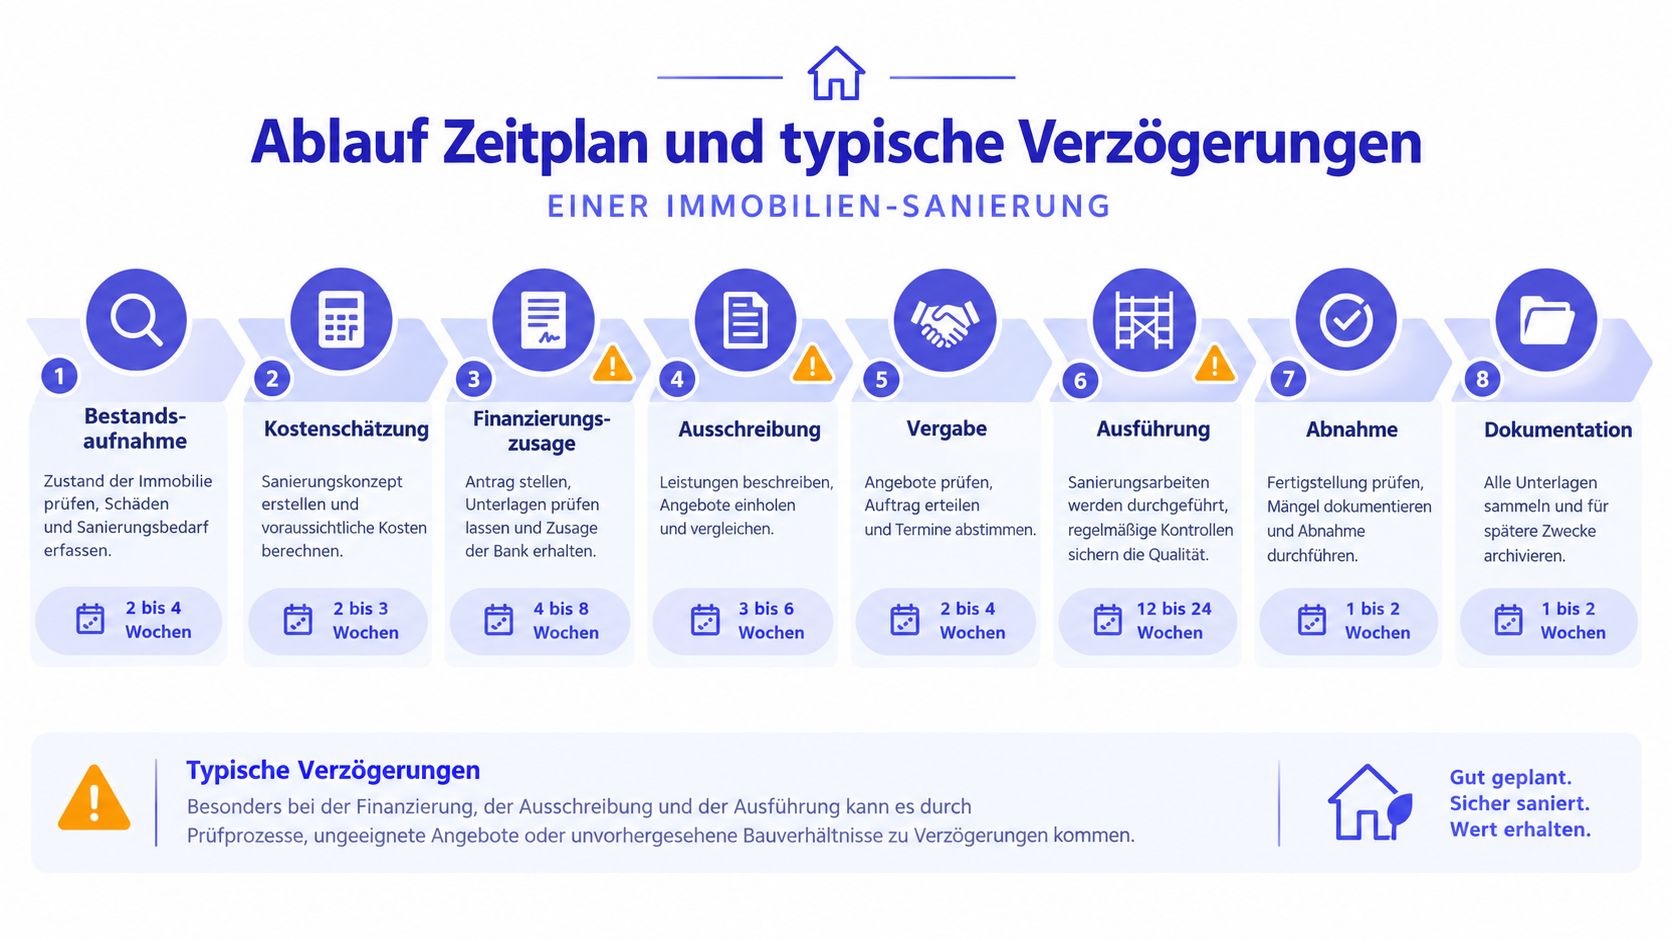
Eine Sanierung scheitert selten an der ersten Kostenschätzung. Sie gerät ins Rutschen, weil Prüfungen, Vergaben und Abhängigkeiten zu spät berücksichtigt werden. Plane das Projekt deshalb in acht Phasen: Bestandsaufnahme, Kostenschätzung, Finanzierungszusage, Ausschreibung, Vergabe, Ausführung, Abnahme und Dokumentation.
Die Bestandsaufnahme dauert bei einem Mehrfamilienhaus typischerweise 2 bis 4 Wochen. Für Planung und Angebote solltest du 4 bis 6 Wochen einplanen. Die Ausführung kann je nach Umfang 8 bis 24 Wochen beanspruchen. Diese Zeitfenster sind Planungsannahmen, keine garantierten Liefertermine.
Die kritischen Abhängigkeiten
Beginne mit einer Zustandsaufnahme von Dach, Fassade, Fenstern, Heizung, Elektrik, Bädern und Innenausbau. Danach folgt eine Kostenschätzung mit Mengen und Varianten. Die Finanzierungszusage muss vor der Vergabe stehen, weil eine spätere Finanzierungslücke die gesamte Reihenfolge blockieren kann.
Typische Verzögerungen entstehen durch:
Schadstoffe: Asbest oder PCB werden erst entdeckt, wenn Bauteile geöffnet werden.
Material: Heizungen, Dämmstoffe oder Bauteile sind nicht rechtzeitig verfügbar.
Genehmigung: Ein Dachausbau, statischer Eingriff oder eine Nutzungsänderung braucht zusätzliche Prüfung.
Handwerkerketten: Ein verspätetes Gewerk verschiebt die nachfolgenden Arbeiten.
Wetter: Fassaden- und Dacharbeiten lassen sich nicht beliebig in ungünstige Wetterphasen legen.
Für den Buy-and-Hold-Investor zählt jeder zusätzliche Leerstandsmonat in Euro. Rechne deshalb die entgangene Nettokaltmiete pro Monat als eigene Position und setze einen Zeitpuffer an. Wer nur die Handwerkerrechnung betrachtet, unterschätzt die tatsächlichen Projektkosten.
Ein sechsmonatiges Projekt mit Dach, Fassade und Heizung braucht kritische Termine früh. Die Bestandsaufnahme muss vor der Finanzierung abgeschlossen sein, die Förder- und Genehmigungsprüfung vor der Beauftragung und die Heizungsbestellung vor dem Beginn der Ausbauarbeiten. Die Abnahme darf erst erfolgen, wenn Messprotokolle, Rechnungen, Nachträge und Fotodokumentation vollständig vorliegen.
Die 15-Prozent-Regel richtig anwenden
Die sogenannte 15-Prozent-Regel betrifft Instandsetzungs- und Modernisierungsmaßnahmen innerhalb von drei Jahren nach der Anschaffung. Überschreiten die Nettoaufwendungen in diesem Zeitraum 15 Prozent der Gebäude-Anschaffungskosten, können sie grundsätzlich als anschaffungsnahe Herstellungskosten eingeordnet werden. Dann sind sie nicht einfach als sofort abziehbarer Erhaltungsaufwand zu behandeln. Die steuerliche Einordnung der 15-Prozent-Grenze gehört deshalb bereits in die Ankaufprüfung.
Die Rechnung ist einfach, die Dokumentation oft nicht. Zuerst musst du den Gebäudeanteil der Anschaffungskosten bestimmen. Danach wird die 15-Prozent-Schwelle berechnet. Anschließend werden die relevanten Nettoaufwendungen im maßgeblichen Zeitraum gesammelt und nach Objekt, Jahr und Art der Leistung sortiert.
| Szenario | Aufwand | Schwelle | Steuerliche Folge |
|---|---|---|---|
| Maßnahmen bleiben unter der Grenze | Nettoaufwendungen innerhalb von drei Jahren unter 15 Prozent der Gebäude-Anschaffungskosten | 15 Prozent der Gebäude-Anschaffungskosten | Eine sofortige steuerliche Behandlung kann möglich sein, die Einordnung muss geprüft werden |
| Maßnahmen überschreiten die Grenze | Nettoaufwendungen innerhalb von drei Jahren über 15 Prozent | 15 Prozent der Gebäude-Anschaffungskosten | Grundsätzlich anschaffungsnahe Herstellungskosten, Behandlung über die AfA |
| Maßnahmen werden zeitlich verteilt | Rechnungen fallen in verschiedenen Jahren an | Zeitraum und Zusammenhang bleiben entscheidend | Keine automatische Entwarnung durch Aufteilung |
| Kleine Zusatzarbeiten kommen hinzu | Schönheitsreparaturen und weitere Arbeiten werden separat beauftragt | Gesamtschau kann relevant sein | Jede Rechnung und ihr Zusammenhang müssen dokumentiert werden |
Eine Aufteilung über mehrere Jahre löst das Problem nicht automatisch. Die zeitliche Betrachtung, der Zusammenhang der Arbeiten und die konkrete steuerliche Behandlung müssen getrennt geprüft werden. Eine Fachquelle weist ausdrücklich darauf hin, dass auch Schönheitsreparaturen in die Prüfung einfließen können. Die Erläuterung zur Einbeziehung weiterer Aufwendungen ist für die Praxis besonders wichtig.
Für Buy-and-Hold-Investoren entsteht ein klarer Trade-off. Sofort abziehbarer Aufwand kann die Steuerwirkung im Sanierungsjahr verbessern. Herstellungskosten erhöhen dagegen grundsätzlich die Anschaffungskosten und verschieben die steuerliche Wirkung in die Abschreibung. Vermische deshalb keine Fördermittel, Eigenleistungen, Rechnungen und Modernisierungen in einer einzigen Sammelposition.
Förderung und Finanzierung verständlich
Förderung ist kein Ersatz für eine Wirtschaftlichkeitsrechnung. Sie kann eine technisch sinnvolle Maßnahme erleichtern, aber eine schlechte Reihenfolge bleibt auch mit Förderung schlecht. Prüfe zuerst den Zustand des Gebäudes, dann die technische Zielsetzung und erst danach das passende Programm.
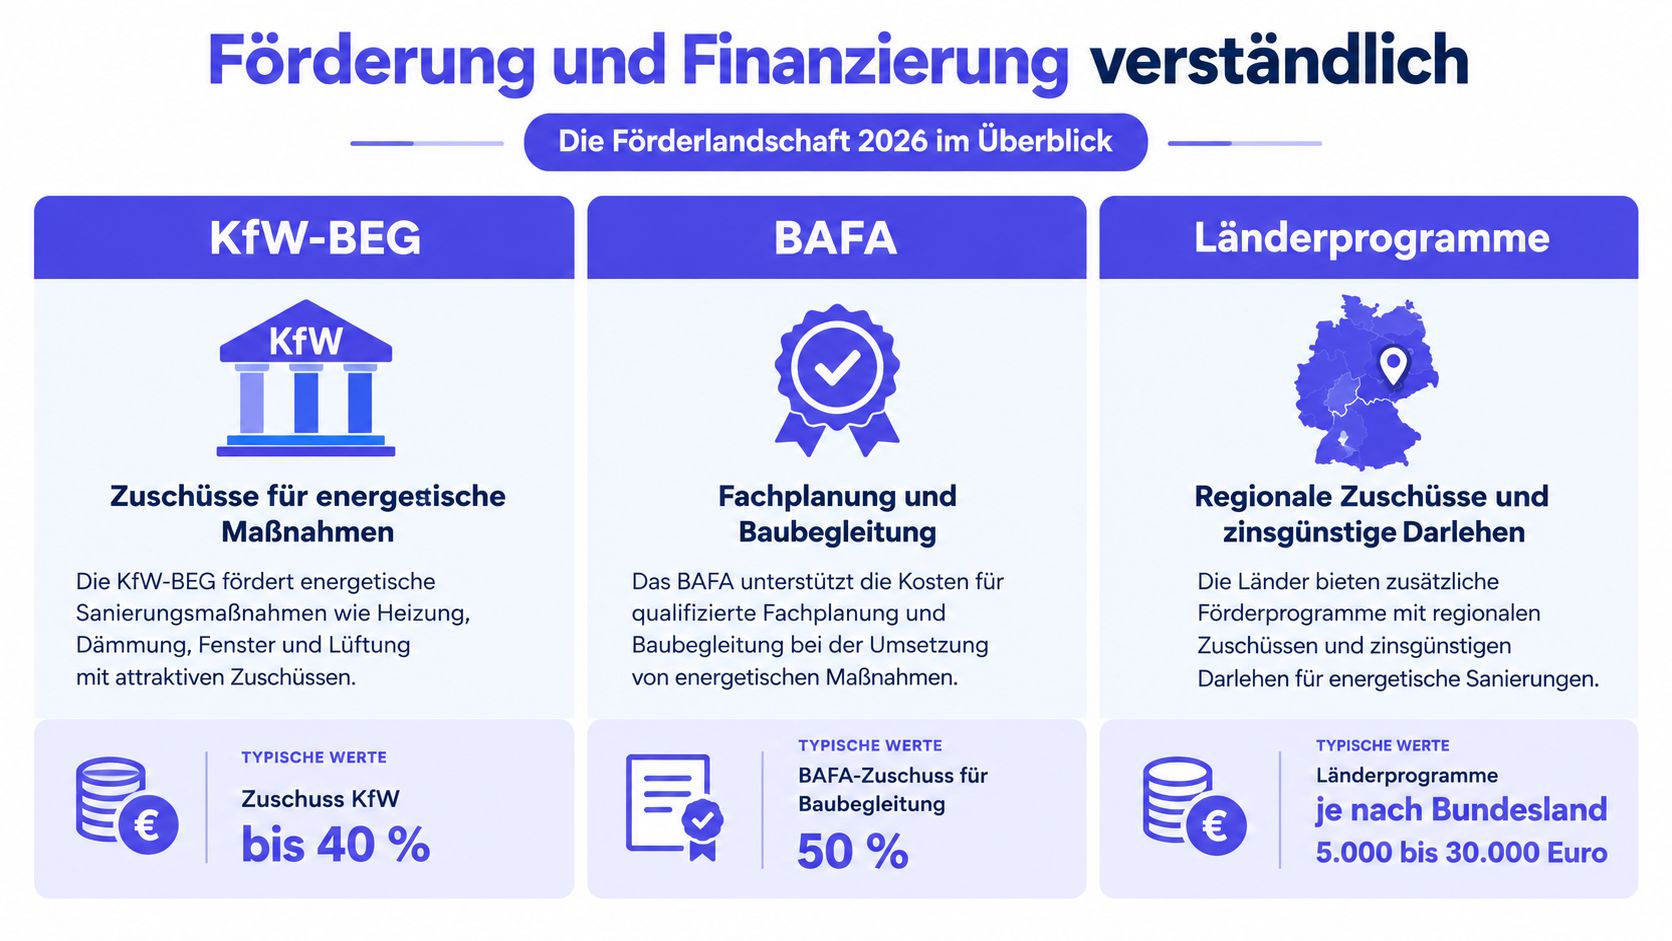
Für energetische Sanierungen kommen je nach Vorhaben Programme der KfW, des BAFA sowie Länder- und Kommunalprogramme infrage. Typische Themen sind Heizung, Dämmung, Fenster, Lüftung, Fachplanung und Baubegleitung. Die Programme ändern sich, Budgets können begrenzt sein und die Förderfähigkeit hängt von den technischen Anforderungen und dem korrekten Ablauf ab.
Zuschuss und Darlehen nicht verwechseln
Ein Tilgungszuschuss senkt die verbleibende Darlehensschuld. Er ist nicht dasselbe wie ein niedrigerer Zinssatz. Für deinen Cashflow bedeutet das: Die Finanzierung läuft zunächst über das vereinbarte Darlehen, der Zuschuss wirkt anschließend auf die Tilgung beziehungsweise die Restschuld nach den Programmregeln.
Ein klassischer Bankkredit bleibt flexibler, kann aber ohne Förderkomponente teurer oder weniger attraktiv strukturiert sein. Die richtige Entscheidung hängt von Laufzeit, Eigenkapital, Objektstrategie und Sicherheiten ab. Rechne beide Varianten mit identischen Baukosten und identischem Leerstandsrisiko durch.
Die Reihenfolge entscheidet
Arbeite in dieser Reihenfolge:
Energieberatung: Bauteile, Heizsystem und Sanierungsziel festlegen.
Förderprüfung: KfW, BAFA, Land und Kommune auf technische und formale Voraussetzungen prüfen.
Antrag: Förderantrag vor Auftrag und vor dem förderschädlichen Maßnahmenbeginn stellen.
Vergabe: Erst nach Förderfreigabe und Finanzierungszusage verbindlich beauftragen.
Nachweis: Rechnungen, technische Bestätigungen und Zahlungsbelege sammeln.
Auszahlung: Verwendungsnachweis vollständig einreichen.
Der häufigste Fehler ist nicht das fehlende Programm, sondern die falsche zeitliche Reihenfolge. Ein unterschriebener Liefer- oder Leistungsvertrag kann bereits als Beginn gewertet werden. Lass die Förderfähigkeit deshalb vor der Beauftragung prüfen und plane keine Einnahme in den Cashflow ein, bevor die Auszahlungsvoraussetzungen feststehen.
Genehmigungen Qualitätskontrolle und Dokumentation
Nicht jede Sanierung braucht eine Baugenehmigung. Sobald du jedoch die Nutzung änderst, in die Statik eingreifst, Wohnraum schaffst oder das äußere Erscheinungsbild wesentlich veränderst, musst du die zuständige Bauaufsicht einbinden. Das gilt besonders für Dachgeschossausbauten, Wohnungszusammenlegungen, Eingriffe in tragende Wände und größere Fassadenmaßnahmen.
Bei Bestandsgebäuden können außerdem Denkmalschutz und energetische Anforderungen miteinander kollidieren. Eine geschützte Fassade darf nicht ohne Abstimmung gedämmt oder verändert werden. Kläre deshalb vor der Ausschreibung, ob eine denkmalrechtliche Erlaubnis, eine Bauanzeige oder eine andere behördliche Prüfung erforderlich ist.
Fachleute an den richtigen Stellen einsetzen
Ein Sachverständiger oder Energieberater gehört zwingend an den Tisch, wenn du Fördermittel beantragst, ein Denkmalobjekt sanierst, komplexe Statik bearbeitest oder die technische Qualität einer größeren Maßnahme beurteilen musst. Bei der steuerlichen Einordnung der 15-Prozent-Grenze ersetzt der Sachverständige nicht den Steuerberater. Beide brauchen aber dieselbe, nachvollziehbare Dokumentation.
Handwerker müssen die vereinbarte Leistung fachgerecht ausführen und Mängel nach den vertraglichen Regeln beheben. Bei einer Beauftragung nach VOB/B entstehen zusätzliche Anforderungen an Abnahme, Nachträge und Mängelanzeige. Vereinbare deshalb vor Beginn, welche Unterlagen du erhältst und welche Prüfungen Bestandteil der Leistung sind.
Eine Übergabemappe schützt den Wert
Führe für jedes Gewerk eine eigene Akte. Sie sollte mindestens enthalten:
Rechnungen: Auftrag, Nachtrag, Abschlagsrechnung und Schlussrechnung.
Fotos: Zustand vor Beginn, verdeckte Bauteile und fertige Ausführung.
Prüfprotokolle: Messungen, Einstellungen, technische Abnahmen und Anlagenunterlagen.
Genehmigungen: Bauunterlagen, Freigaben, Denkmalschutz und Förderbescheide.
Übergabe: Bedienungsanleitungen, Wartungsintervalle, Gewährleistungsdaten und Pläne.
Diese Mappe hilft bei der Vermietung, beim Steuerberater, im Bankgespräch und bei einem späteren Verkauf. Sie macht aus einer behaupteten Modernisierung einen belegbaren Gebäudezustand.
Sanierungs-Checkliste für den nächsten Deal
Die Sanierungsprüfung beginnt vor dem Notartermin. Du brauchst zuerst die Standort- und Mietdaten: aktuelle Nettokaltmieten, Leerstände, Mietverträge, Wohnflächen und realistische Zielmieten. Ohne diese Informationen lässt sich kein Gewerk sinnvoll in die Rendite einordnen.
Danach folgt die technische Due Diligence. Erfasse Baujahr, Energieausweis und dessen Typ, Zustand von Dach, Fassade, Fenstern, Heizung, Elektrik, Bädern und Innenausbau. Notiere bei Fenstern und Außenbauteilen vorhandene U-Werte oder fehlende Nachweise. Fehlende Daten gehören als Risiko in die Kalkulation, nicht in eine Fußnote.
Die Reihenfolge für die Objektprüfung
Standort und Miete: Nachfrage, Mietniveau, Zielmieter und Leerstandsrisiko prüfen.
Substanz: Schäden, Restlebensdauer, Schadstoffe und technische Abhängigkeiten erfassen.
Kosten: Mengen je Gewerk, Einheitspreise, Varianten und Aufschlag für Unvorhergesehenes kalkulieren.
Steuern: Gebäude-Anschaffungskosten, 15-Prozent-Schwelle und Rechnungszeitraum mit dem Steuerberater prüfen.
Förderung und Finanzierung: Technische Voraussetzungen, Antragstermin, Eigenkapital und Darlehensstruktur abgleichen.
Genehmigung: Bauamt, Denkmalschutz, Statik und mögliche Nutzungsänderung klären.
Vergabe: Generalunternehmer und Einzelgewerke anhand von Kontrolle, Schnittstellen und Preis vergleichen.
Ausführung: Bauzeitenplan, Abhängigkeiten, Leerstand und Nachtragsmanagement festlegen.
Abnahme: Mängel dokumentieren, Restarbeiten terminieren und Zahlungen an die Vertragserfüllung knüpfen.
Dokumentation: Rechnungen, Fotos, Prüfprotokolle und Übergabemappe vollständig ablegen.
Für die laufende Strukturierung kannst du den Sanierungskosten-Rechner von Dealfolio nutzen. Er ordnet Fassade, Dach, Fenster, Heizung, Elektrik, Bad und Innenausbau nach Gewerken, erlaubt frei anpassbare Mengen und Einheitspreise, bildet eine Min-Max-Spanne mit Aufschlag für Unvorhergesehenes und kann die Daten in die Objektkalkulation für die 15-Prozent-Regel übernehmen.
Stop-Kriterien vor dem Kauf
Brich die Prüfung ab oder verhandle den Preis neu, wenn Denkmalauflagen hohe Kosten erzeugen, ohne dass der Standort einen entsprechenden Wertzuwachs trägt. Gleiches gilt bei Förderrisiken, die dein Eigenkapital überfordern, oder bei gravierenden Substanzmängeln, deren Umfang nicht belastbar geschätzt werden kann. Ein Deal, der nur mit optimistischen Mieten, sofortiger Förderung und störungsfreier Ausführung funktioniert, ist kein stabiler Buy-and-Hold-Deal.
Nutze dieselben Daten vom Erstgespräch bis zur Schlüsselübergabe. Auch Unterlagen zur Nebenkostenabrechnung gehören später in eine saubere Bestandsorganisation, weil Sanierung, Vermietung und laufende Bewirtschaftung nicht getrennt voneinander funktionieren.
Wenn du Sanierungen für dein Immobilienportfolio strukturierter kalkulieren möchtest, bündelt Dealfolio Objektkalkulation, Sanierungsplanung, Zeitplan, Kostentracking und die Überwachung der 15-Prozent-Regel in einem Workflow. Starte mit deinen Gewerken, Mengen und Einheitspreisen und prüfe den nächsten Deal mit einer nachvollziehbaren Kosten- und Maßnahmenstruktur.