Grund und Boden Anteil berechnen für mehr AfA
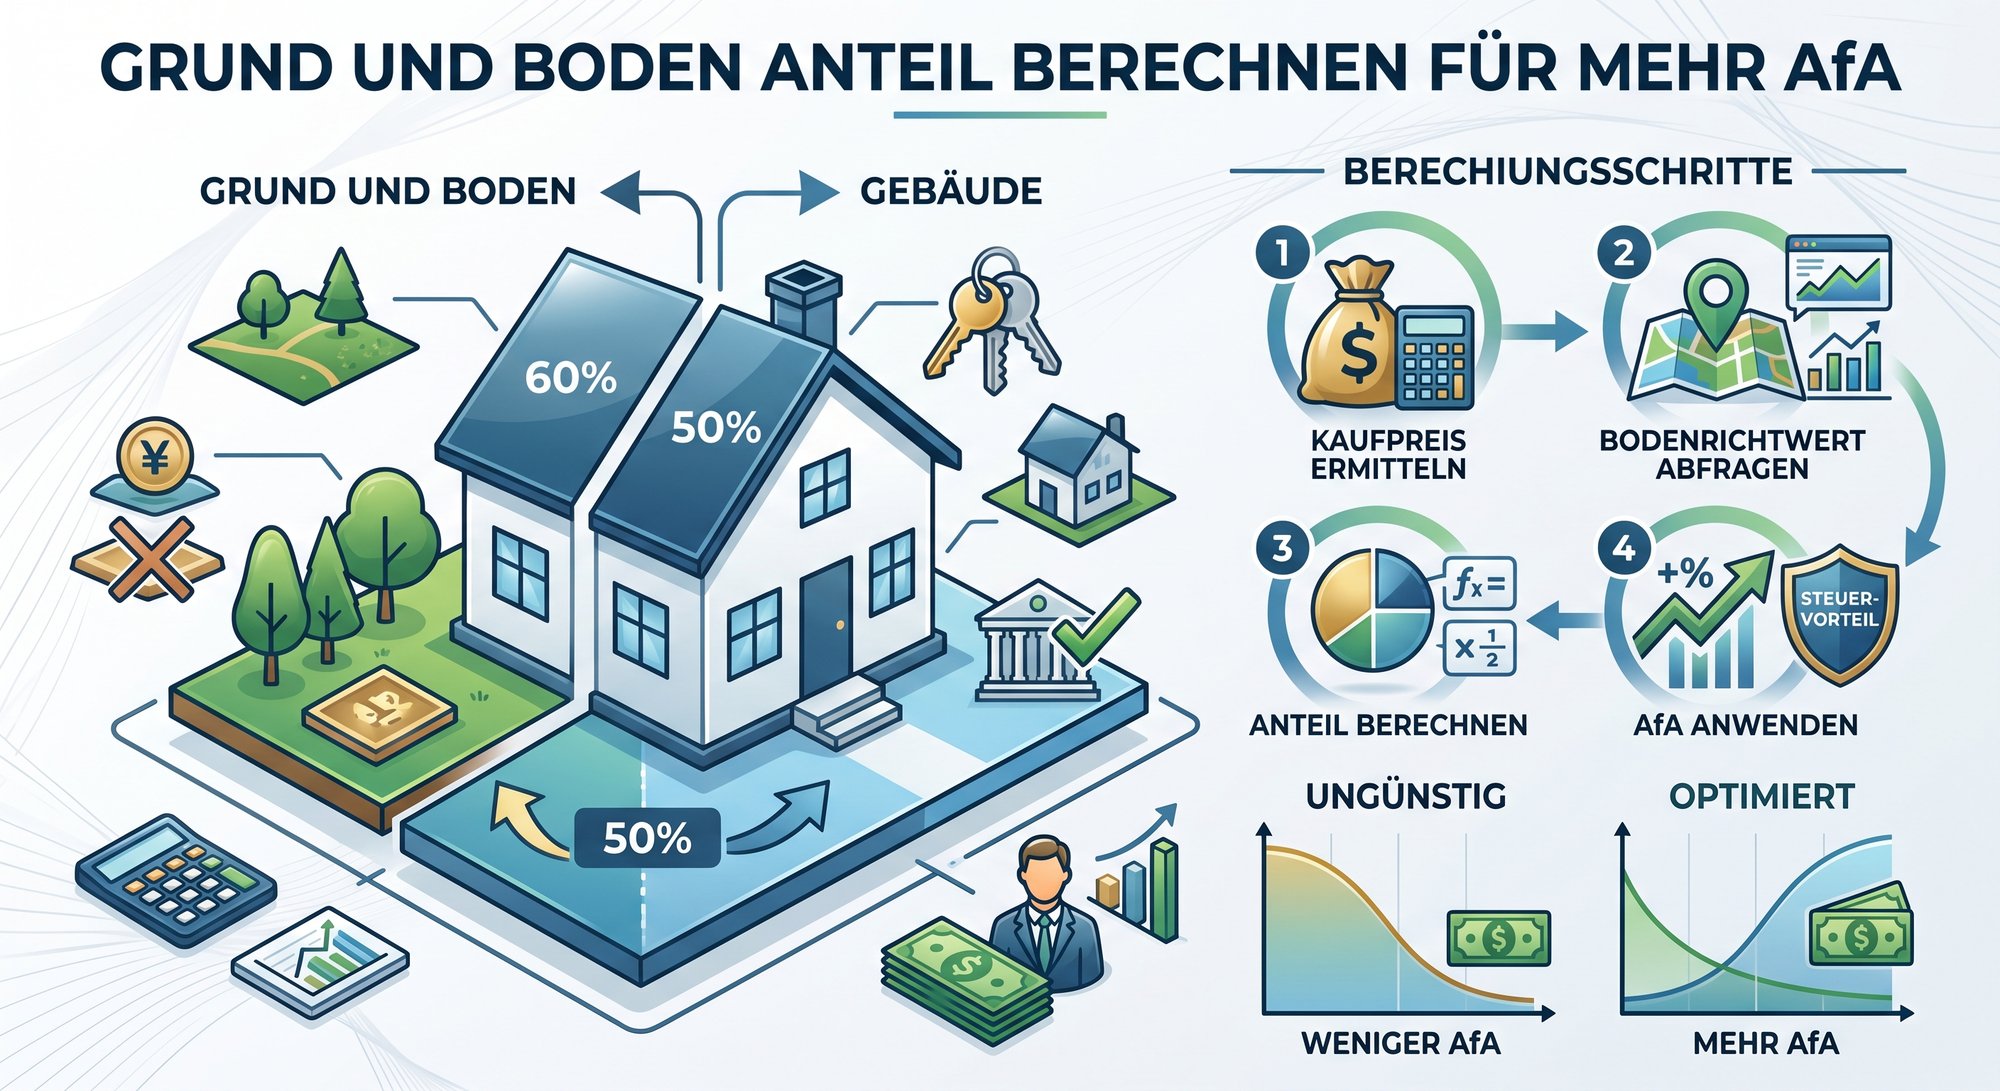
Beim Kauf einer vermieteten Immobilie steht im Notarentwurf häufig nur ein Gesamtkaufpreis. Für die Finanzierung reicht das meist aus. Für die steuerliche Behandlung fehlt aber eine entscheidende Information: Welcher Anteil entfällt auf Grund und Boden, und welcher auf das Gebäude? Genau diese Aufteilung beeinflusst die AfA-Bemessungsgrundlage und damit den steuerlichen Cashflow.
Wer den Grund und Boden Anteil berechnen will, sollte deshalb nicht erst auf den Steuerbescheid warten. Die Aufteilung gehört in die Akquise, in die Renditekalkulation und in die Verhandlung mit Verkäufer, Notar, Bank und Steuerberater. Der praktische Standard besteht aus einer nachvollziehbaren Wertermittlung, einer vertraglichen Festschreibung und einer sauberen Dokumentation aller Eingaben und Annahmen.
Inhaltsverzeichnis
- Warum der Grund und Boden Anteil Ihre Rendite entscheidet
- Die offizielle Berechnungsformel und das BMF-Tool
- Schritt für Schritt zum korrekten Bodenwert
- Vertragliche Festschreibung und typische Fehler
- Auswirkungen auf Abschreibung und Bankgespräche
- Kaufpreisaufteilung im Portfolio richtig dokumentieren
Warum der Grund und Boden Anteil Ihre Rendite entscheidet
Der heikle Punkt kommt oft direkt vor der Beurkundung. Käufer und Verkäufer sind sich beim Gesamtkaufpreis bereits einig, der Notar verliest den Vertrag, und die Aufteilung wirkt wie ein Nebenthema. Steuerlich ist sie das nicht. Wer den Grund und Boden Anteil berechnen will, muss die spätere AfA bereits im Ankauf mitdenken, nicht erst im Steuerbescheid.
Ein hoher Bodenanteil verschiebt die Rendite sofort nach unten, weil weniger Kaufpreis dem Gebäude zugerechnet wird. Bei 400.000 € Kaufpreis senkt ein um 10 Prozentpunkte höherer Bodenanteil die AfA-Basis um 40.000 €, bei 2 % AfA sind das 800 € weniger Abschreibung pro Jahr. Ein zu niedriger Bodenanteil hilft nur dann, wenn er wirtschaftlich sauber hergeleitet und vertraglich nachvollziehbar dokumentiert ist. Genau diese Plausibilität zählt im Streitfall mehr als eine aggressive Quote.
Was ein Mehrfamilienhaus-Deal in der Kalkulation zeigt
Ein typischer Ankauf zeigt den Praxisfehler schnell. In der Renditerechnung steht anfangs eine grobe Aufteilung, später fällt der Bodenrichtwert wegen Lage und Grundstücksgrösse höher aus als erwartet. Der Bodenanteil steigt, der Gebäudeanteil sinkt, und die Kalkulation muss neu gelesen werden.
Das ist kein reines Steuerdetail. Der laufende Cashflow, die Nachsteuer-Rendite und der Vergleich mit anderen Angeboten verschieben sich. Wer eine Immobilie als Kapitalanlage strukturiert analysiert, sollte die Kaufpreisaufteilung deshalb schon in der Deal-Prüfung als festen Baustein führen, nicht erst in der Steuerakte.
Praxisregel: Ein hoher Gebäudeanteil bringt nur dann etwas, wenn Boden- und Gebäudewert getrennt nachvollziehbar ermittelt und im Vertrag sauber festgehalten werden.
Warum pauschale Prozentwerte nicht genügen
Ein fixer Daumenwert für den Bodenanteil taugt höchstens als Einstieg. Bodenrichtwert, Grundstücksfläche, Miteigentumsanteil, Nutzung und Gebäudestandard verschieben das Ergebnis deutlich. Eine Wohnung in guter Lage braucht daher eine andere Herleitung als ein identisches Haus auf einem grösseren Grundstück in weniger gefragter Umgebung.
Für die Verhandlungsführung am Notar ist genau das der Hebel. Wer die Aufteilung mit einer belastbaren Herleitung vorbereitet, kann sie im Vertrag eher durchsetzen und zugleich für Bank und Finanzamt als Audit-Trail dokumentieren. Die Linie dahinter ist klar: erst sauber rechnen, dann verhandeln, dann festschreiben. Die BFH-Rechtsprechung zur Kaufpreisaufteilung verlangt eine getrennte Ermittlung von Boden- und Gebäudewert und eine Verteilung des Gesamtkaufpreises nach diesem Verhältnis, wie die Darstellung der BFH-Rechtsprechung zur Kaufpreisaufteilung erläutert.
Die offizielle Berechnungsformel und das BMF-Tool
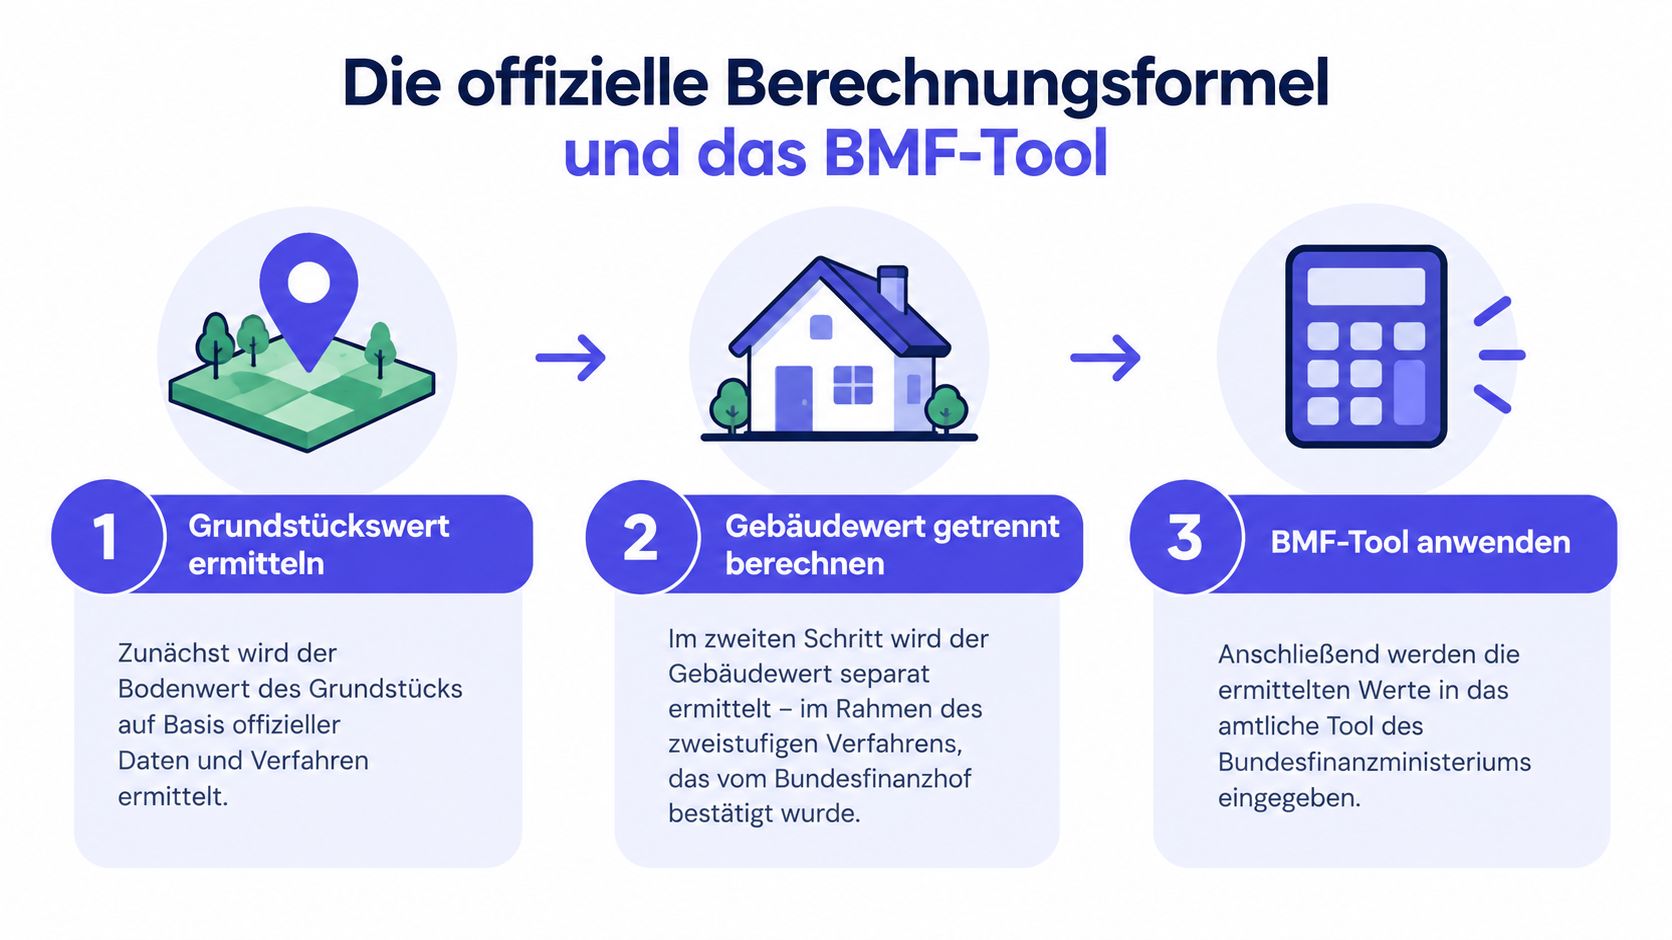
Die Berechnung folgt einer klaren Zweiteilung. Zuerst werden Bodenwert und Gebäudewert separat ermittelt. Danach wird der Gesamtkaufpreis anhand des Verhältnisses dieser beiden Werte aufgeteilt. Diese Vorgehensweise hat der Bundesfinanzhof bestätigt. Eine reine Restwertmethode oder die blinde Übernahme eines pauschalen Verwaltungswerts reicht für eine belastbare Prüfung nicht aus.
Für den Bodenwert bildet die amtliche Anleitung eine einfache Grundlage:
Bodenwert = Grundstücksgrösse × Bodenrichtwert × Miteigentumsanteil
Bei einem allein gehaltenen Grundstück entspricht der Miteigentumsanteil dem vollständigen Anteil. Bei einer Eigentumswohnung oder einem Teileigentum muss die Grundstücksfläche mit dem im Grundbuch beziehungsweise Vertrag ausgewiesenen Miteigentumsanteil verknüpft werden. Die offizielle Anleitung zur BMF-Arbeitshilfe nennt ausserdem die Wohnfläche und weitere Objektmerkmale als Bestandteile des Berechnungsgangs.
Diese Eingaben gehören in die Arbeitshilfe
Für die praktische Nutzung der kostenlosen Excel-Arbeitshilfe solltest du die Daten nicht aus dem Exposé übernehmen, sondern aus belastbaren Unterlagen zusammentragen:
- Grundstücksgrösse: Verwende die Fläche aus Grundbuch, Teilungserklärung oder Kaufvertrag.
- Bodenrichtwert: Dokumentiere den verwendeten amtlichen Wert und den zugehörigen Stichtag.
- Miteigentumsanteil: Bei Wohnungseigentum muss der Anteil korrekt eingetragen werden.
- Wohn- und Nutzflächen: Prüfe, ob die Flächenangaben mit den Bauunterlagen und dem Vertrag übereinstimmen.
- Gebäudedaten: Baujahr, Zustand, Nutzung und weitere Merkmale beeinflussen die Gebäudewertermittlung.
- Regionalfaktor: Die Arbeitshilfe berücksichtigt regionsbezogene Korrekturen und nicht nur einen frei gewählten Pauschalfaktor, wie die BMF-Anleitung zur regionalen Berechnung beschreibt.
Der Gebäudewert wird abhängig von Objektart und Datenlage über ein Vergleichswert-, Ertragswert- oder Sachwertverfahren hergeleitet. Bei vermieteten Mehrfamilienhäusern steht in der Praxis typischerweise das Ertragswertverfahren im Vordergrund. Die Arbeitshilfe wurde von der Finanzverwaltung grundlegend aktualisiert und unterstützt typisierte Aufteilungen über Verkehrswert, Ertragswert oder Sachwert. Sie kann auch genutzt werden, um eine bereits im Vertrag enthaltene Aufteilung auf Plausibilität zu prüfen, wie die Einordnung der aktualisierten BMF-Arbeitshilfe erläutert.
Die Datei ist damit kein Freibrief für jedes Ergebnis. Sie schafft einen standardisierten Rechenweg. Ob die Eingaben zum konkreten Objekt passen, bleibt eine fachliche Prüfungsfrage.
Schritt für Schritt zum korrekten Bodenwert
Ein einzelner Rechenfehler kann die gesamte Kaufpreisaufteilung verschieben. Das zeigt ein Beispiel des Bundesfinanzministeriums: Bei einem Bodenrichtwert von 600 € je m² und einer Grundstücksgrösse von 180 m² ergibt sich für den vollständigen Grundstücksanteil ein Bodenwert von 108.000 €. Die dokumentierte BMF-Berechnung bildet dafür den nachvollziehbaren Ausgangspunkt.
180 m² × 600 €/m² = 108.000 € Bodenwert
Bei einer Eigentumswohnung gehört diese Summe nicht automatisch vollständig zum Kaufobjekt. Massgeblich ist nur der zugehörige Miteigentumsanteil. Wer stattdessen die komplette Grundstücksfläche ansetzt, überschätzt den Bodenwert der Einheit und verschiebt damit die spätere Aufteilung.
Rechenweg für die einzelne Einheit
Für die Prüfung sollten Sie die Eingaben in einer festen Reihenfolge dokumentieren:
- Grundstück identifizieren: Übernehmen Sie die Grundstücksfläche aus Grundbuch, Kaufvertragsentwurf oder Teilungserklärung. Abweichungen müssen vor der Berechnung geklärt werden.
- Bodenrichtwert zuordnen: Prüfen Sie, ob der Wert zur richtigen Bodenrichtwertzone und zum Bewertungsstichtag gehört.
- Miteigentumsanteil anwenden: Multiplizieren Sie Grundstücksfläche und Bodenrichtwert zunächst zum Gesamtbodenwert. Danach wenden Sie den Anteil der Einheit an.
- Gebäudewert separat erfassen: Halten Sie Verfahren, Wohnfläche, Zustand, Nutzung und die verwendeten Eingabewerte fest.
- Belege speichern: Legen Sie Berechnung, Grundbuchauszug, Bodenrichtwertnachweis und Bewertungsunterlagen gemeinsam zum Ankauf ab.
Ein dokumentiertes BFH-Verfahren zeigt, wie detailliert dieser Audit-Trail aussehen kann. Für den Bodenwert wurden 77.713 € angesetzt. Die Rechenschritte lauteten 1.185 m² × 1.700 €/m² × 38,577/1.000. Der Gebäudewert betrug 28.782 €, hergeleitet aus 39 m² × 738 €/m². Übertragen Sie solche Angaben nicht als Pauschale auf andere Objekte. Der Fall zeigt vielmehr, welche drei Angaben bei einer Eigentumswohnung zusammenpassen müssen: Grundstücksfläche, Bodenrichtwert und Miteigentumsanteil.
Für Dealfolio oder eine vergleichbare Ablage eignet sich ein Datensatz mit folgenden Feldern: Adresse, Flurstück, Grundstücksfläche, Bodenrichtwert, Bodenrichtwertzone, Miteigentumsanteil, Bodenwert, Gebäudewert, Bewertungsverfahren, Kaufpreis und Datum der Berechnung. Ergänzen Sie die verwendeten Dokumente sowie eine kurze Notiz zu offenen Annahmen. So kann der Steuerberater die Rechnung prüfen, und Sie haben für Bank und Finanzamt eine belastbare Entstehungsgeschichte der Aufteilung.
Bewertungsverfahren und Plausibilitätsprüfung
Die Objektart bestimmt, welche Eingaben den Gebäudewert prägen. Bei vermieteten Mehrfamilienhäusern verknüpft das Ertragswertverfahren unter anderem Bodenwert, Rohertrag, Reinertrag und Bodenwertverzinsung. Beim Sachwertverfahren stehen Gebäudeherstellung, Zustand und wertmindernde Faktoren im Vordergrund. Das Vergleichswertverfahren orientiert sich stärker an vergleichbaren Objekten und Transaktionen. Die BMF-Arbeitshilfe stellt diese typisierten Wege bereit, nimmt Ihnen die Auswahlprüfung aber nicht ab.
Beantworten Sie vor der Übernahme des Ergebnisses mindestens diese Fragen:
- Passt der Bodenrichtwert zur richtigen Zone?
- Stimmt die Fläche mit Grundbuch und Vertrag überein?
- Ist der Miteigentumsanteil korrekt eingesetzt?
- Passt das Bewertungsverfahren zur Objektart?
- Sind Zustand, Nutzung und Wohnfläche belegt?
Ein pauschaler Bodenanteil kann als erste Orientierung dienen. Für den Ankauf und die spätere steuerliche Dokumentation braucht es die objektbezogene Herleitung. Unterschiedliche Lagen, Nutzungen und Gebäudezustände führen zu unterschiedlichen Ergebnissen. Sichern Sie deshalb jede Version der Rechnung und lassen Sie die Aufteilung vor der Beurkundung fachlich prüfen.
Vertragliche Festschreibung und typische Fehler
Der häufigste Fehler entsteht im Kaufvertrag, nicht in der Excel-Datei. Der Investor berechnet den Grund- und Bodenanteil, stimmt ihn mit dem Steuerberater ab und lässt anschließend trotzdem nur den Gesamtkaufpreis beurkunden. Damit fehlt der wichtigste Anker für die spätere steuerliche Dokumentation und für die Prüfung im Portfolio.
Fehlt die Aufteilung im Vertrag, müssen Boden- und Gebäudewert zunächst getrennt ermittelt werden. Anschließend wird der Gesamtkaufpreis im Verhältnis dieser Verkehrswerte verteilt. Diese Systematik wird auch in der steuerlichen Einordnung der Kaufpreisaufteilung als Standard beschrieben.
Was in den Vertragsentwurf gehört
Die Aufteilung sollte vor dem Notartermin im Entwurf stehen. So lassen sich Rechenweg, Annahmen und Abgrenzungen noch verhandeln. Für die Abstimmung mit dem Verkäufer hilft eine konkrete Klausel:
Formulierungsvorschlag für den Entwurf: „Vom Kaufpreis entfallen 108.000 € auf Grund und Boden (180 m² × 600 €/m²) und XXX € auf das Gebäude, ermittelt nach Ertragswertverfahren laut BMF-Arbeitshilfe Stand [Datum].“
Die Zahlen müssen natürlich zum konkreten Objekt passen. Der Entwurf sollte außerdem Stellplätze, Einbauten oder andere Bestandteile des Kaufobjekts getrennt ausweisen, wenn sie eigenständig bewertet und steuerlich anders behandelt werden. Eine hohe Gebäudequote allein ist kein gutes Verhandlungsergebnis. Maßgeblich bleibt eine wirtschaftlich plausible Herleitung.
Der stärkste Vertrag ist nicht der mit dem höchsten Gebäudeanteil, sondern der mit dem höchsten plausiblen Gebäudeanteil und einer nachvollziehbaren Herleitung.
Warum das BMF-Tool allein nicht reicht
Die Arbeitshilfe unterstützt die Berechnung, ersetzt aber keine Prüfung der Eingaben. Ein veralteter Bodenrichtwert, eine falsche Grundstücksfläche oder eine unzutreffende Nutzungsart kann ein formal sauberes, sachlich jedoch unpassendes Ergebnis erzeugen.
Auch eine vertraglich vereinbarte Quote ist nicht unangreifbar. Die BFH-Entscheidung zur Aufteilung von Grund und Boden und Gebäude (Az. IX R 26/19) zeigt: Eine Vertragsquote muss sich an den tatsächlichen Wertverhältnissen messen lassen. Pauschale Verwaltungswerte dürfen die Aufteilung nicht ohne Weiteres ersetzen.
Vor der Beurkundung müssen dieselben Unterlagen vorliegen bei:
- Käufer: Prüft die Auswirkungen auf Rendite- und AfA-Kalkulation.
- Steuerberater: Beurteilt Plausibilität und spätere steuerliche Verwendung.
- Notar: Übernimmt die abgestimmte Aufteilung korrekt in den Vertrag.
Eine mündliche Absprache, ein nachträglicher Excel-Export oder eine Quote ohne Belege reicht nicht. Der Audit-Trail beginnt mit dem Vertragsentwurf und verknüpft Berechnung, Vertrag, Steuerunterlagen und spätere Änderungen.
Auswirkungen auf Abschreibung und Bankgespräche
Der Gebäudeanteil wirkt langfristig in der Bestandsführung weiter. Er bildet die Grundlage für die steuerliche Abschreibung, während der Bodenanteil nicht abgeschrieben wird. Eine Kaufpreisaufteilung beeinflusst damit nicht nur die erste Steuererklärung, sondern auch die laufende Cashflow-Planung und die Vergleichbarkeit verschiedener Objekte.
Für das Bankgespräch sollte die Berechnung nicht als lose Excel-Datei auf dem Laptop liegen. Besser ist ein kurzer Bericht mit Kaufpreis, Grundstücksdaten, Bodenrichtwert, Miteigentumsanteil, Bewertungsverfahren, Gebäudewert, Aufteilung und Quellenstand. So kann der Finanzierungspartner erkennen, welche Annahmen in der Rendite- und Cashflow-Rechnung verwendet wurden.
Steuerliche und finanzielle Sicht zusammenführen
Banken beurteilen Immobilien mit eigenen Bewertungsansätzen. Die steuerliche Kaufpreisaufteilung und der bankinterne Beleihungswert verfolgen deshalb nicht zwingend dasselbe Ziel. Das ist kein Widerspruch, sondern ein Grund mehr, die verwendeten Werte sauber zu trennen und jeweils zu erklären.
In der Wirtschaftlichkeitsrechnung sollte der Gebäudeanteil mit der AfA-Bemessungsgrundlage verknüpft sein. Im Renditerechner für Immobilien gehört diese Grösse deshalb nicht in ein Nebenblatt, sondern in die zentrale Objektkalkulation. Wer die Aufteilung später ändert, muss auch prüfen, welche Rendite-, Cashflow- und Steuerannahmen davon abhängen.
Spätere Veränderungen richtig einordnen
Der maßgebliche Zeitpunkt der Kaufpreisallokation ist ein häufig übersehener Punkt. Die Aufteilung beruht grundsätzlich auf den Wertverhältnissen zum relevanten Zeitpunkt und nicht auf einer simplen Restwertmethode. Das ist besonders wichtig, wenn später saniert wird oder sich Bodenwerte stark verändern, wie der Fachbeitrag zum maßgeblichen Zeitpunkt der Kaufpreisallokation erläutert.
Eine nachträgliche Sanierung macht die ursprüngliche Kaufpreisaufteilung deshalb nicht automatisch obsolet. Sie kann aber eigene steuerliche und wirtschaftliche Folgen haben. Neue Massnahmen, Rechnungen und Wertansätze sollten getrennt erfasst werden, statt die ursprüngliche Aufteilung rückwirkend unkontrolliert zu überschreiben.
Kaufpreisaufteilung im Portfolio richtig dokumentieren
Die Kaufpreisaufteilung gehört in die zentrale Objektakte, nicht in einen später zu suchenden Steuerordner. Sie begleitet den Ankauf, die Verhandlung mit dem Notar, die Sanierungsplanung und die laufende Bestandsführung. Für jedes Objekt müssen Berechnung, Bodenrichtwert, Flächenangaben, Bewertungsverfahren und Vertragsfassung eindeutig zusammenpassen.
Entscheidend ist eine nachvollziehbare Versionskette. So arbeiten Steuerberater, Bank und eigene Renditekalkulation mit derselben Grundlage, statt abweichende Gebäudeanteile zu verwenden. Ein pauschaler Rechenwert genügt nicht, wenn die konkrete Immobilie, der Vertrag und die angesetzten Werte später geprüft werden.
Ein belastbarer Objekt-Datensatz
Lege pro Objekt einen festen Dokumentationspfad an:
- Akquise: BMF-Excel mit Eingaben, Bewertungsannahmen und Bodenrichtwert-Stichtag als PDF sichern.
- Verhandlung: Notarentwurf und die darin vorgesehene Kaufpreisaufteilung ablegen.
- Beurkundung: Finale Vertragsfassung eindeutig mit Datum und Objekt verknüpfen.
- Steuern: Gebäudeanteil und AfA-Bemessungsgrundlage für den Steuer-Export festhalten.
- Bestand: Sanierungsrechnungen, spätere Wertansätze und Bankberichte getrennt ergänzen.
Diese Reihenfolge schafft einen Audit-Trail für Bank und Finanzamt. Jede Änderung bleibt als neue Version erkennbar, während die ursprüngliche Annahme erhalten bleibt. Das ist besonders hilfreich, wenn sich Rendite, Cashflow oder Finanzierungsbedarf im Portfolio verändern. Für die laufende Analyse lassen sich die Daten mit strukturierten Rendite-Immobilien verbinden.
Dealfolio bündelt dafür Objektakquise, Kalkulation, Sanierungsplanung sowie Bestands- und Portfoliosteuerung. Hinterlege dort pro Immobilie die Berechnung, Vertragsdokumente und Steuerexporte, damit dieselbe Quelle in Bankgespräch und Steuerprüfung vorliegt. Dealfolio unterstützt so eine versionierte Objektakte statt verteilter Dateien mit unklaren Bearbeitungsständen.