Mehrfamilienhaus oder Eigentumswohnung als Kapitalanlage?
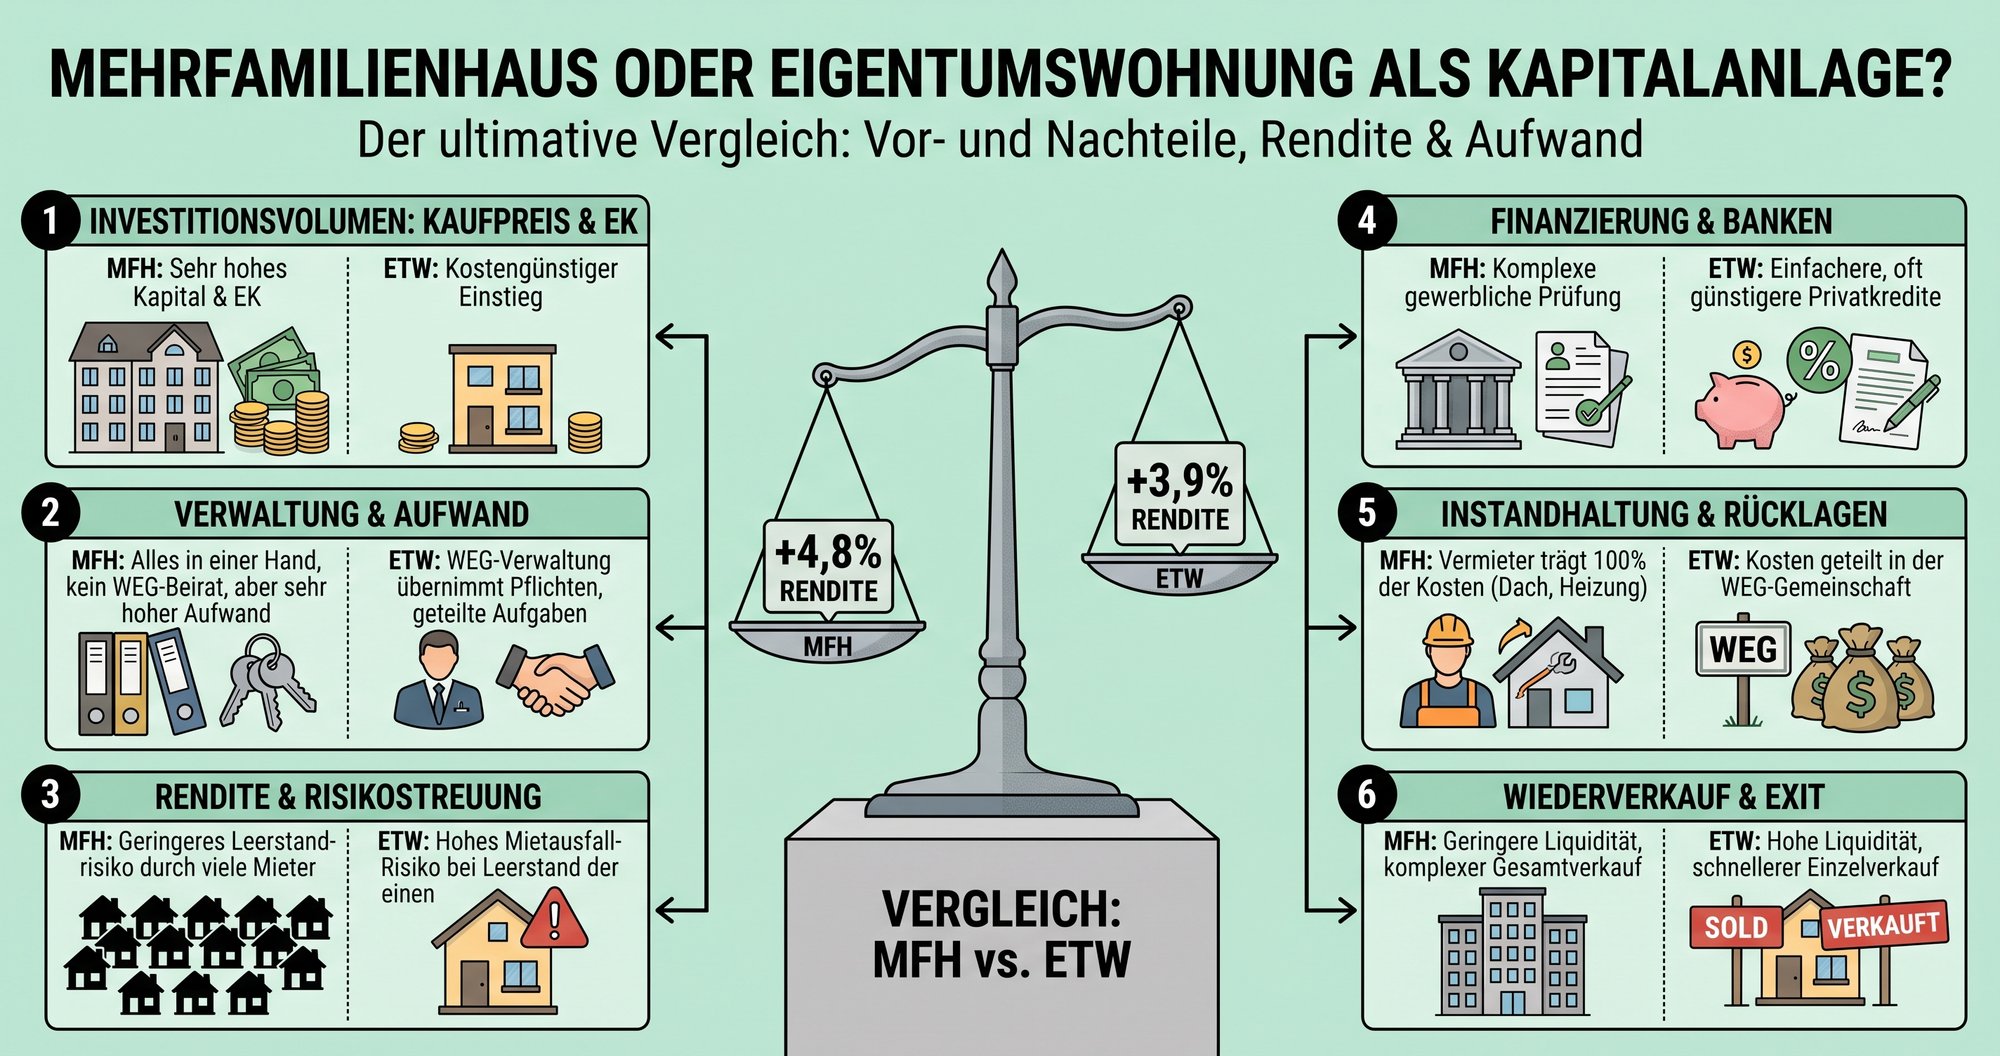
Sie haben Eigenkapital, eine solide Bonität und zwei interessante Angebote auf dem Tisch. Die Eigentumswohnung liegt zentral, ist überschaubar und scheint einfach vermietbar. Das kleine Mehrfamilienhaus am Stadtrand kostet mehr, bringt aber mehrere Mietverhältnisse und deutlich mehr Verantwortung mit. Die entscheidende Frage lautet nicht, welches Objekt auf dem Papier die höhere Bruttomietrendite zeigt. Entscheidend ist, welches Objekt Ihre Finanzierungsfähigkeit über fünf bis zehn Jahre stärkt, ohne Sie durch Sanierungen, Leerstand oder schwachen Cashflow zu blockieren.
Inhaltsverzeichnis
- Zwei Objekte, zwei Wege zum Vermögensaufbau
- Was MFH und ETW als Kapitalanlage wirklich bedeuten
- Rendite, Risiko, Verwaltung und Skalierung im direkten Vergleich
- Warum pauschale Renditevergleiche in die Irre führen
- Due Diligence, Verwaltung und Zeitaufwand im Alltag
- Finanzierbarkeit und Wachstum über fünf bis zehn Jahre
- Welche Immobilie zu welchem Anlegertyp passt
- Klare Empfehlung, Warnsignale und nächste Schritte
Zwei Objekte, zwei Wege zum Vermögensaufbau
Der Anleger in diesem Szenario kann zwei sehr unterschiedliche Wege einschlagen. Mit der Eigentumswohnung kauft er einen klar abgegrenzten Baustein. Mit dem Mehrfamilienhaus übernimmt er ein gesamtes Gebäude, mehrere Mietverträge und eine größere operative Aufgabe. Beide Wege können funktionieren, aber sie führen nicht automatisch zum gleichen Portfolio.
Mehrfamilienhäuser sind in Deutschland kein Nischenprodukt. Ende 2022 gab es rund 3,3 Millionen Mehrfamilienhäuser mit durchschnittlich 6,7 Wohneinheiten. Wohnungen in Mehrfamilienhäusern machten 52,5 Prozent des gesamten Wohnungsbestands aus, wie das Statistische Bundesamt zur Wohnungsfortschreibung ausweist. Für Buy-and-Hold-Anleger ist diese Struktur relevant, weil ein Objekt mehrere Einnahmequellen bündelt.
Die Eigentumswohnung passt häufig zum Einsteiger, der zunächst einen einzelnen Standort, eine WEG und einen überschaubaren Mietvertrag beherrschen möchte. Das Mehrfamilienhaus richtet sich eher an Anleger, die Mietmanagement, technische Verantwortung und Finanzierung als zusammenhängendes System betrachten. Für den Semi-Professional ist die Frage nicht, ob ein Objekt bequem wirkt, sondern ob es sich in eine belastbare Bestandsstrategie einfügt.
Beraterregel: Kaufen Sie nicht die Immobilie, die heute am einfachsten aussieht. Kaufen Sie die Immobilie, deren Risiken Sie nachweislich finanzieren, steuern und dokumentieren können.
Im weiteren Vergleich geht es deshalb um vier Punkte: Renditemechanik, Risikoverteilung, Due Diligence und Wachstumskapazität. Wer nur den Kaufpreis oder die Anfangsrendite betrachtet, übersieht die Faktoren, die den zweiten Ankauf oft erst ermöglichen oder verhindern.
Was MFH und ETW als Kapitalanlage wirklich bedeuten
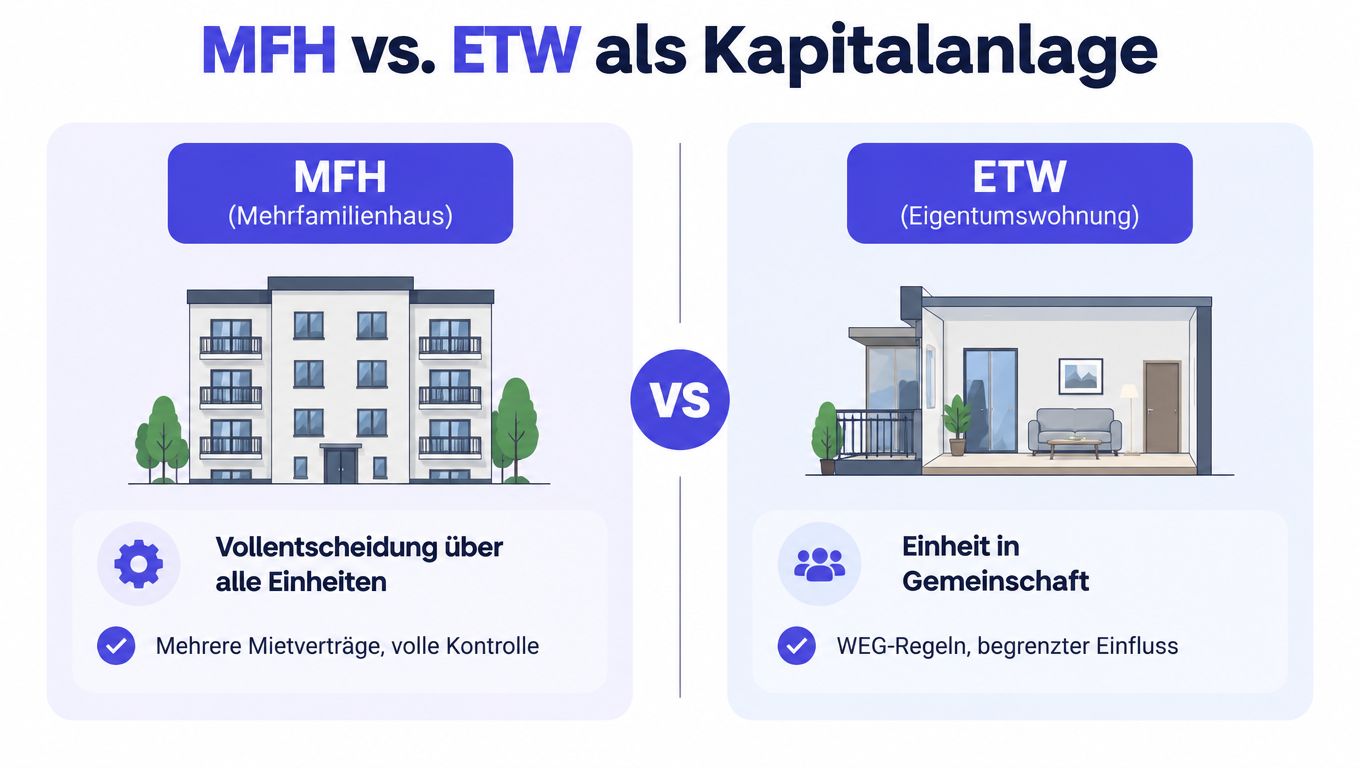
Ein Mehrfamilienhaus ist eine eigenständige Immobilie mit mehreren vermietbaren Einheiten. Der Eigentümer entscheidet selbst über Mietverträge, Instandhaltung, Modernisierung, Finanzierung und den Umgang mit dem Gebäude. Diese Kontrolle schafft Handlungsspielraum, aber sie bedeutet auch, dass technische und finanzielle Risiken nicht auf eine Eigentümergemeinschaft verteilt werden.
Eine Eigentumswohnung ist dagegen eine einzelne Einheit innerhalb einer Wohnungseigentümergemeinschaft. Der Anleger besitzt sein Sondereigentum, teilt sich aber zentrale Gebäudeteile und Entscheidungen mit anderen Eigentümern. Dach, Fassade, zentrale Heizung und Leitungsstränge können deshalb nicht einfach allein beauftragt werden. Beschlüsse, Rücklagen und mögliche Sonderumlagen bestimmen mit, wann und wie Maßnahmen umgesetzt werden.
Die deutsche Wohnstruktur bestätigt diese Trennung. 2022 lag die Eigentumsquote in Ein- und Zweifamilienhäusern bei 78 Prozent, in Mehrfamilienhäusern dagegen bei 16 Prozent. Bundesweit betrug sie 43,7 Prozent, gegenüber 45,1 Prozent im Jahr 2011, wie der Deutschlandatlas zur Eigentumsquote zeigt. Mehrfamilienhäuser prägen damit vor allem den Mietwohnungsbestand, während eine Eigentumswohnung häufig als einzelner Anlagebaustein erworben wird.
Der passende Anlegertyp
Einsteiger mit einem bis drei Objekten: Eine ETW kann passen, wenn WEG-Unterlagen, Hausgeld, Rücklage und Standort überzeugen.
Wachstumsorientierter Privatanleger: Ein MFH kann mehrere Mietverhältnisse und eine zentrale Bewirtschaftung verbinden, bindet aber mehr Kapital und Verantwortung.
Semi-professioneller Bestandshalter: Mehrere MFHs oder kleine Portfolios bieten Chancen zur Zentralisierung von Verwaltung und technischen Prozessen.
Die Objektform sollte deshalb zum Ziel passen. Wer einen einzelnen, gut verkäuflichen Baustein sucht, kann mit einer ETW sinnvoll starten. Wer die Finanzierungskraft eines Gebäudes über mehrere Einheiten entwickeln möchte, sollte ein MFH ernsthaft prüfen.
Rendite, Risiko, Verwaltung und Skalierung im direkten Vergleich
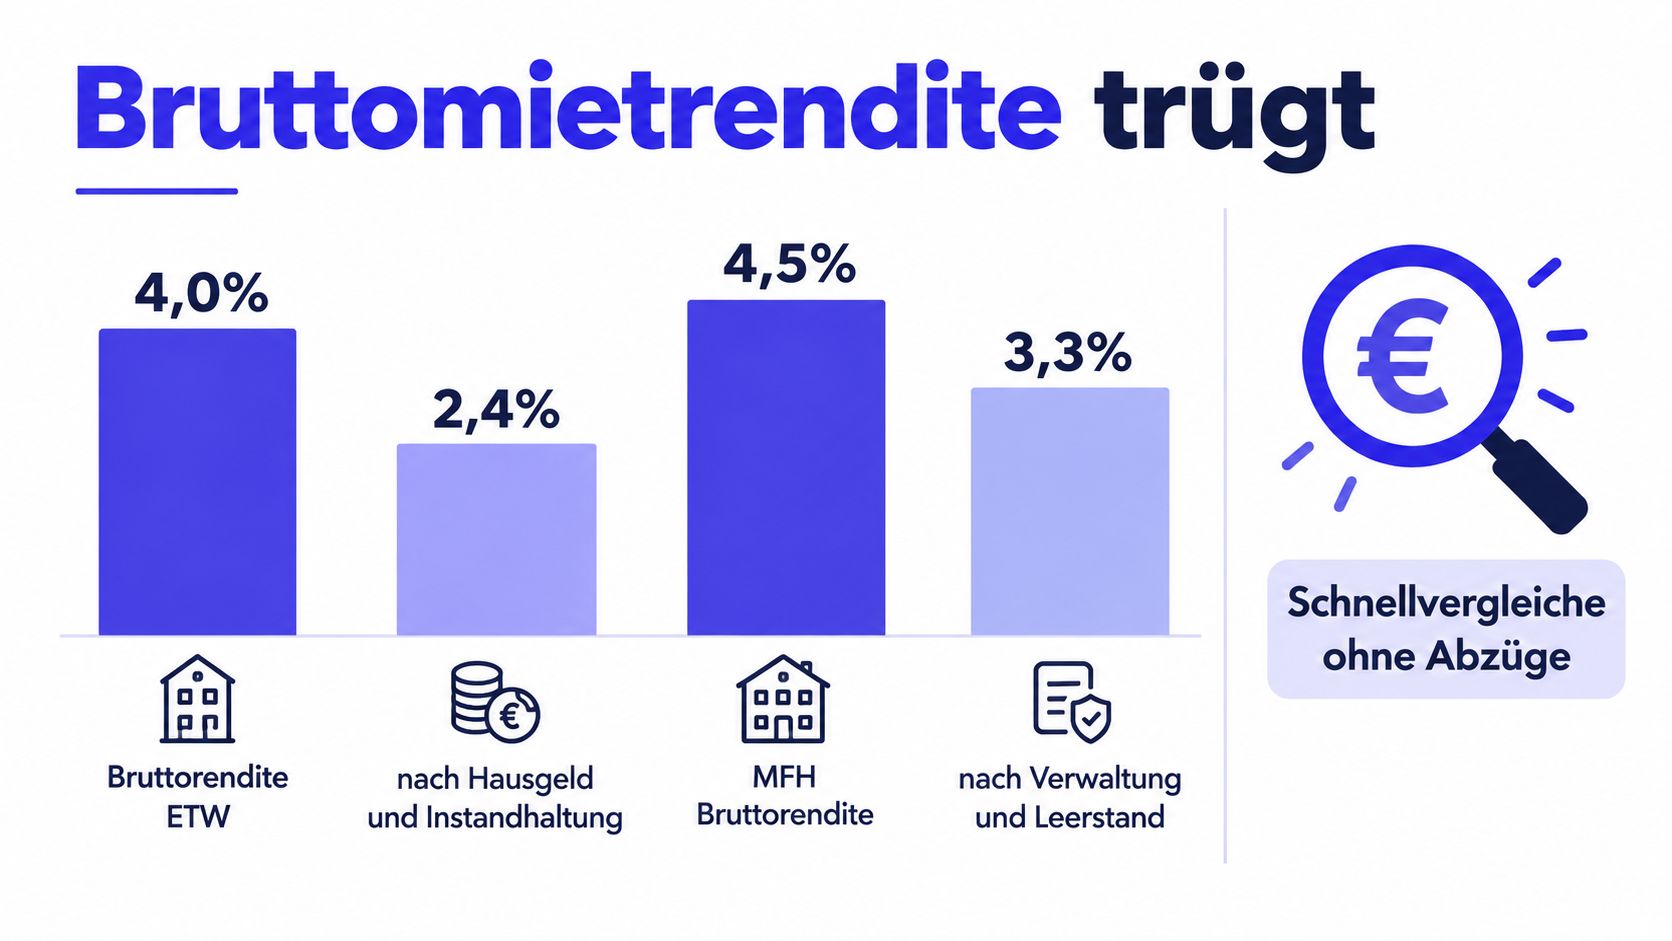
Die Bruttomietrendite beantwortet nur, wie viel Miete im Verhältnis zum Kaufpreis anfällt. Sie sagt wenig darüber aus, wie stark Instandhaltung, Leerstand, Verwaltung, Finanzierung und Gemeinschaftskosten den tatsächlichen Cashflow belasten.
Beim MFH verteilen sich Leerstands- und Mietausfallrisiken auf mehrere Wohnungen. Fällt eine Einheit vorübergehend aus, bleibt ein Teil der Einnahmen bestehen. Gleichzeitig kann eine einzelne große Reparatur, etwa an Dach, Heizung oder Fassade, das gesamte Objekt belasten. Bei der ETW ist die Einnahmenbasis kleiner, dafür kann die WEG bestimmte Gebäudemaßnahmen gemeinschaftlich organisieren. Der Anleger verliert dadurch aber Einfluss auf Termin, Umfang und Finanzierung.
Eine Modellrechnung der WirtschaftsWoche für Berlin verglich ein Mehrfamilienhaus mit 500 m² Wohnfläche mit einer 75-m²-Eigentumswohnung. Unter den dort verwendeten Modellannahmen erzielte das MFH vor Steuern 21,7 Prozent, während die vergleichbar finanzierte ETW rechnerisch eine negative Rendite auswies. Das sind keine Marktmittelwerte. Die Rechnung zeigt vielmehr, wie empfindlich Ergebnisse auf Kaufpreis, Zins, Fremdfinanzierung und laufende Kosten reagieren.
Vier Achsen für die Entscheidung
| Achse | MFH | ETW |
|---|---|---|
| Renditemechanik | Mehrere Mietverhältnisse, zentrale Kostensteuerung, größere CAPEX-Risiken | Einzelne Mieteinnahme, Hausgeld und WEG-Kosten |
| Risikoverteilung | Leerstand kann sich verteilen, Gebäuderisiko liegt vollständig beim Eigentümer | Gemeinschaft teilt Gebäudethemen, Sonderumlagen bleiben möglich |
| Verwaltung | Mehr Mietverträge, Zahlungen, Instandhaltung und Mieterkommunikation | Weniger Mietparteien, aber intensive WEG-Prüfung und Abstimmung |
| Skalierung | Größerer Finanzierungsschritt, mehrere Einheiten auf einmal | Schrittweise Käufe und Einzelverkäufe möglich |
| Kontrolle | Hohe Entscheidungsfreiheit über das Gebäude | Einfluss auf Gemeinschaftseigentum begrenzt |
| Kapitalbindung | Höhere Konzentration in einem Objekt | Kleinere Einzelinvestition, aber mehrere Käufe können teuer werden |
Die Verwaltung wird beim MFH umfangreicher, aber auch zentraler. Ein Eigentümer kann Mietanpassungen, Sanierungsreihenfolge und Dienstleister selbst koordinieren. Bei mehreren ETWs verteilt sich das technische Risiko auf verschiedene Gebäude, doch jedes Objekt bringt eigene WEG-Regeln, Abrechnungen und Rücklagen mit.
Für die Skalierung zählt schließlich nicht nur, wie viele Einheiten ein Ankauf sofort liefert. Entscheidend ist, wie die Bank den laufenden Cashflow, den Beleihungsauslauf und die künftige Anschlussfinanzierung bewertet. Eine einzelne ETW kann leichter zu verkaufen sein. Ein MFH kann dagegen schneller eine relevante Mietbasis schaffen, wenn Kaufpreis, Zustand und Finanzierung tragfähig sind. Einen strukturierten Überblick zu den Grundlagen liefert der Beitrag Immobilien zur Kapitalanlage.
Warum pauschale Renditevergleiche in die Irre führen
Ein Schnellvergleich mit zwei Bruttorenditen führt oft zur falschen Entscheidung. Bei der ETW müssen Anleger Hausgeld, nicht umlagefähige Kosten, Zuführungen zur Erhaltungsrücklage und mögliche Sonderumlagen prüfen. Beim MFH gehören Verwaltung, Mietausfall, Instandhaltung und gebäudeweite Investitionen in die Rechnung.
Die Kaufnebenkosten verändern den Kapitaleinsatz zusätzlich. Beim Kauf einer deutschen Immobilie sind regelmäßig etwa 5 bis 15 Prozent des Kaufpreises für Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls eine Maklerprovision einzuplanen, wie die Sparkasse zu den Immobilienkaufkosten erläutert. Bei einem Kaufpreis von 500.000 Euro entsprechen diese 5 bis 15 Prozent 25.000 bis 75.000 Euro. Diese Summe muss in Eigenkapital- und Finanzierungsplanung separat erscheinen.
Die richtige Kalkulation
Eine belastbare Rechnung trennt mindestens diese Positionen:
Kaufpreis und Nebenkosten: Erfassen Sie den tatsächlichen Kapitaleinsatz, nicht nur den beurkundeten Preis.
Mieteinnahmen: Modellieren Sie Ist-Miete, realistische Marktmiete und mögliche Leerstandsphasen getrennt.
Nicht umlagefähige Kosten: Bei der ETW gehören relevante Hausgeldbestandteile in den Eigentümer-Cashflow.
Instandhaltung: Planen Sie bei der ETW Sondereigentum und WEG-Risiken getrennt. Beim MFH erfassen Sie Dach, Fassade, Heizung und Leitungen als eigene Gewerke.
Finanzierung: Zins, Tilgung, Zinsbindung und Anschlusszins verändern die Liquidität stärker als kleine Unterschiede bei der Bruttorendite.
Steuern: Bewerten Sie Abschreibung und steuerliche Effekte getrennt vom operativen Cashflow.
Die Preise bewegten sich 2025 wieder nach oben. Im ersten Quartal stiegen die Wohnimmobilienpreise bundesweit um 3,8 Prozent gegenüber dem Vorjahresquartal. Eigentumswohnungen in kreisfreien Großstädten außerhalb der sieben größten Städte verteuerten sich um 6,1 Prozent, so die Destatis-Daten zu Wohnimmobilienpreisen. Ein höherer ETW-Preis kann den Einstieg deshalb trotz kleinerem Objekt erschweren. Ein günstiges MFH bleibt umgekehrt nur dann attraktiv, wenn der Sanierungsstau in den Finanzierungsplan passt.
Wer verschiedene Szenarien selbst durchrechnen möchte, kann einen Immobilien-Renditerechner als Ausgangspunkt nutzen. Entscheidend ist, dass die Rechnung nicht bei der Bruttomiete endet.
Due Diligence, Verwaltung und Zeitaufwand im Alltag
Eine Eigentumswohnung wirkt kleiner, ist aber nicht automatisch schneller geprüft. Beim MFH stehen mehrere Mietverhältnisse, Mietrückstände, Betriebskosten, technische Gewerke und die Gesamtwirtschaftlichkeit des Gebäudes auf der Liste. Bei der ETW konzentriert sich die Prüfung auf die Einheit, ergänzt aber eine eigenständige WEG-Due-Diligence. Bei einer ETW gehören Teilungserklärung beziehungsweise Gemeinschaftsordnung, Wirtschaftsplan, Jahresabrechnungen, Beschlusssammlung, Protokolle der Eigentümerversammlungen und die Höhe der Erhaltungsrücklage zu den zentralen Dokumenten. Die Rücklage ist nicht einfach frei verfügbares Guthaben der Wohnung. Sie dient der Finanzierung künftiger Arbeiten am Gemeinschaftseigentum und muss im Zusammenhang mit geplanten Maßnahmen gelesen werden.
Der Prüfprozess
Erstkontakt und Unterlagenbeschaffung: Fordern Sie Exposé, Mietdaten, Grundrisse, Abrechnungen und Finanzierungsinformationen an.
Technische Prüfung: Beim MFH prüfen Sie Gebäudehülle, Heizung, Leitungen und Wohnungszustände. Bei der ETW trennen Sie Sondereigentum von Gemeinschaftseigentum.
Wirtschaftliche Prüfung: Kontrollieren Sie Mieteingänge, Rückstände, Kosten, Leerstand und geplante Investitionen.
Finanzierung: Überführen Sie Kaufpreis, Nebenkosten, Sanierung und Cashflow in eine bankfähige Struktur.
Vertrag und Notar: Erst wenn offene Unterlagen und Risiken geklärt sind, sollte der Kaufvertrag vorbereitet werden.
Für MFH- und ETW-Deals kann ein vergleichbarer Prüfprozess erforderlich sein. Eine öffentlich belegte, allgemein gültige Durchschnittszahl für die Wochen von Erstkontakt bis Abschluss liegt nicht vor, wie auch die Übersicht zur Instandhaltungsrücklage und WEG-Struktur verdeutlicht. Die ETW ist bei der Objektgröße kleiner, aber die WEG-Unterlagen erzeugen zusätzliche Prüfschritte.
Im laufenden Betrieb unterscheiden sich die Aufgaben deutlicher. Das MFH verlangt Mietermanagement, Zahlungskontrolle, Neuvermietung, Dienstleistersteuerung und technische Dokumentation für das gesamte Gebäude. Bei der ETW fällt die direkte Mietverwaltung kleiner aus, dafür müssen WEG-Abrechnungen, Beschlüsse und Sonderumlagen laufend beobachtet werden. Ein zentrales System reduziert dabei nicht die Verantwortung, aber es verhindert, dass wichtige Informationen in E-Mails und Einzeldateien verschwinden.
Finanzierbarkeit und Wachstum über fünf bis zehn Jahre
Die erste Immobilie muss den nächsten Kauf ermöglichen. Dafür zählen monatlicher Cashflow, Tilgung, Beleihungsauslauf, Zinsbindungs-Timeline und die bankseitige Bewertung künftiger Mietüberschüsse gemeinsam. Eine hohe Anfangsrendite hilft wenig, wenn das Objekt später keinen Finanzierungsspielraum lässt.
Ein MFH schafft durch mehrere Einheiten schnell eine größere Mietbasis. Leerstände wirken sich dann nicht auf die gesamte Einnahme aus. Dafür bündelt ein Kauf Eigenkapital, Verschuldung und technisches Risiko in einem Gebäude. Eine ETW lässt sich schrittweise erwerben und einzeln verkaufen. Höhere Quadratmeterpreise, Hausgeld und mögliche Sonderumlagen können den laufenden Überschuss jedoch begrenzen.
Die entscheidende Kennzahl ist die Fähigkeit, nach dem ersten Ankauf weiter finanzierbar zu bleiben.
Steigende Wohnimmobilienpreise erhöhen den Kapitalbedarf beim nächsten Erwerb. Im zweiten Quartal 2025 stiegen die Preise im Jahresvergleich, Eigentumswohnungen in den sieben größten Städten legten ebenfalls zu. Für die Planung zählt deshalb nicht nur der heutige Kaufpreis, sondern der erwartete Eigenkapitalbedarf des nächsten Deals.
Was in die Wachstumssimulation gehört
Zinsbindungs-Timeline: Halten Sie fest, wann die Zinsbindung endet und welche Restschuld dann bestehen kann.
Tilgungswirkung: Prüfen Sie, wie die Tilgung den Beleihungsauslauf und die spätere Kreditfähigkeit verändert.
Cashflow-Stress: Rechnen Sie Leerstand, höhere nicht umlagefähige Kosten, Sanierung und einen möglichen Anschlusszins getrennt durch.
Portfolioebene: Bewerten Sie, ob das erste Objekt zusätzliche Einheiten ergänzt oder die Bankkapazität blockiert.
Liquiditätsreserve: Planen Sie Mittel für Sonderumlagen bei der ETW sowie für Dach, Heizung und Fassade beim MFH ein.
Eine 15-Jahres-Prognose mit Szenariosimulation zeigt, ob das Objekt auch bei veränderten Bedingungen tragfähig bleibt. Der Rechner zur Abschreibung einer Immobilie ergänzt die steuerliche Betrachtung. Er ersetzt keine Cashflow- und Finanzierungsplanung.
Dealfolio kann diese Prüfung mit Gebäude-Check, WEG-Due-Diligence und einer Zinsbindungs-Timeline in einen wiederholbaren Arbeitsprozess überführen. Entscheidend bleibt die Auswertung der konkreten Zahlen.
Für ein Zielportfolio mit fünf bis fünfzehn Einheiten gibt es keine pauschale Siegerform. Ein solides MFH kann mehrere Einheiten schneller bündeln. Mehrere ETWs verteilen Risiken über Gebäude und Standorte. Die bessere Wahl lässt nach dem ersten Kauf Cashflow, Beleihungsspielraum und Liquidität für den nächsten Schritt übrig.
Welche Immobilie zu welchem Anlegertyp passt
Die passende Objektform hängt weniger von der persönlichen Vorliebe als von Kapital, Zeit und Wachstumstempo ab. Drei Profile zeigen, wie sich die Entscheidung in der Praxis zuspitzen lässt.
Der Buy-and-Hold-Einsteiger
Wer ein bis drei Objekte aufbauen möchte, kann mit einer ETW beginnen, wenn die WEG gesund ist und der Standort eine stabile Vermietung ermöglicht. Der Anleger sollte die Rücklage, Protokolle, Wirtschaftsplan, Hausgeld und anstehende Maßnahmen prüfen. Eine kleine Einheit ist kein Freifahrtschein. Eine schwache WEG kann mehr operative Unsicherheit erzeugen als ein gut geführtes kleines MFH.
Der wachstumsorientierte Privatanleger
Wer fünf bis fünfzehn Einheiten anstrebt, sollte ein erstes MFH nicht aus Prinzip ausschließen. Mehrere Mietverträge schaffen eine breitere Einnahmenbasis und erlauben eine zentrale Sanierungs- und Verwaltungsplanung. Ergänzende ETWs in anderen Lagen können später die Konzentration auf ein Gebäude reduzieren.
Diese Strategie funktioniert nur, wenn das MFH technisch verstanden und finanziell konservativ kalkuliert ist. Eine deutsche Bestandsstudie beschreibt das typische Mehrfamilienhaus als 42 Jahre alt, mit etwa 521 m² beheizter Fläche, sieben Wohneinheiten und überwiegender Erdgasheizung. Raumwärme macht rund 77 Prozent des Endenergieverbrauchs im Gebäudebereich aus, wie die Bestandsstudie des Umweltbundesamts ausführt. Bei einem solchen Gebäude gehören Energiezustand und Heizsystem in die Ankaufentscheidung, nicht in eine spätere Nebenrechnung.
Der semi-professionelle Bestandshalter
Bei zehn bis fünfundzwanzig oder mehr Einheiten sprechen zentrale Prozesse für mehrere MFHs oder kleine Portfolios. Mietverwaltung, Sanierungsplanung, Dokumentation und Bankkommunikation lassen sich stärker bündeln. ETWs können ergänzen, wenn sie strategisch in andere Lagen oder Risikoprofile passen.
Beantworten Sie vor dem Kauf diese Fragen:
Ziel: Wollen Sie einen einzelnen stabilen Baustein oder schnell mehrere Einheiten aufbauen?
Zeit: Können Sie Mieter, Dienstleister und technische Themen selbst steuern?
Kapital: Übersteht Ihre Liquidität Kaufnebenkosten, Leerstand und ungeplante Maßnahmen?
Technik: Verstehen Sie Alter, Heizsystem, Dach, Fassade und Leitungsnetze?
Finanzierung: Wie verändert der Ankauf Ihre Fähigkeit, innerhalb der nächsten Jahre weiterzukaufen?
Dokumentation: Können Sie Bank, Steuerberater und Verwaltung mit konsistenten Daten versorgen?
Für die operative Umsetzung lassen sich Pipeline, Objektkalkulation, Gebäude-Check, Sanierungsplanung, Portfolio-Analyse, Mieterverwaltung und Bankbericht in Dealfolio bündeln. Das System erfasst bei einem Gebäude-Check den Zustand nach Gewerken und unterstützt die getrennte Betrachtung von Gemeinschaftseigentum und Sondereigentum.
Klare Empfehlung, Warnsignale und nächste Schritte
Die richtige Wahl zeigt sich daran, ob das Objekt Ihre Finanzierungskraft über fünf bis zehn Jahre stärkt. Nehmen Sie die ETW, wenn Sie mit begrenztem Kapitaleinsatz starten, die WEG finanziell und organisatorisch solide arbeitet und nach dem Kauf ausreichend Liquidität für den nächsten Schritt bleibt. Nehmen Sie das MFH, wenn mehrere Einheiten, ein beherrschbarer Gebäudezustand und tragfähiger Cashflow weitere Finanzierungen unterstützen.
Bei der ETW sind eine geringe Erhaltungsrücklage, beschlossene Großsanierungen und ungeklärte Sonderumlagen klare Warnsignale. Ein überhitzter Standort mit stagnierenden Mieten kann die vermeintliche Sicherheit der kleinen Einheit zusätzlich schwächen. Prüfen Sie deshalb Protokolle, Wirtschaftsplan, Rücklage und geplante Maßnahmen der gesamten WEG, nicht nur die Wohnung.
Beim MFH verdient gebündelter Sanierungsstau an Dach, Fassade oder Heizung besondere Aufmerksamkeit. Das Durchschnittsalter der Mieter beeinflusst die Ertragsplanung, wenn Mieterhöhungen, Fluktuation und soziale Verträglichkeit nicht realistisch bewertet werden. Vermeiden Sie außerdem, zu viel Eigenkapital in einem einzigen Gebäude zu binden.
Die Entscheidung praktisch umsetzen
Pipeline: Führen Sie Angebote, Unterlagen, Fristen und nächste Schritte vom Erstkontakt bis zum Abschluss zusammen.
Kalkulation: Stellen Sie Brutto- und Nettorendite, Cashflow, Nebenkosten und Finanzierung in einer Rechnung gegenüber.
Gebäude-Check: Prüfen Sie technische Risiken nach Gewerken und trennen Sie bei der ETW Sonder- und Gemeinschaftseigentum.
Sanierungsplanung: Ordnen Sie Maßnahmen, Kosten, Abhängigkeiten und Zeitplan, statt den Bedarf pauschal zu schätzen.
Portfolio-Analyse: Berechnen Sie Zinsbindung, Tilgung, Vermögensentwicklung und weitere Käufe über mehrere Jahre.
Mieterverwaltung: Dokumentieren Sie Verträge, Zahlungen, Mieterhöhungen und Unterlagen zentral.
Kaufen Sie erst, wenn die Rechnung Instandhaltung, Finanzierung und Liquiditätsreserve trägt. Marktbewegungen ersetzen keine belastbare Objektprüfung.
Dealfolio bündelt Pipeline, Objektkalkulation, Gebäude-Check, Sanierungsplanung, Portfolio-Analyse, Zinsbindungs-Timeline und Mieterverwaltung für private Immobilienanleger. Prüfen Sie Ihren Fall und vergleichen Sie Mehrfamilienhaus und Eigentumswohnung mit Dealfolio, bevor Sie Eigenkapital und Finanzierung festlegen.