Immobilien zur Kapitalanlage: So rechnen Sie richtig
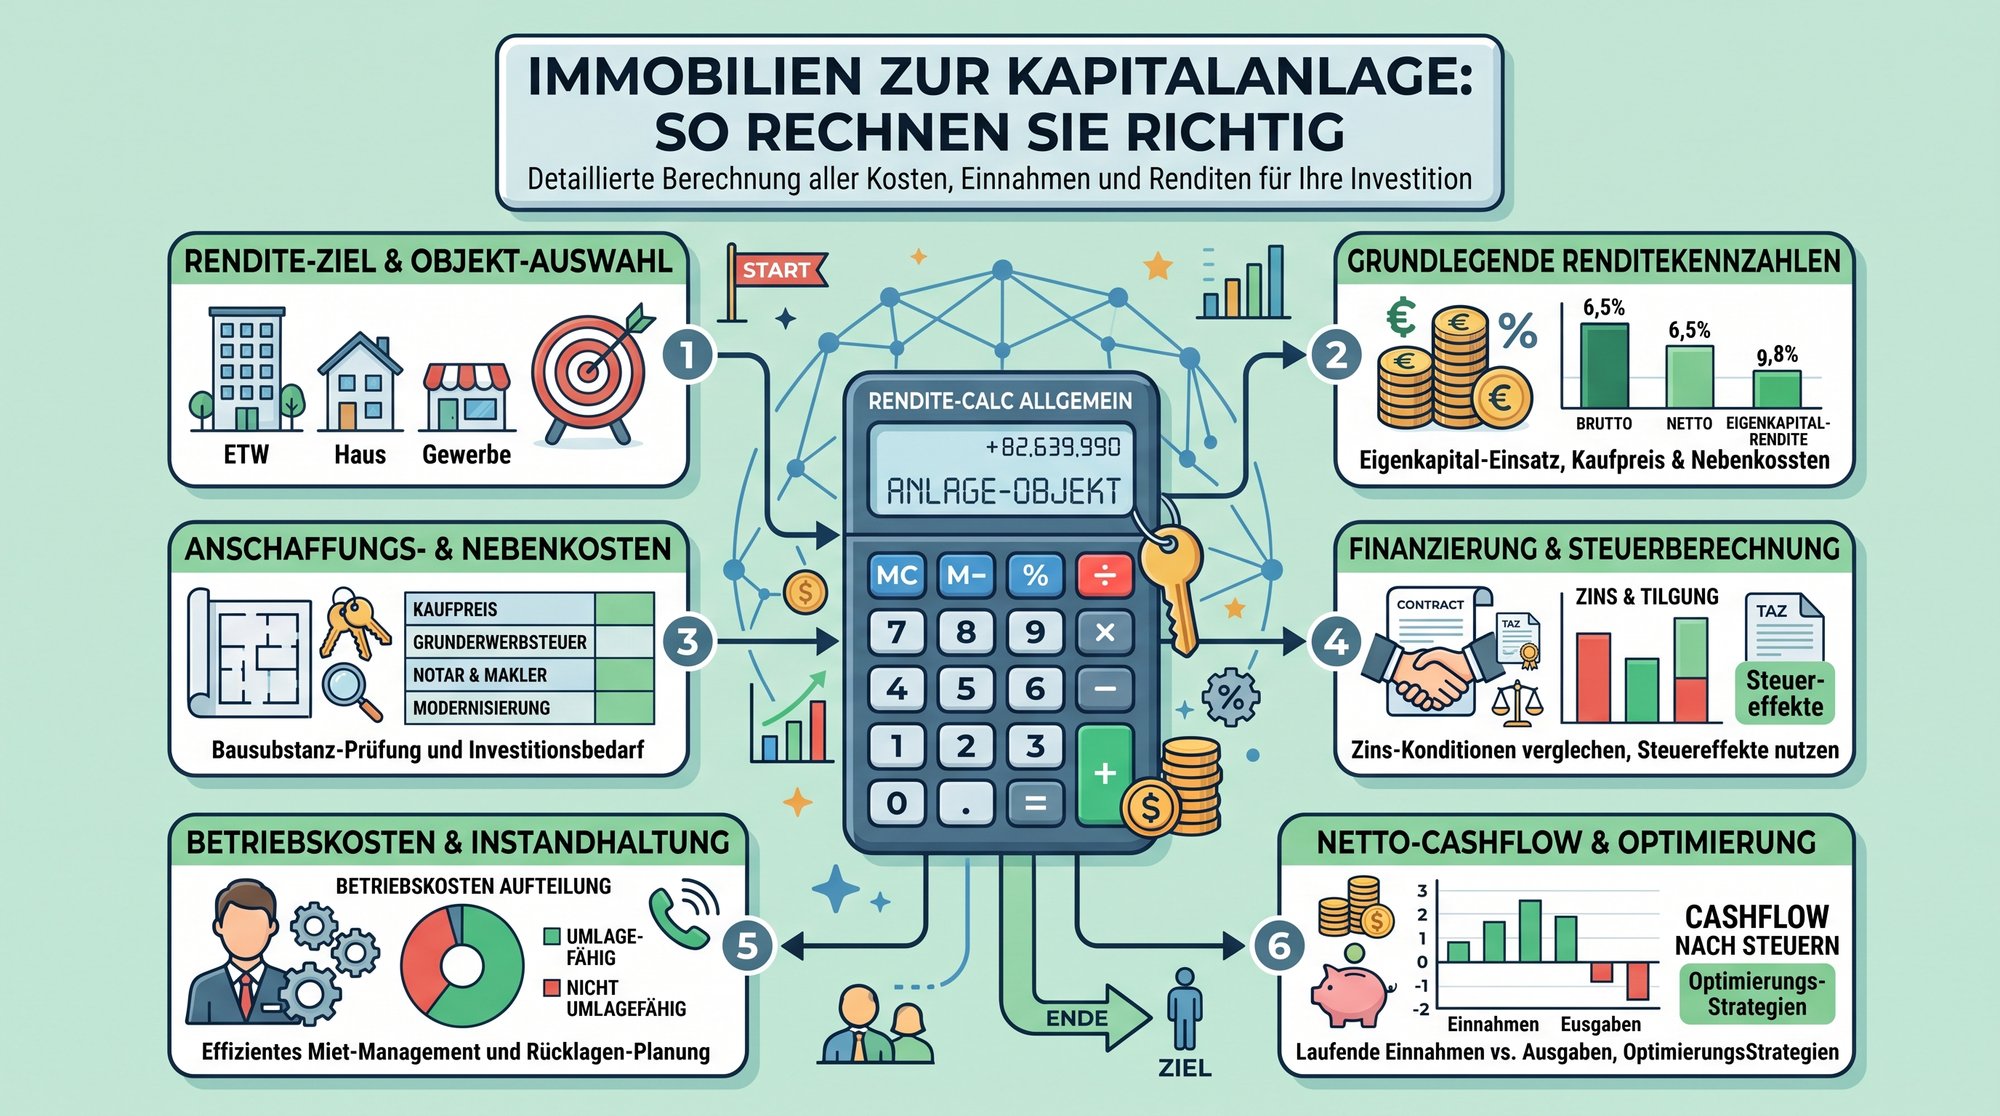
9,3 Mrd. € im Jahr 2024 und rund 8,9 Mrd. € bis Jahresende 2025 zeigen, dass Immobilien zur Kapitalanlage wieder mehr Umsatz sehen, aber Rendite entsteht trotzdem nicht automatisch. Wer nur auf die Stadt schaut, zahlt oft zu viel für zu wenig Cashflow.
Der bessere Einstieg ist nüchtern: 6 % Bruttomietrendite sind in der Regel die Untergrenze, damit ein Objekt nach Finanzierung und laufender Bewirtschaftung überhaupt in die Nähe von Cashflow-Neutralität kommt. Genau deshalb ist der reine Top-Standort-Hype selten ein guter Ratgeber.
Inhaltsverzeichnis
- Warum Top-Standorte allein keine Rendite garantieren
- Kaufnebenkosten und die wahre Nettomietrendite berechnen
- Der Gebäude-Check und die Macht der WEG-Protokolle
- Sanierungsdruck als Renditefaktor und Risiko
- Strukturierte Ankaufsprüfung mit digitaler Unterstützung
- Rendite-Realismus zwischen Metropolen und Mittelstädten
- Ihr Fahrplan zur ersten oder nächsten Kapitalanlage
Warum Top-Standorte allein keine Rendite garantieren
Die beliebteste Anfängerregel lautet oft: erst die Lage, dann alles andere. In der Praxis kippt diese Logik schnell, weil eine gute Adresse nicht automatisch einen guten Deal macht. Bruttorendite ist nur der erste Blick, nicht die Entscheidung.
Der Name der Stadt zahlt keine Rechnung
In den deutschen Top-7-Städten lag die durchschnittliche Bruttomietrendite laut Baufi24 im 2. Halbjahr 2025 nur bei rund 3,4 %, während der Schnitt der 50 größten Städte bei etwa 4,1 % lag. Im 1. Halbjahr 2026 stieg der Schnitt der 52 größten Städte leicht auf 4,17 %, weil Mieten schneller zulegten als Kaufpreise, aber auch das bleibt weit weg von einer bequemen Untergrenze für private Käufer. Für Kapitalanleger heißt das, dass der Markenwert einer Metropole oft mit knapperen Margen bezahlt wird. Baufi24-Mietrenditeatlas zur Lage der Renditen
Praktische Regel: Wenn ein Objekt schon vor Finanzierung und Instandhaltung keine solide Bruttomietrendite trägt, wird es später nicht durch Optimismus besser.
Warum institutionelle Käufer anders rechnen
Der Markt für größere Wohnportfolios ist 2025 auf rund 8,9 Mrd. € gekommen, Bestandsportfolios hielten dabei 40 % Marktanteil. Equity/Real Estate Funds kamen mit knapp 1 Mrd. € und 39 % Marktanteil als stärkste Käufergruppe ins Rennen, während Investment-/Asset Manager 1,7 Mrd. € bzw. 19 % erreichten. Das zeigt vor allem eines, Wohnimmobilien gelten nicht nur als Bestandshalteobjekt, sondern auch als professionell nachgefragte Anlageklasse mit stabiler Exit-Nachfrage. BNP Paribas Real Estate zum institutionellen Wohninvestmentmarkt
Privatanleger können daraus kein Copy-Paste-Rezept ableiten, aber eine klare Lehre. Wer mit Top-Standort-Romantik kauft, konkurriert nicht gegen Bauchgefühl, sondern gegen präzise Renditeberechnungen. Die Frage lautet deshalb nicht, ob Berlin oder München attraktiv klingt, sondern ob das Objekt nach Nebenkosten, Leerstand, Instandhaltung und Finanzierung wirklich trägt.
Die richtige Schwelle ist nicht Prestige, sondern Tragfähigkeit
In meiner Praxis ist der wichtigste Startpunkt simpel, 6 % Bruttomietrendite sind oft nötig, damit ein Objekt überhaupt in die Nähe von Cashflow-Neutralität kommt. Darunter muss fast jeder Euro über weitere Hebel zurückgeholt werden, und genau das gelingt in guten Lagen oft nur schwer. Wer sich davon nicht täuschen lässt, sucht schneller dort, wo Zahlen und Lage zusammenpassen.
Kaufnebenkosten und die wahre Nettomietrendite berechnen
Ein scheinbar günstiger Kaufpreis kann teuer werden, sobald die Nebenkosten dazukommen. Genau an diesem Punkt scheitern viele Erstkäufe, weil sie die Finanzierung auf Basis des Angebots und nicht auf Basis des tatsächlichen Kapitaleinsatzes aufsetzen. Die Nettomietrendite ist deshalb die belastbarere Größe.
Was am Ende wirklich auf dem Tisch liegt
Beim Immobilienkauf in Deutschland liegen die Erwerbsnebenkosten typischerweise bei etwa 10 bis 15 % des Kaufpreises, mit Grunderwerbsteuer, Notar- und Grundbuchkosten sowie ggf. Maklerprovision. Die Grunderwerbsteuer reicht je nach Bundesland von 3,5 bis 6,5 %, Notar und Grundbuch liegen zusammen bei etwa 1,5 bis 2 %, und die Maklerprovision bewegt sich regional oft zwischen 3 und 6 % zuzüglich Mehrwertsteuer. Wer bundesländerübergreifend sucht, muss diese Spanne von Anfang an einpreisen. Sparkasse zu Kaufnebenkosten
| Kostenfaktor | Spanne in Prozent |
|---|---|
| Grunderwerbsteuer | 3,5 bis 6,5 |
| Notar und Grundbuch | 1,5 bis 2 |
| Maklerprovision | 3 bis 6, teils zuzüglich Mehrwertsteuer |
| Gesamte Kaufnebenkosten | etwa 10 bis 15 |
Ein einzelner Standort kann dadurch deutlich teurer werden, obwohl der Kaufpreis auf dem Papier ähnlich wirkt. Für die Kalkulation zählt also nicht nur die Monatsmiete, sondern der gesamte Kapitalbedarf bis zur ersten sauberen Bewirtschaftungsphase. Genau deshalb ist eine frühe Vollkostenrechnung wichtiger als die Frage, ob der Anbieterpreis nett aussieht.
Brutto ist nicht genug
Die Nettomietrendite ist technisch belastbarer als die Bruttorendite, weil sie auch nicht umlagefähige Kosten und Kaufnebenkosten mitdenkt. Die Faustregel ist brutal einfach, ein Objekt mit schöner Bruttorendite kann nach Nebenkosten und laufenden Aufwendungen in eine deutlich niedrigere Nettorendite kippen. Sparkasse zur Mietrendite und Nettorechnung
Ein Deal wird nicht auf dem Kaufpreis entschieden, sondern auf dem Gesamtkapitalbedarf und den laufenden Cashflows.
So nutze ich die Kalkulation in der Praxis
Ich rechne jeden Deal zuerst mit einem Tool, das die Nebenkosten sauber zerlegt und den Cashflow nicht schönrechnet. Für Einsteiger ist auch eine saubere Vorlage hilfreich, etwa die Nebenkostenabrechnung von Dealfolio. Der entscheidende Punkt bleibt derselbe, wer die Nebenkosten nicht vollständig sieht, unterschätzt fast immer die Eigenkapitalbindung.
Der Gebäude-Check und die Macht der WEG-Protokolle
Der unterschätzteste Hebel vor dem Kauf liegt nicht im Exposé, sondern in den Unterlagen. Ein Objekt kann äußerlich ordentlich wirken und trotzdem ein Sanierungsfall sein, wenn Dach, Leitungen oder Gemeinschaftsflächen lange vernachlässigt wurden. Genau hier trennt sich Bauchgefühl von echter Due Diligence.
Was ich zuerst prüfe
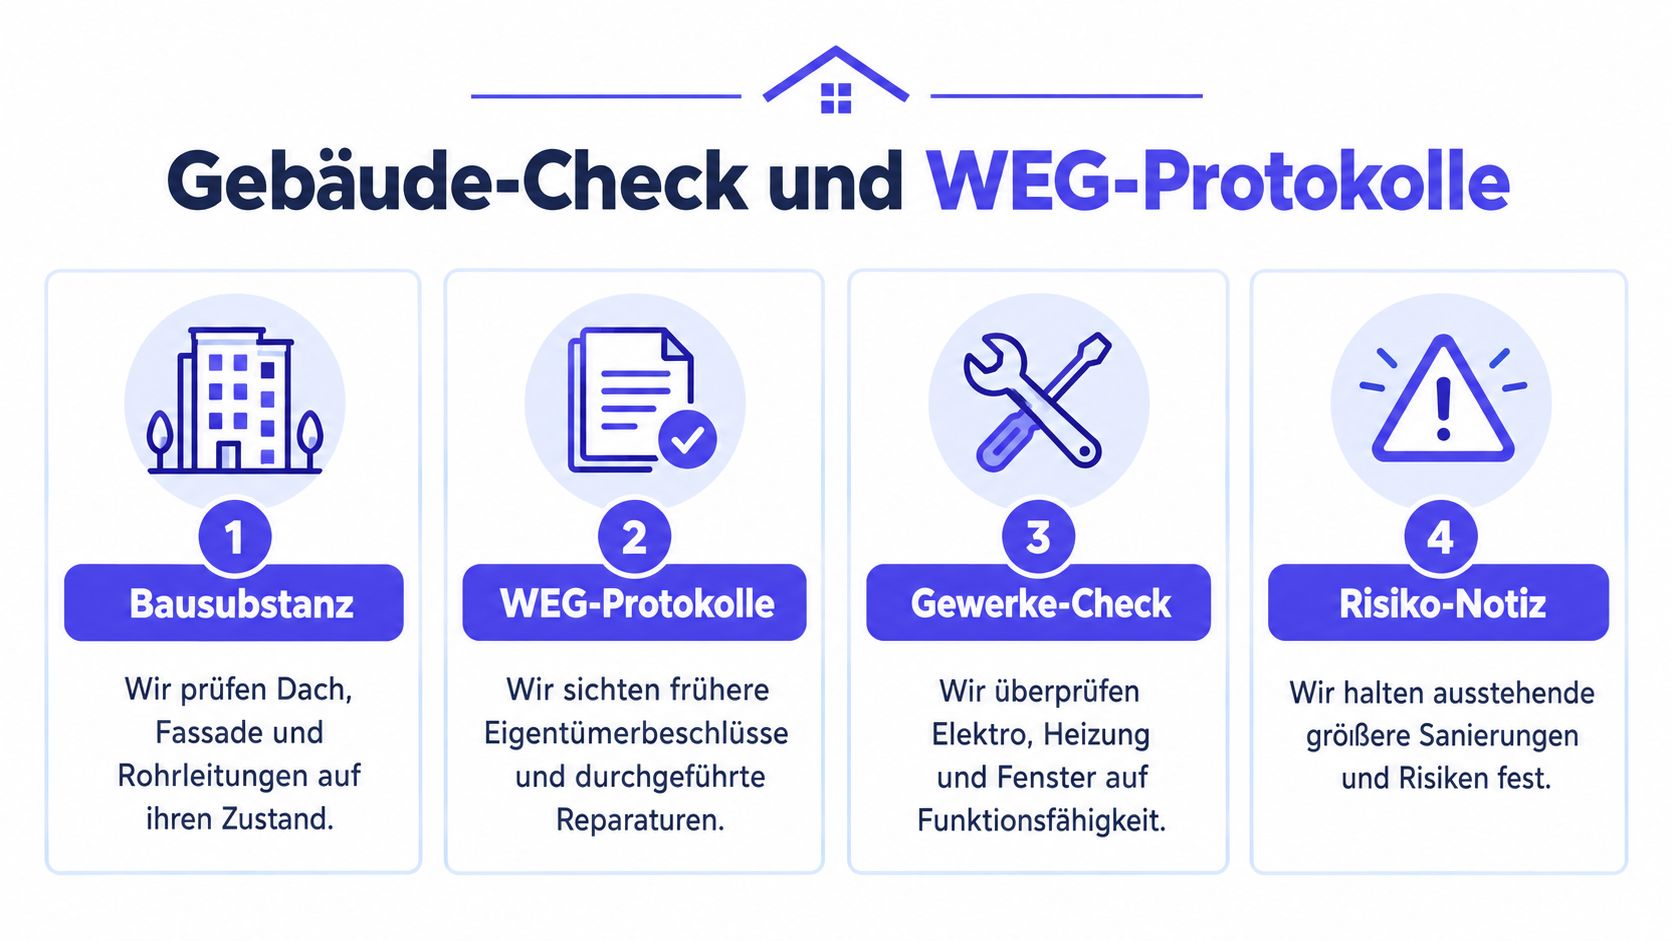
Ich gehe Gewerk für Gewerk vor, also Dach, Fassade, Leitungen, Heizung, Fenster und alle offensichtlichen Schwachstellen. Dazu kommen die Eigentümerversammlungsprotokolle und die Beschlusssammlung der WEG, weil dort steht, was wirklich beschlossen, gestritten oder verschoben wurde. Die Beschlusssammlung muss die verkündeten Beschlüsse mit Ort, Datum und exaktem Beschlusstext enthalten, und genau das macht sie für Käufer so wertvoll. Beschlusssammlung in der WEG
Praktischer Blick: Ein hübsches Exposé verschweigt selten die Vergangenheit, aber das Protokoll erzählt sie fast immer.
Warum Protokolle mehr verraten als Beschreibungen
In WEG-Unterlagen erkennst du, ob Sonderumlagen im Raum stehen, ob Maßnahmen immer wieder vertagt wurden oder ob es Streit über Instandhaltung gibt. Das ist nicht nur juristische Ordnung, sondern pures Kostenwissen. Wenn Beschlüsse zur Sanierung ausbleiben, ist das oft kein Zufall, sondern ein Hinweis auf fehlende Rücklagen oder schwierige Eigentümerstrukturen.
Der Check gegen teure Überraschungen
Ein gründlicher Gebäude-Check schützt vor dem typischen Fehler, ein Objekt nach dem Kauf erst kennenzulernen. Wer vorher erkennt, dass Dach, Fassade oder Heizung schon bald Geld brauchen, kann den Kaufpreis anders verhandeln oder den Deal ganz lassen. Genau hier liegt der Unterschied zwischen einem soliden Bestand und einem finanziellen Fass ohne Boden.
Sanierungsdruck als Renditefaktor und Risiko
Der deutsche Wohnungsbestand ist kein statisches Feld, sondern ein laufendes Sanierungsprojekt. Die energetische Sanierungsquote lag 2025 nur noch bei 0,67 %, obwohl rund 260.000 Wohneinheiten saniert wurden und etwa 19,5 Millionen Wohngebäude im Bestand stehen. Das heißt praktisch, Modernisierung bleibt knapp, aufwendig und planungsintensiv. Sanierungsquote und Bestandsdaten
Energieeffizienz frisst oder schützt Rendite
Für Bestandsobjekte ist schlechte Energieeffizienz kein Randthema, sondern ein Preis- und Vermarktungsfaktor. Nach IW-Daten wiesen 47 % der 2023 zum Verkauf stehenden Eigentumswohnungen und Häuser die Energieeffizienzklasse E oder schlechter auf. Wer solche Objekte kauft, braucht entweder Verhandlungsmacht beim Einstieg oder einen klaren Plan für die Modernisierung. Sanierungsdruck und Effizienzklassen
Im Markt selbst zeigt sich die Wirkung schon an der Rendite. Außerhalb der Metropolen wurden bei Bestandswohnungen deutschlandweit sogar 6 bis 7 % in Städten wie Dessau-Roßlau, Görlitz und Hoyerswerda genannt, was zeigt, wie stark Lage, Preisniveau und Modernisierungsbedarf zusammenhängen. Der Punkt ist nicht, irgendwo billig einzukaufen, sondern den Sanierungsbedarf als Teil der Rendite zu verstehen. ImmoScout24 Mietrendite-Atlas
Die 10 bis 15 Jahre müssen mitgedacht werden
Wer Kapitalanlage ernst nimmt, plant nicht nur den Kauf, sondern auch die nächsten Jahre im Objekt. Ich kalkuliere Sanierung früh als Capex-Block, sonst frisst die Maßnahme später den laufenden Cashflow auf. Gerade bei privaten Vermietern ist das relevant, weil laut Befragungen rund 40 % bereits in energetische Modernisierung investieren und viele Mieterhöhungen in bestehenden Verträgen eher zurückhaltend handhaben. Der große Bestand privater Kleinvermieter, rund 16,1 Millionen Wohnungen bzw. 64,4 % des Mietwohnungsbestands, macht diese Vorsicht nachvollziehbar. Vermieterbefragung 2025
Strukturierte Ankaufsprüfung mit digitaler Unterstützung
Ein guter Investmentkauf entsteht nicht aus Intuition, sondern aus einem sauberen Prüfpfad. Vom Erstkontakt bis zum Notartermin sollten alle Daten an einem Ort liegen, sonst verschwinden Hinweise auf Sanierungsbedarf, Finanzierungslücken oder fehlende Unterlagen im Alltagstrubel. Genau dort scheitern viele private Käufer, nicht an der Idee, sondern an der Organisation.
Der Ablauf, der sich in der Praxis bewährt
Zuerst kommen die harten Fakten, Kaufpreis, Miete, Nebenkosten, Leerstand und Sanierungsbedarf. Danach folgt die Dokumentenprüfung, also Grundbuch, Teilungserklärung, WEG-Protokolle, Energieunterlagen und technische Unterlagen. Erst wenn diese Basis stimmt, lohnt sich der Blick auf Finanzierung, Bankgespräch und finale Verhandlung.
Eine Plattform wie Dealfolio bündelt solche Schritte in einer Deal-Pipeline, mit Objektkalkulation, Sanierungsplanung, Gebäude-Check, Bankbericht und Steuerexport in einem System. Das ist keine Zauberei, aber es verhindert das übliche Excel-Chaos und hält Annahmen versioniert und nachvollziehbar. Dealfolio zur Rendite- und Immobilienkalkulation
Warum Standardisierung Geld spart
Sobald mehrere Objekte parallel laufen, wird man ohne saubere Struktur schnell blind für Details. Besonders hilfreich sind feste Prüfregeln, etwa zur 15 %-Schwelle bei Sanierungskosten oder zur sauberen Trennung von Kaufpreis, Nebenkosten und Maßnahmenbudget, weil Bank und Steuerberater dieselben Zahlen sehen sollten. In der Praxis beschleunigt ein standardisierter Bankbericht den Finanzierungsprozess, weil Rückfragen zu denselben Positionen nicht in drei verschiedenen Dateiversionen stecken.
Rendite-Realismus zwischen Metropolen und Mittelstädten
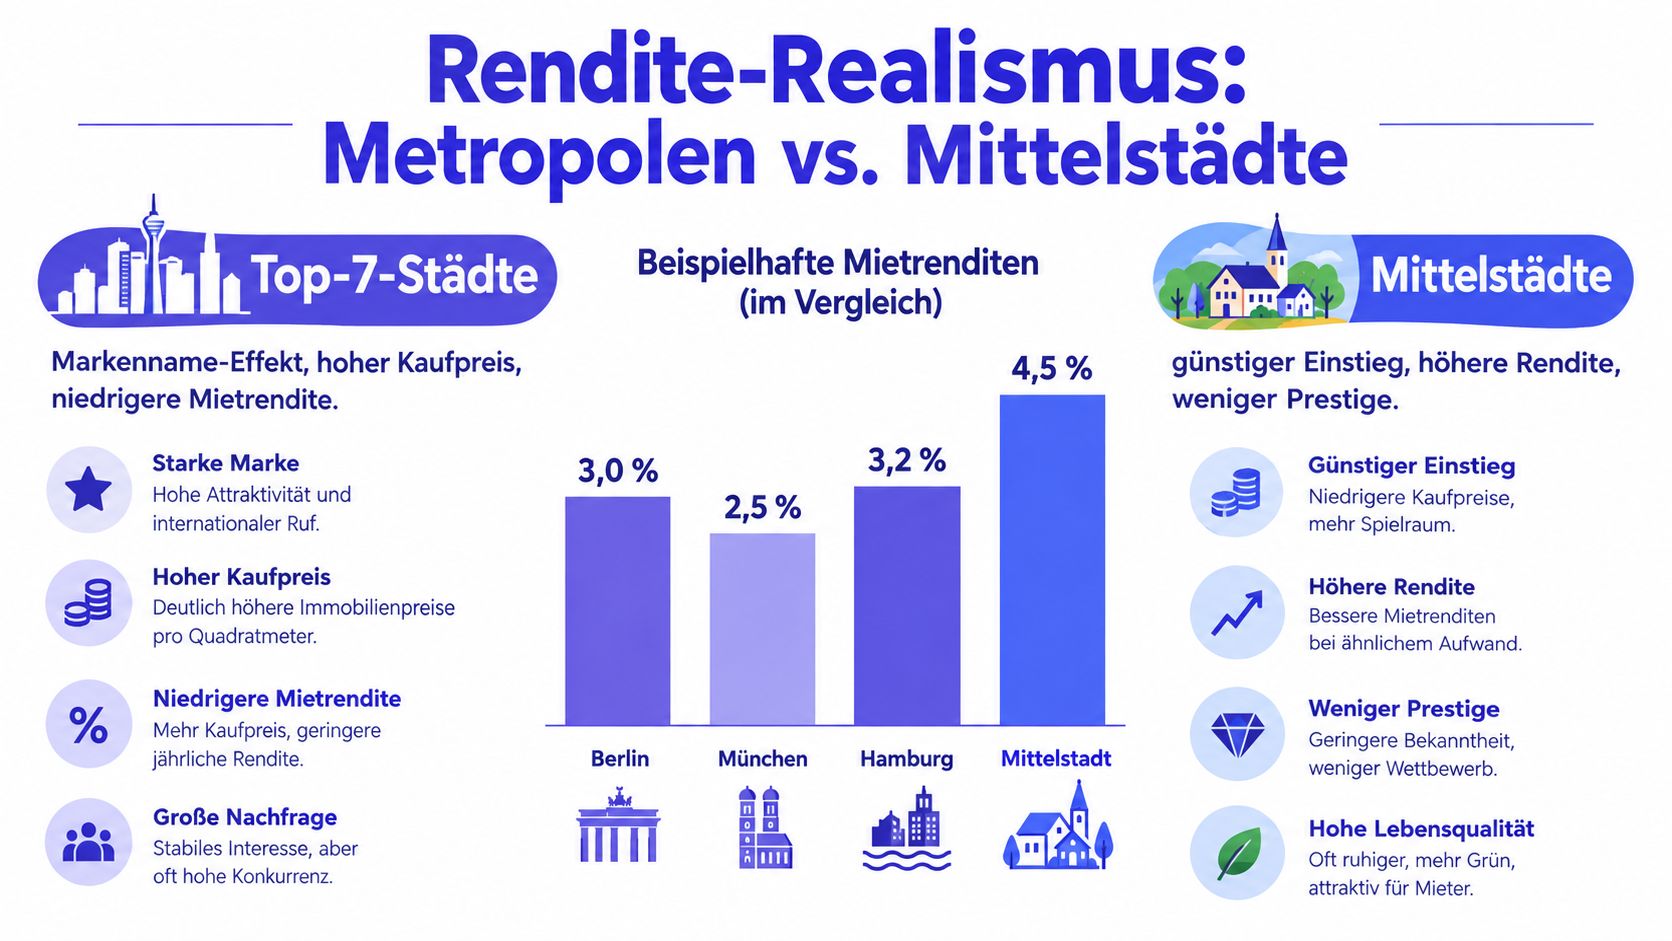
Metropolen klingen gut, Mittelstädte rechnen sich oft besser. Das ist keine Ideologie, sondern eine Folge aus Kaufpreisniveau, Mietentwicklung und der Frage, wie viel Rendite nach Kosten wirklich übrig bleibt. Wer nur auf Prestige schaut, bezahlt häufig für ein Label statt für einen Ertrag.
Die Spanne ist größer als viele denken
Im ImmoScout24-Mietrendite-Atlas lagen 2024 die höchsten Renditen in deutschen Metropolen bei Berlin mit 3,6 % und Köln mit 4,0 %, während Düsseldorf mit 2,8 % und München mit 2,9 % am unteren Ende der sieben Metropolen lagen. Das zeigt sehr deutlich, dass selbst unter den großen Städten die Rendite stark auseinanderläuft. Mietrendite-Atlas 2024
In den Top-7 lag die durchschnittliche Bruttomietrendite laut Baufi24 im 2. Halbjahr 2025 nur bei rund 3,4 %, während der Bundesdurchschnitt der 50 größten Städte bei etwa 4,1 % lag. Genau daraus entsteht der Rendite-Realismus, den private Käufer brauchen. Nicht die bekannteste Stadt gewinnt, sondern der Markt, der nach allen Kosten noch trägt. Baufi24 zum Renditevergleich
Wo private Anleger oft die bessere Wette finden
Mittelstädte und B-Lagen bieten häufiger die Chance, näher an die nötige Renditeschwelle zu kommen. Das ist besonders relevant, wenn Finanzierung, Instandhaltung und Leerstand schon eingepreist sind und nicht erst im Nachhinein gerechnet werden. Der Name der Stadt ist nett, aber er zahlt keine Zinsen.
Ihr Fahrplan zur ersten oder nächsten Kapitalanlage
Wer sauber investieren will, braucht einen festen Ablauf. Erst Suchkriterien definieren, dann jedes Objekt auf Cashflow, Nebenkosten und Sanierungsbedarf prüfen, danach die Unterlagen vollständig einholen und erst ganz am Schluss über den Preis verhandeln. So bleibt der Kauf eine Rechenaufgabe und kein Bauchgefühl mit viel Papier.
Die Reihenfolge entscheidet
Ich beginne mit einem klaren Renditeziel und prüfe dann, ob das Objekt mit realistischen Annahmen dazu passt. Danach kommen WEG-Unterlagen, Bauzustand und Finanzierung, weil diese Punkte die Tragfähigkeit oft stärker beeinflussen als ein hübsches Exposé. Wer diesen Ablauf einhält, vermeidet die typischen Überraschungen nach dem Kauf.
Für wachsende Bestände hilft eine Lösung, die Ankaufsprüfung, Sanierung und Bestand zusammenführt. Ein Beispiel ist Dealfolio für Mehrfamilienhäuser als Kapitalanlage, wenn du Unterlagen, Kennzahlen und Maßnahmen sauber in einem Workflow halten willst. Entscheidend ist nicht das Tool an sich, sondern die Disziplin, jeden Deal gleich zu prüfen.
Was am Ende wirklich zählt
Am Ende bleibt nur die nüchterne Frage, ob das Objekt nach Nebenkosten, Instandhaltung, Modernisierung und Finanzierung noch sinnvoll trägt. Wer diese Frage ehrlich beantwortet, baut Vermögen statt Hoffnung. Wer sie vermeidet, kauft oft ein Problem mit Adresse.
Wenn du deine nächsten Objekte sauber durchrechnen willst, nutze Dealfolio für die Kalkulation, die Sanierungsplanung und die strukturierte Ankaufsprüfung. So siehst du Nebenkosten, Cashflow und bauliche Risiken in einem System und kannst jeden Kauf deutlich nüchterner entscheiden.