Abschreibung von Immobilien: Formel und Praxis
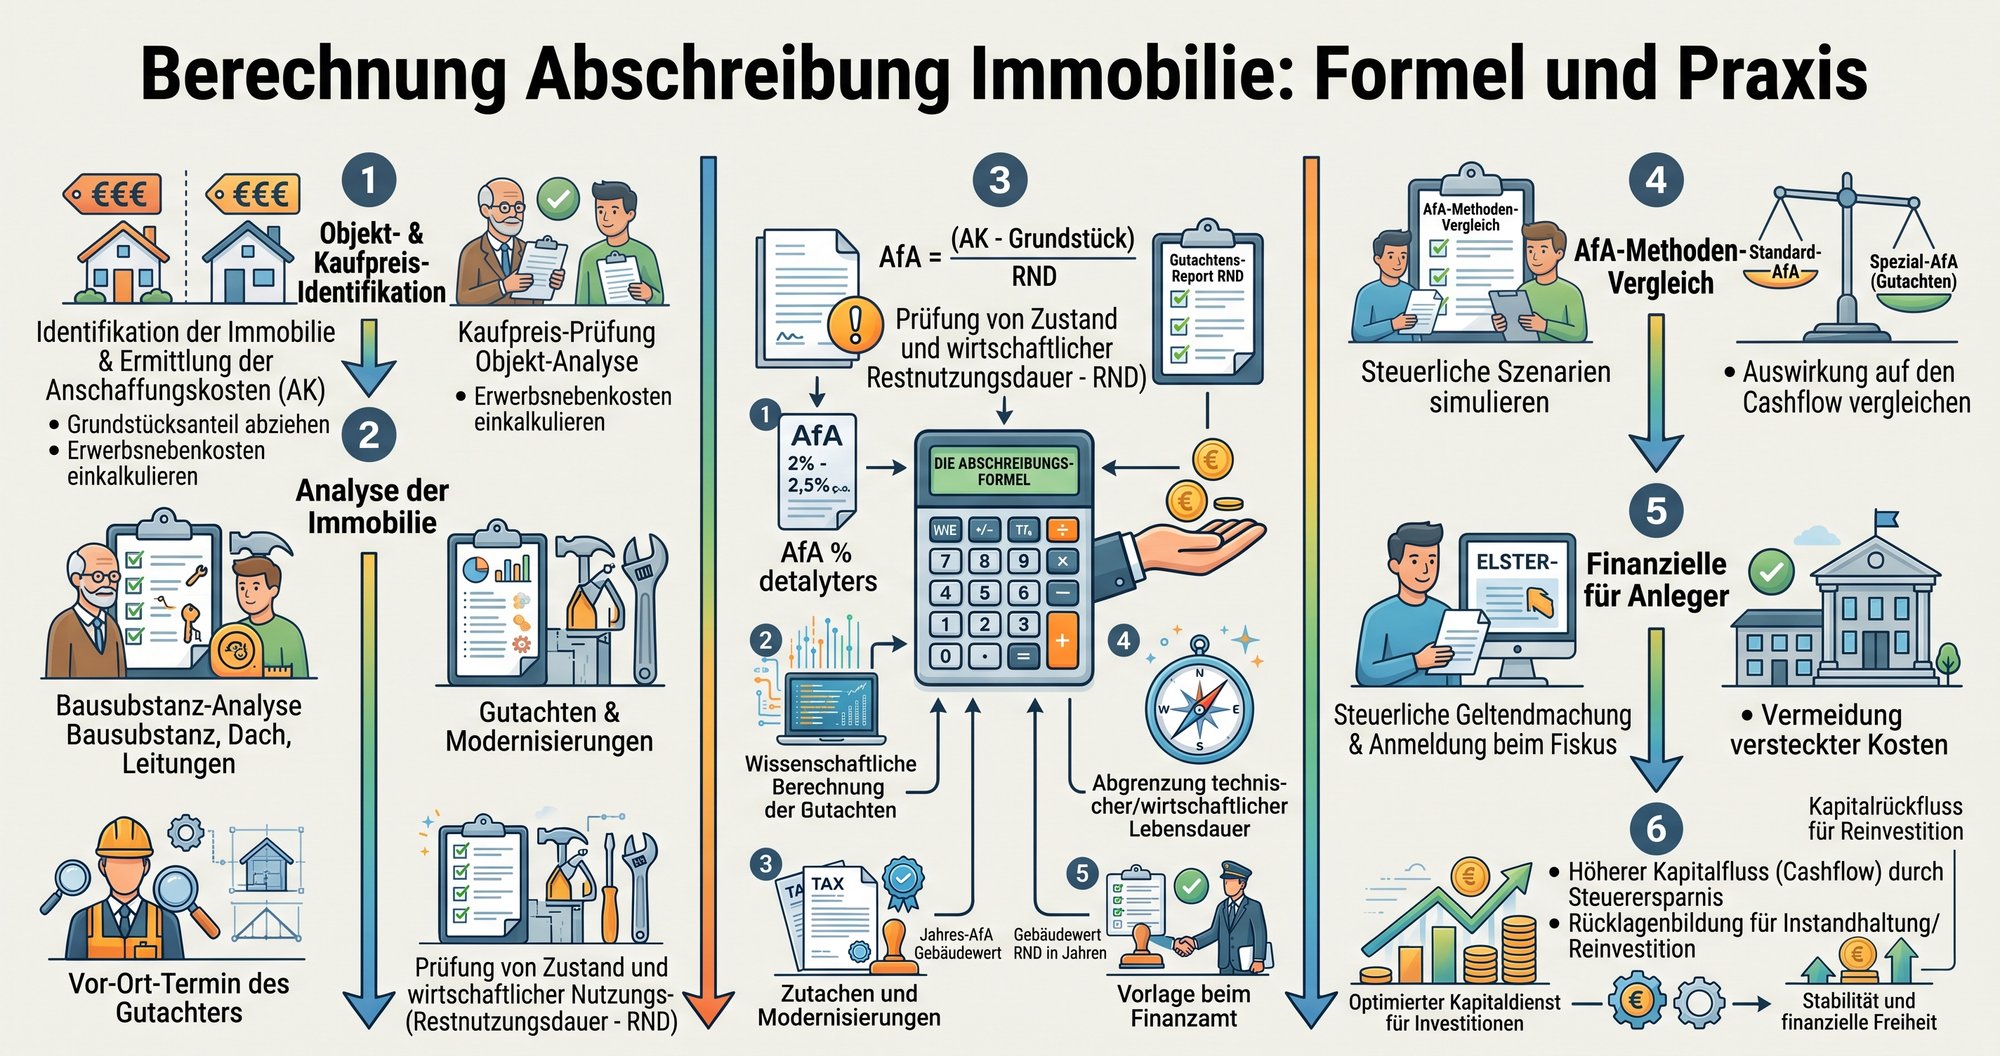
Jährliche AfA = (Anschaffungskosten + Nebenkosten - Bodenanteil) × AfA-Satz. Grund und Boden ist nicht abschreibbar, deshalb zählt nur der Gebäudeanteil. Genau dort entscheiden die saubere Kaufpreisaufteilung und das richtige Fertigstellungsjahr über die steuerliche Wirkung.
Wer heute eine Immobilie kauft, bekommt die Abschreibung oft nur dann sauber in den Griff, wenn die Zahlen vom ersten Tag an stimmen. Genau da beginnen die meisten Fehler, nicht bei der Formel selbst, sondern bei der Frage, was überhaupt in die Bemessungsgrundlage gehört und welcher AfA-Satz wirklich gilt.
Inhaltsverzeichnis
- Die Kernformel für die Immobilien-AfA
- Kaufpreisaufteilung und Anschaffungskosten ermitteln
- Lineare und degressive AfA im Vergleich
- Sonderregeln für Denkmalschutz und Sanierungen
- AfA-Tracking und Steuerexport mit Dealfolio
- Häufige Fehler bei der Anlage V vermeiden
Die Kernformel für die Immobilien-AfA
Jährliche AfA = Gebäudeanteil × AfA-Satz. Der Gebäudeanteil ist der Teil aus Anschaffungs- oder Herstellungskosten plus anrechenbaren Nebenkosten, abzüglich des nicht abschreibbaren Grund- und Bodenanteils. Für Wohngebäude gilt je nach Fertigstellung 2,5 %, 2,0 % oder 3,0 % pro Jahr.
Warum der Bodenanteil immer vorher raus muss
Der häufigste Denkfehler ist simpel: Viele rechnen mit dem gesamten Kaufpreis. Das geht bei der Immobilien-AfA nicht, weil nur der abnutzbare Gebäudewert steuerlich läuft, nicht das Grundstück. Genau deshalb ist die Trennung von Boden und Gebäude kein Formalismus, sondern der Hebel, der über Jahrzehnte die Höhe des Werbungskostenabzugs bestimmt. Die offizielle BMF-Arbeitshilfe zur Kaufpreisaufteilung ist dafür eine wichtige Grundlage.
Praxisregel: Erst die Kostenbasis sauber bilden, dann den Bodenanteil abziehen, erst danach den passenden AfA-Satz anwenden.
Für Wohngebäude hängt der lineare Satz nicht am Kaufdatum, sondern an der Fertigstellung. Für vor 1925 errichtete Gebäude gilt 2,5 %, für Gebäude von 1925 bis 2022 in der Regel 2,0 %, und für ab 2023 fertiggestellte Wohngebäude 3,0 %. Das ist für die Berechnung Abschreibung Immobilie entscheidend, weil ein falsch gesetztes Baujahr den Jahresbetrag über die gesamte Laufzeit verschiebt.
Die Logik hinter der linearen AfA
Die lineare AfA bleibt über die Jahre gleich. Das macht sie in der Praxis gut planbar, vor allem für Bestandsobjekte und private Vermieter, die ihren Cashflow stabil kalkulieren wollen. Der Nachteil liegt nicht in der Mathematik, sondern meist in der Ausgangsbasis. Wer den Gebäudeanteil zu niedrig ansetzt, verschenkt Jahr für Jahr steuerlichen Spielraum.
Der Rechenweg ist einfach. Die Qualität der Kaufpreisaufteilung entscheidet.
Kaufpreisaufteilung und Anschaffungskosten ermitteln
Bei der Immobilien-AfA wird die Bemessungsgrundlage nicht aus dem Bauch heraus gebildet, sondern aus einer klaren Reihenfolge. Zuerst stehen Kaufpreis und anrechenbare Nebenkosten, dann folgt die Trennung in Gebäude und Boden. Das Finanzamt schaut hier genau hin, weil schon kleine Verschiebungen im Grundstücksanteil die jährliche AfA deutlich verändern können. Die Anleitung des BMF zur Kaufpreisaufteilung beschreibt die Logik und Methodik dazu detailliert.
Was in die Basis gehört und was nicht
In die Ausgangsbasis fließen die Anschaffungs- oder Herstellungskosten ein, ergänzt um anrechenbare Nebenkosten wie Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerkosten. Der nicht abschreibbare Anteil für Grund und Boden wird anschließend herausgerechnet. Genau diese Trennung ist der Kern einer belastbaren Berechnung Abschreibung Immobilie.
| Schema zur Ermittlung der AfA-Bemessungsgrundlage | ||
|---|---|---|
| Kostenposition | Berücksichtigung bei der AfA | Beispiel |
| Kaufpreis | Ja, als Ausgangsbasis | Vertragspreis der Immobilie |
| Grunderwerbsteuer | Ja, als anrechenbare Nebenkosten | Je nach Erwerb in die Kostenbasis einbeziehen |
| Notar- und Grundbuchkosten | Ja, soweit sie den Erwerb betreffen | Beurkundung und Eigentumsumschreibung |
| Maklerkosten | Ja, wenn sie den Erwerb betreffen | Vermittlungsprovision |
| Grund und Boden | Nein | Vorher aus der Basis herausrechnen |
Ein realistisches Rechenmuster
Nehmen wir ein Bestandsobjekt, bei dem der Kaufpreis zusammen mit Nebenkosten die Ausgangsbasis bildet. Dann wird der Bodenanteil abgezogen, und erst der verbleibende Gebäudewert wird mit dem zutreffenden AfA-Satz multipliziert. Das ist keine abstrakte Theorie, sondern genau die Logik, die auch in der Praxis der Finanzverwaltung und in Fachratgebern beschrieben wird.
Bei der Kaufpreisaufteilung entsteht der Streit fast immer an derselben Stelle, nämlich beim Verhältnis zwischen Gebäude- und Bodenwert. Die offizielle BMF-Arbeitshilfe zur Kaufpreisaufteilung stellt klar, dass nur der Gebäudewert abschreibbar ist. Je höher der Bodenanteil ausfällt, desto kleiner wird die jährliche AfA. Wer auf einen zu hohen Grundstücksanteil hereinfällt, senkt die steuerliche Wirkung über viele Jahre unnötig.
Wie man die Aufteilung belastbar macht
Praktisch gibt es zwei saubere Wege. Entweder stützt man sich auf ein nachvollziehbares offizielles Rechenschema, oder man arbeitet mit einem fundierten Sachverständigengutachten, wenn die Aufteilung im konkreten Objekt zu grob ausfällt. Gerade bei gemischt genutzten oder modernisierten Immobilien ist das oft der Punkt, an dem sich Rendite und Steuerlogik trennen.
Erfahrungswert aus der Praxis: Wer den Gebäudewert nur schätzt, bekommt oft die konservativste Lösung. Wer die Aufteilung dokumentiert, hat die deutlich bessere Ausgangsbasis für die Anlage V.
Lineare und degressive AfA im Vergleich
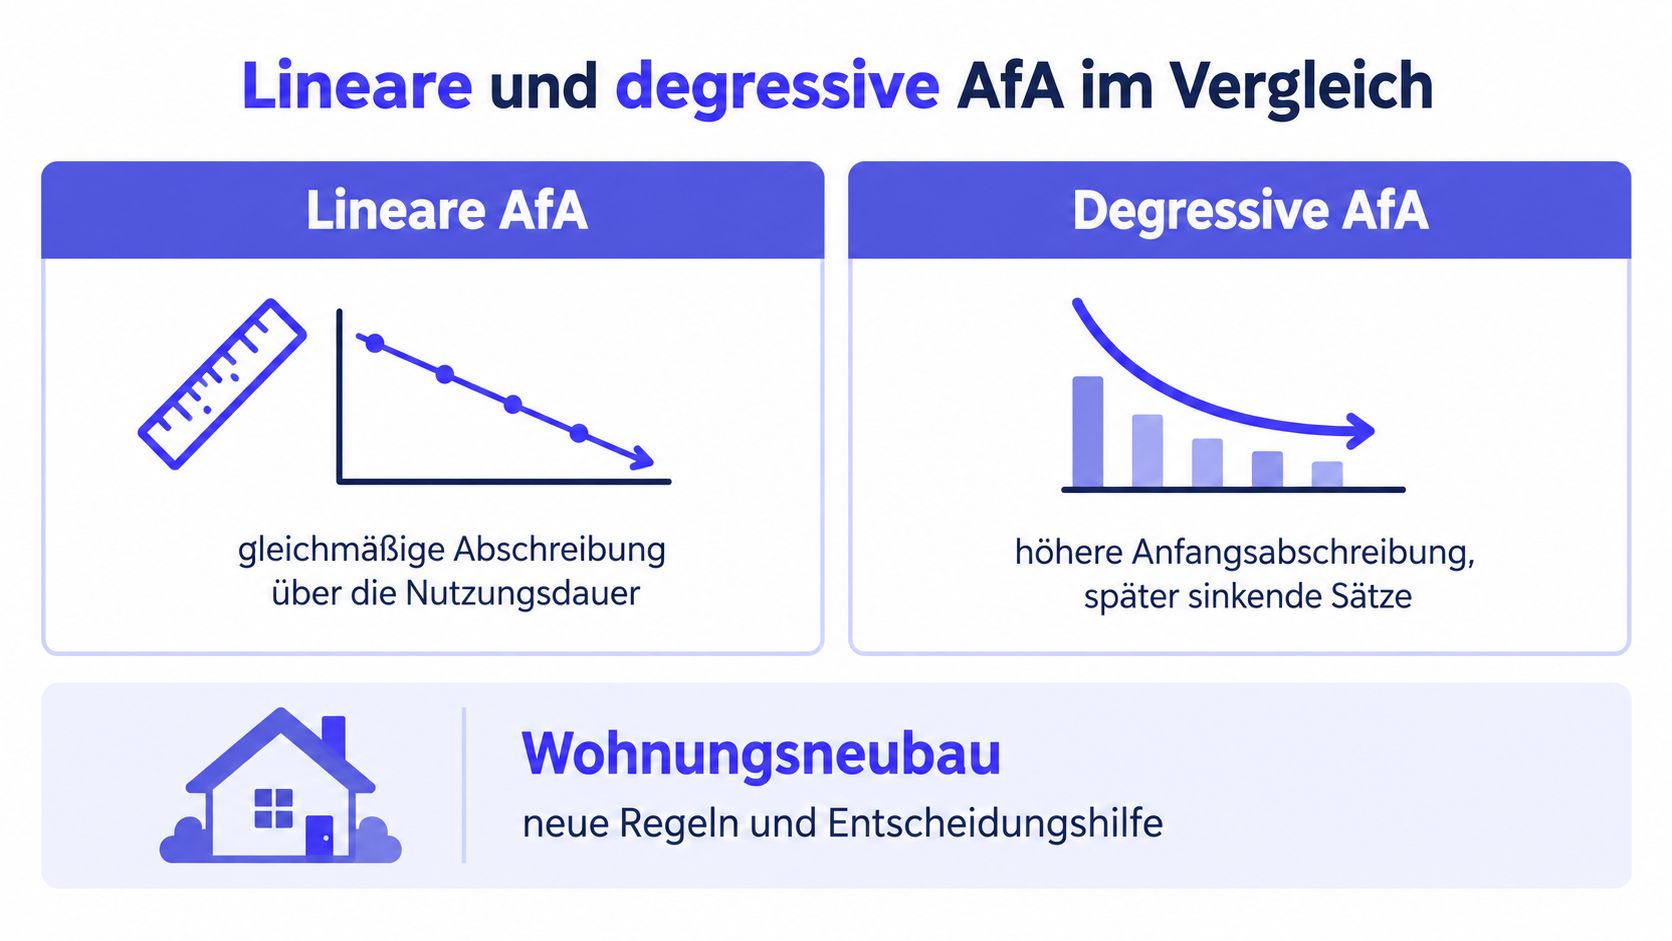
Die lineare AfA bleibt gleichmäßig, die degressive AfA startet höher und fällt später ab. Für den Wohnungsneubau ist diese Unterscheidung mehr als nur Technik, sie verändert die Steuerwirkung in den ersten Jahren spürbar. Das Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen verweist für den Wohnungsneubau auf die degressive AfA von 5 %.
Wann die degressive Methode greift
Für Wohngebäude mit Baubeginn oder Erwerb innerhalb des geltenden Förderzeitraums gilt eine degressive AfA von 5 % vom jeweiligen Restwert. Der Wechsel zur linearen AfA ist jederzeit möglich. Der Jahresbetrag wird dabei jedes Jahr neu auf den Restbuchwert berechnet, deshalb sinkt der Abschreibungsbetrag von Jahr zu Jahr. Details dazu fasst das BMWSB hier zusammen.
Warum der Anfangseffekt zählt
Gerade in der frühen Phase kann die degressive Methode steuerlich attraktiver sein, weil der Abzug am Anfang höher ausfällt. Das ist kein Stilmittel, sondern eine Frage des Cashflows. Wer heute mehr Steuerlast senken kann, hat früher mehr Liquidität zur Verfügung. Für Investoren mit hoher laufender Belastung kann das ein echter Vorteil sein.
Wo die Methode sauber getrennt werden muss
Problematisch wird es, wenn lineare AfA, degressive AfA und Sonderabschreibung vermischt werden. Die steuerliche Logik ist eindeutig, die lineare AfA basiert auf den tatsächlichen Kosten, nicht auf einem frei gewählten Ersatzwert. Genau deshalb sollte die Methode im Objekt datiert, dokumentiert und im System sauber hinterlegt sein, sonst entstehen später falsche Werte in der Anlage V.
Entscheidung in der Praxis
Lineare AfA funktioniert gut, wenn Stabilität und einfache Planung im Vordergrund stehen. Degressive AfA passt besser zu Neubaukonstellationen, in denen der frühe steuerliche Effekt zählt. Der Wechsel lohnt sich dann, wenn die lineare Jahresabschreibung auf den Restwert höher ist als der degressive Betrag, nicht vorher.
Sonderregeln für Denkmalschutz und Sanierungen
Ein Altbau mit Charakter kann steuerlich ganz anders laufen als ein normales Bestandsobjekt. Bei denkmalgeschützten Immobilien gelten zusätzliche Regeln für Sanierungs- und Instandsetzungskosten, und diese Kosten laufen oft deutlich schneller durch die Steuer als die reguläre Gebäude-AfA. Genau hier wird aus einem Standardobjekt plötzlich ein Spezialfall.
Wie ein typisches Bestandsobjekt steuerlich kippt
Stell dir ein vermietetes Altbauobjekt vor, das nach dem Erwerb modernisiert wird. Die reguläre Gebäude-AfA läuft weiter, aber bestimmte begünstigte Sanierungskosten können zusätzlich über die Denkmalschutzregeln berücksichtigt werden. Bei Vermietung sind nach § 7i EStG in den ersten acht Jahren jeweils bis zu 9 % und in den folgenden vier Jahren jeweils bis zu 7 % der begünstigten Kosten abziehbar. Bei Eigennutzung erlaubt § 10f EStG über zehn Jahre jeweils bis zu 9 %. Einen guten Einstieg in die offizielle Systematik bieten die NRW-Bescheinigungsrichtlinien zu §§ 7i, 10f und 11b EStG.
Was sauber getrennt werden muss
Nicht jede Baustelle ist automatisch sofort absetzbar. Es gibt einen Unterschied zwischen laufender Instandhaltung, Herstellungskosten und begünstigten Denkmalschutzaufwendungen. Genau diese Einordnung entscheidet, ob Kosten sofort wirken oder über Jahre verteilt werden. Für die Praxis heißt das, Sanierungsrechnungen müssen von Anfang an sauber kategorisiert werden.
Warum die Dokumentation hier so wichtig ist
Bei Denkmalobjekten und größeren Modernisierungen zählen Nachweise mehr als Bauchgefühl. Wer Kosten, Maßnahmen und Fördervoraussetzungen nicht sauber trennt, verliert schnell den steuerlichen Vorteil. Das ist auch der Punkt, an dem viele Käufer die Planung im Kaufprozess zu spät anfangen. Ein strukturierter Vorlauf spart hier später Streit mit dem Finanzamt und vermeidet falsche Buchungen in der Anlage V.
Praxisregel: Bei Sanierungen immer zuerst die steuerliche Kategorie klären, erst dann die Handwerkerrechnung bezahlen.
Wer tiefer in Sanierungslogik und Objektmodernisierung einsteigen will, findet eine passende Ergänzung im Beitrag Sanierung von Immobilien.
AfA-Tracking und Steuerexport mit Dealfolio
Sobald mehrere Objekte im Bestand sind, reicht eine Einmalrechnung nicht mehr aus. Dann geht es um Versionen, Belege, Restbuchwerte, unterschiedliche AfA-Sätze und laufende Sanierungskosten, die sauber in die Steuerlogik überführt werden müssen. Genau an dieser Stelle ist ein zentrales Tracking deutlich verlässlicher als verstreute Tabellen. Dealfolio bündelt solche Objekt- und Bestandsdaten in einem System, von der Kalkulation bis zum Export für die Anlage V.
Vom Ankauf zur Steuerdatei
Der praktische Ablauf ist klar. Zuerst wird das Objekt kalkuliert, dann werden Gebäudezustand, Sanierungskosten und Belege erfasst, und danach wird die steuerliche Aufbereitung exportiert. In Dealfolio lassen sich dafür Objektkalkulation, Gebäude-Check, Sanierungsplanung und Bestandsdaten in einem Workflow zusammenführen. Das ist vor allem dann hilfreich, wenn die AfA nicht isoliert betrachtet werden soll, sondern zusammen mit Finanzierung und Renovierung.
Wo Software den Unterschied macht
Ein häufiger Schmerzpunkt ist das Excel-Chaos. Eine Zahl wird geändert, die nächste Tabelle hängt hinterher, und am Ende stimmt die Bemessungsgrundlage nicht mehr mit dem Steuerexport überein. Ein zentrales System hilft hier vor allem bei drei Dingen, konsistente Datensätze, nachvollziehbare Versionen und einen Export, der sich an der Logik der Anlage V orientiert. Genau das ist der Punkt, an dem private Investoren und Bestandshalter Zeit sparen.
Was im Workflow zusammengehört
AfA-Werte, Sanierungsmaßnahmen und Belege sollten nicht getrennt behandelt werden. Sobald Modernisierungskosten in die AfA-Basis hineinspielen, muss die Verbindung von Kaufpreisaufteilung und späteren Maßnahmen sauber dokumentiert bleiben. Dealfolio verknüpft solche Daten innerhalb des Bestands, damit der Steuerberater nicht aus fünf Dateien rekonstruieren muss, was ursprünglich wie gerechnet wurde.
Wer zusätzlich Rendite und Cashflow vor und nach Steuern im Blick behalten will, kann die Objektkalkulation auch mit dem Blick auf Rendite und Cashflow verknüpfen. Das ist besonders sinnvoll, wenn die AfA nicht nur korrekt, sondern auch in die laufende Portfolio-Planung eingebettet werden soll.
Praktischer Vorteil: Je weniger doppelte Datenerfassung, desto geringer das Risiko, dass die AfA-Basis im Bestand unbemerkt auseinanderläuft.
Häufige Fehler bei der Anlage V vermeiden
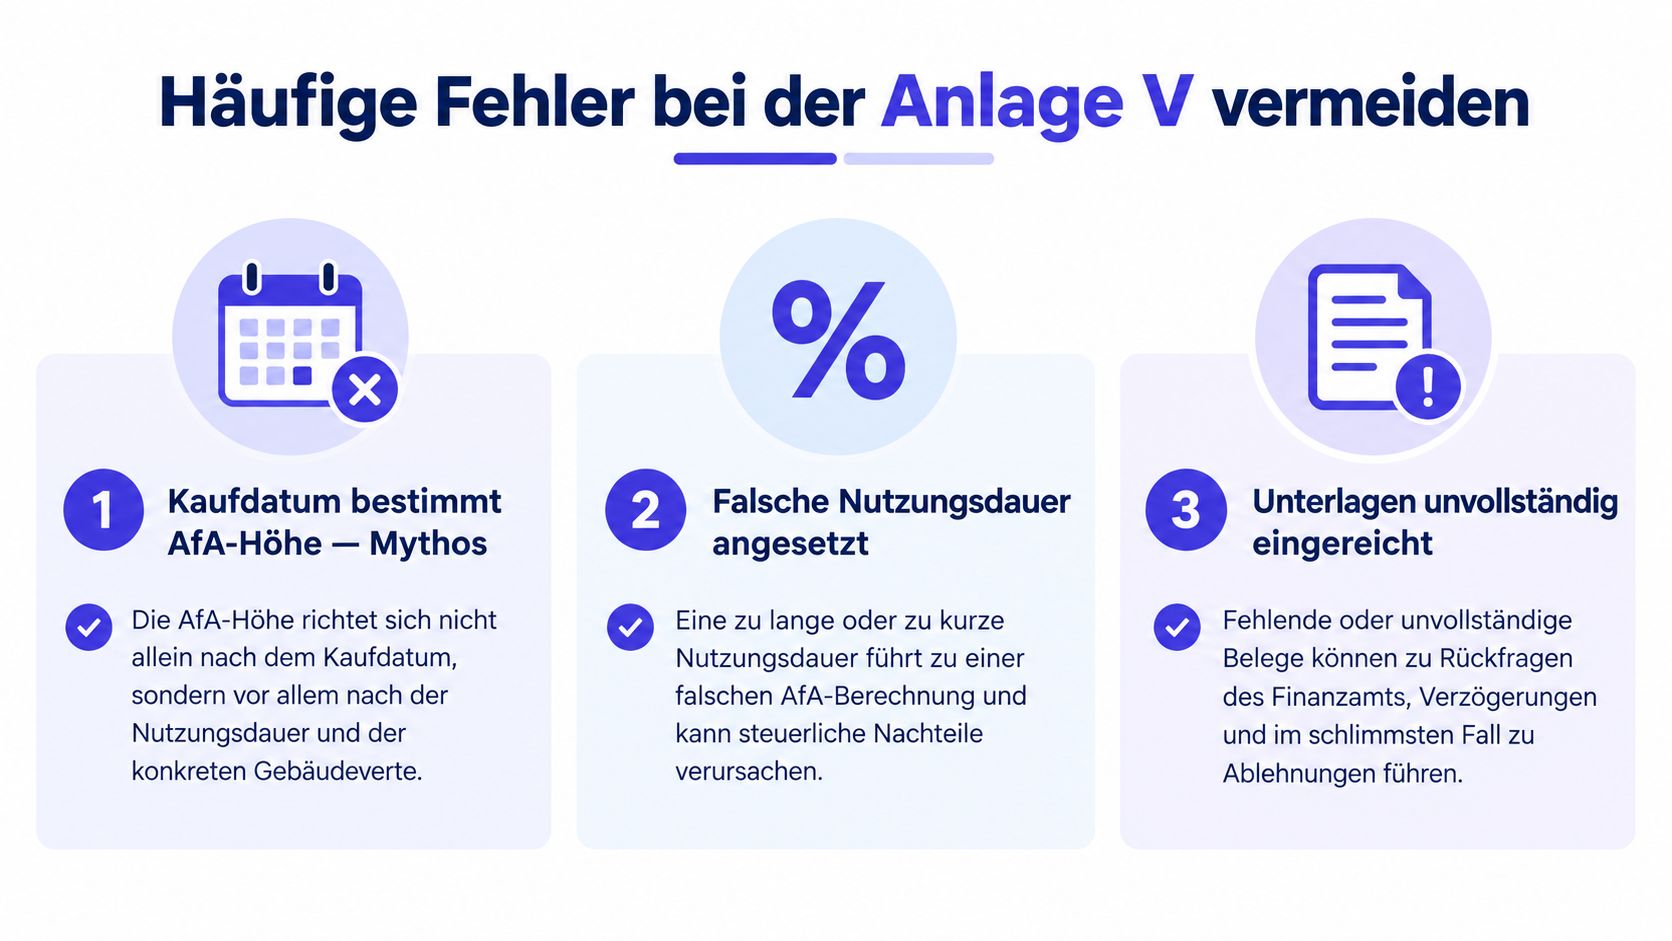
Die größten Fehler bei der Immobilien-AfA sind selten komplex. Sie entstehen meist aus Routine, nicht aus fehlendem Wissen. Wer sie kennt, kann die Anlage V sauberer einreichen und Rückfragen vermeiden.
Drei Mythen, die immer wieder auftauchen
- Kaufdatum bestimmt die AfA-Höhe. Das stimmt nicht, entscheidend ist bei Wohngebäuden die Fertigstellung.
- Grund und Boden läuft mit. Tut er nicht, nur der Gebäudewert ist abschreibbar.
- Unterlagen reichen schon irgendwie. Reicht nicht, ohne saubere Aufteilung und Belege wird die AfA schnell angreifbar.
Was in der Praxis wirklich geprüft werden sollte
Ein vernünftiger Check beginnt mit dem Objektalter, der Fertigstellung und der kaufvertraglichen Aufteilung. Danach folgt die Frage, ob Nebenkosten vollständig in der Basis enthalten sind und ob Sanierungskosten noch sofort abziehbar sind oder bereits in die AfA hineinlaufen. Genau an dieser Stelle entscheidet sich, ob die Steuererklärung standfest ist oder später korrigiert werden muss.
Die kurze Prüfliste vor Abgabe
- Baujahr und Fertigstellung prüfen. Der Satz muss zum Objekt passen.
- Bodenanteil dokumentieren. Nur der Gebäudeanteil zählt für die AfA.
- Sanierungskosten einordnen. Nicht jede Rechnung ist sofort Werbungskosten.
- Anlage V konsistent befüllen. Zahlen und Belege müssen zusammenpassen.
Wer diese vier Punkte sauber abarbeitet, reduziert das Risiko von Rückfragen deutlich. Das ist keine Frage von Perfektion, sondern von Ordnung.
Dealfolio bündelt Objektkalkulation, Gebäude-Check, Sanierungsplanung und Steuerexport in einem System, damit die AfA-Daten nicht in Excel-Versionen verloren gehen. Wenn du deine Immobilien-Abschreibung, Sanierungen und Bestandszahlen sauber an einem Ort führen willst, schau dir Dealfolio an und prüfe, wie sich dein Workflow vom Ankauf bis zur Anlage V vereinfachen lässt.