Immobilien Rendite Rechner: Brutto, Netto und Cashflow
Du sitzt vor einem Wohnungsinserat, der Kaufpreis wirkt erreichbar und die Kaltmiete klingt gut. Dann teilst du die Jahresmiete durch den Kaufpreis, siehst eine ordentliche Prozentzahl und fragst dich: Ist das wirklich ein guter Deal? Genau dafür ist ein Immobilien Rendite Rechner da, sofern du die richtige Kennzahl zur richtigen Zeit nutzt.
Inhaltsverzeichnis
- Warum die Wahl der Renditekennzahl über den Deal entscheidet
- Die vier Renditemetriken eines Rechners im Überblick
- Welche Eingabewerte ein Renditerechner wirklich braucht
- Schritt für Schritt durch eine Beispielrechnung
- Brutto Netto Cashflow IRR im Vergleich
- Häufige Fehler und stille Annahmen in der Kalkulation
- Vom Rechner zur belastbaren Kaufentscheidung
Warum die Wahl der Renditekennzahl über den Deal entscheidet
Die Bruttomietrendite ist der schnellste Filter im Ankauf, aber auch die oberflächlichste Kennzahl. Sie setzt die Jahresnettokaltmiete ins Verhältnis zum Kaufpreis. Kaufnebenkosten, Instandhaltung, Verwaltung und Mietausfälle fehlen. Eine gute Prozentzahl kann deshalb schnell schrumpfen.
Jede Kennzahl beantwortet eine andere Frage. Brutto zeigt, ob das Verhältnis von Miete zu Kaufpreis grundsätzlich interessant ist. Netto zeigt den Ertrag nach objektbezogenen Kosten und Kaufnebenkosten. Der Cashflow prüft die monatliche Tragfähigkeit. Die IRR betrachtet die gesamte Haltedauer inklusive Verkauf.
Praktische Regel: Beurteile kein Objekt mit nur einer Renditezahl.
Sinnvoll ist ein klarer Prüfpfad. Erst filterst du mit der Bruttorendite Inserate vor. Dann prüfst du mit der Nettorendite die Objektqualität. Danach zeigt der Cashflow, ob du monatlich Geld zuschießen musst. Erst zum Schluss hilft die IRR bei der Frage, ob dein Eigenkapital über Jahre gut arbeitet.
Für den deutschen Markt gilt zusätzlich: Bruttomietrenditen unterscheiden sich regional stark. Im ersten Halbjahr 2026 lag der Durchschnitt der 52 größten deutschen Städte bei 4,17 %, nach 4,1 % im zweiten Halbjahr 2025. Hamburg erreichte 3,02 %, München 3,22 % und Frankfurt 3,24 %. Chemnitz lag bei 5,90 %, Gelsenkirchen bei 5,24 % und Duisburg bei 5,05 %, wie der aktuelle Mietrenditeatlas von Baufi24 zeigt.
Wer eine Immobilie zur Kapitalanlage prüft, sollte diese vier Rechenschritte fest in den Ankauf integrieren. Der kostenlose Dealfolio-Objektkalkulator hilft dabei, Annahmen sichtbar zu machen, bevor ein Inserat emotional überzeugt.
Die vier Renditemetriken eines Rechners im Überblick
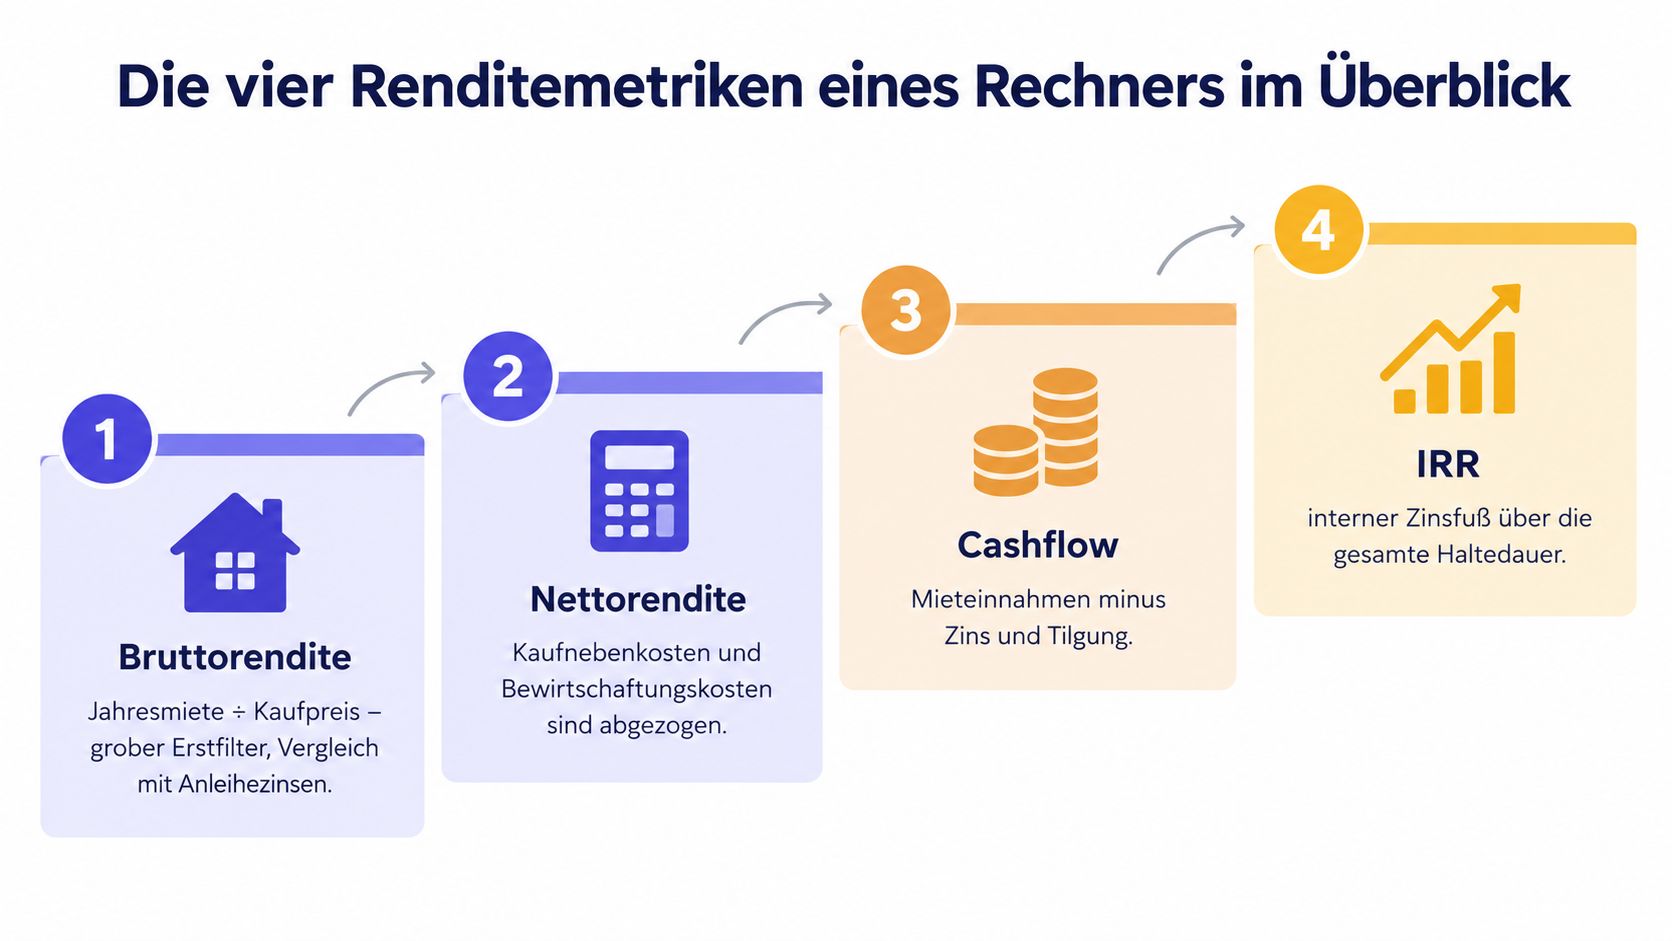
Ein guter Immobilien Rendite Rechner zeigt nicht nur eine Zahl. Er baut die Analyse in Stufen auf. Jede Stufe ergänzt Informationen, die vorher noch fehlen.
Bruttorendite als schneller Erstfilter
Die Bruttomietrendite berechnest du so:
Jahresnettokaltmiete ÷ Kaufpreis × 100
Sie ignoriert Kaufnebenkosten und laufende Ausgaben. Deshalb ist sie kein Endergebnis, sondern ein schneller Vergleichswert für Inserate. Das Finanzamt24 beschreibt die Bruttomietrendite ebenfalls als Jahreskaltmiete geteilt durch den Immobilienkaufpreis mal 100, wie die Erläuterung zur Mietrendite zeigt.
Sie ist vergleichbar mit dem Bruttogehalt. Es wirkt hoch, sagt aber noch nichts darüber aus, was nach Abzügen übrig bleibt.
Nettorendite für die Objektqualität
Die Nettomietrendite zieht nicht umlagefähige Kosten ab und berücksichtigt die Kaufnebenkosten:
(Jahresnettokaltmiete − nicht umlagefähige Kosten) ÷ (Kaufpreis + Kaufnebenkosten) × 100
Dazu zählen zum Beispiel Verwaltung, Instandhaltung und ein realistischer Ansatz für Mietausfall. Die Nettorendite liegt damit näher am wirtschaftlichen Ertrag des Objekts, ist aber noch keine Finanzierungsrechnung.
Cashflow für den Monatsalltag
Der Cashflow beantwortet die Frage: Was bleibt nach Mieteinnahmen, laufenden Kosten, Zinsen, Tilgung und gegebenenfalls Steuerwirkung tatsächlich übrig?
Mieteinnahmen − nicht umlagefähige Kosten − Zinsen − Tilgung ± Steuerwirkung
Die passende Analogie ist dein Kontostand am Monatsende. Ein Objekt kann eine ordentliche Nettorendite haben und trotzdem monatlich Geld kosten, wenn Zins und Tilgung hoch sind.
IRR für die Gesamthaltedauer
Die IRR, also der interne Zinsfuß, bewertet die Zahlungsströme über die gesamte Haltedauer. Neben laufenden Überschüssen fließen Eigenkapital, Tilgung, möglicher Verkaufserlös und angenommene Wertentwicklung ein.
Sie beantwortet die Frage: Welche jährliche Rendite erzielt mein eingesetztes Kapital im Vergleich zu anderen Anlagen? Dafür brauchst du mehr Annahmen als bei Brutto und Netto. Die Aussage ist umfassender, aber auch fehleranfälliger.
Welche Eingabewerte ein Renditerechner wirklich braucht
Ein Rechner ist nur so gut wie die Daten, die du eingibst. Für eine deutsche Ankaufkalkulation reichen Kaufpreis und Monatsmiete nicht. Das BBSR weist darauf hin, dass bei Einfamilienhäusern und Eigentumswohnungen im Mittel knapp 9 % bis fast 12 % des Kaufpreises für Erwerbsnebenkosten anfallen können. Ein aktuelles Beispiel für Baden-Württemberg nennt 14,14 %, wie die BBSR-Auswertung zu Erwerbsnebenkosten zeigt.
| Eingabewert | Was einzutragen ist | Typische Spannweite |
|---|---|---|
| Kaufpreis | Vereinbarter Preis für Wohnung, Haus oder Grundstück | Objektabhängig |
| Kaufnebenkosten | Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler | Typischerweise rund 7,5 % bis 15 % des Kaufpreises, abhängig von Bundesland und Transaktion, Sachgrund Immobilien |
| Kaltmiete | Monatliche Nettokaltmiete einschließlich verlässlich erzielbarer Stellplatzmieten | Objekt- und marktabhängig |
| Nicht umlagefähige Kosten | Verwaltung, Instandhaltung, Mietausfall und Eigentümeranteile | Objekt- und zustandsabhängig |
| Eigenkapital | Eingesetztes Kapital einschließlich der aus Eigenmitteln bezahlten Nebenkosten | Persönliche Finanzierung |
| Sollzins und Tilgung | Zinssatz, anfängliche Tilgung und Darlehenssumme | Angebot der finanzierenden Bank |
| Zinsbindung | Zeitraum, für den der Sollzins festgeschrieben ist | Vertragsabhängig |
| Haltedauer und Wertentwicklung | Geplanter Verkaufszeitpunkt und vorsichtige Annahme zur Preisentwicklung | Szenarioabhängig |
Kaufnebenkosten sauber erfassen
Die Grunderwerbsteuer unterscheidet sich nach Bundesland. Hinzu kommen Notar- und Grundbuchkosten sowie eventuell eine Maklercourtage. Diese Ausgaben erhöhen den Kapitaleinsatz, ohne die Miete zu steigern. Ein Rechner, der nur den Kaufpreis als Nenner nutzt, überschätzt deshalb die Rendite.
Die Vorlage zur Nebenkostenabrechnung ersetzt keine Ankaufkalkulation, kann aber helfen, laufende und weiterberechenbare Kosten sauber zu trennen. Für die Rendite gehören nicht umlagefähige Positionen in die Eigentümerrechnung.
Laufende Kosten und Finanzierung
Verwaltung, Instandhaltung und Mietausfall sind keine Nebensache. Fachquellen empfehlen, die Nettomietrendite mit Jahresnettokaltmiete abzüglich nicht umlagefähiger Kosten und inklusive Kaufnebenkosten zu berechnen, wie der Ratgeber zur Mietrenditeberechnung erläutert.
Für Cashflow und IRR brauchst du zusätzlich Darlehenssumme, Zins, Tilgung und Zinsbindung. Bei der IRR kommen Haltedauer, Verkaufskosten und Wertentwicklung hinzu. Weil diese Annahmen das Ergebnis stark verschieben können, solltest du mindestens ein vorsichtiges, ein mittleres und ein optimistisches Szenario rechnen.
Schritt für Schritt durch eine Beispielrechnung
Für die Beispielrechnung betrachten wir eine Etagenwohnung mit einem Kaufpreis von 250.000 EUR, einer monatlichen Kaltmiete von 800 EUR und Kaufnebenkosten von 15 %. Die Kaufnebenkosten betragen 37.500 EUR, der gesamte Kapitaleinsatz vor weiteren Investitionen 287.500 EUR.
Für die Nettorechnung setzen wir 1.200 EUR pro Jahr nicht umlagefähige Bewirtschaftungskosten an. Für die Finanzierung unterstellen wir eine Beleihung von 80 % des Kaufpreises, einen Sollzins von 3,5 % und eine anfängliche Tilgung von 2 %. Die IRR-Rechnung nutzt zusätzlich eine Haltedauer von zehn Jahren, eine angenommene Wertsteigerung und eine Mieterhöhung. Diese Zukunftswerte sind Szenarioannahmen, keine Prognose.
| Metrik | Formel | Eingabewerte | Ergebnis | Interpretation |
|---|---|---|---|---|
| Bruttomietrendite | Jahreskaltmiete ÷ Kaufpreis × 100 | 9.600 EUR ÷ 250.000 EUR | 3,84 % | Schneller Inseratsfilter, ohne Kosten |
| Nettomietrendite | (Jahresmiete − Kosten) ÷ Gesamtkapitaleinsatz × 100 | (9.600 EUR − 1.200 EUR) ÷ 287.500 EUR | 2,92 % | Ertrag nach laufenden Kosten und Nebenkosten |
| Cashflow vor Steuern | Miete − Kosten − Zins − Tilgung | 9.600 EUR − 1.200 EUR − 7.000 EUR − 4.000 EUR | −2.600 EUR p. a. | Monatlicher Zuschuss erforderlich |
| IRR | Interner Zinsfuß aller Zahlungsströme | Eigenkapital, laufender Cashflow, Tilgung, Verkauf, Szenariowerte | Szenarioabhängig | Gesamtrendite über die Haltedauer |
Schritt eins zeigt nur die Oberfläche
Die Jahreskaltmiete beträgt 800 EUR × 12 = 9.600 EUR. Geteilt durch den Kaufpreis von 250.000 EUR ergibt das eine Bruttomietrendite von 3,84 %.
Diese Zahl taugt für den ersten Vergleich ähnlicher Inserate. Mehr sagt sie nicht.
Schritt zwei berücksichtigt die Objektkosten
Nach Abzug der 1.200 EUR Bewirtschaftungskosten bleiben 8.400 EUR vor Finanzierung. Der Nenner steigt durch die Kaufnebenkosten auf 287.500 EUR. Die Nettomietrendite beträgt damit rund 2,92 %.
Jetzt wird sichtbar, wie stark Nebenkosten und Eigentümeraufwand die Aussage verändern. Ob die Bankrate tragbar ist, sagt auch diese Kennzahl noch nicht.
Schritt drei prüft den Geldbeutel
Bei einer Beleihung von 80 % des Kaufpreises beträgt das Darlehen 200.000 EUR. Ein Sollzins von 3,5 % entspricht im ersten Rechenjahr 7.000 EUR Zinsen. Bei 2 % Tilgung kommen 4.000 EUR hinzu.
Der Cashflow vor Steuern lautet daher:
9.600 EUR − 1.200 EUR − 7.000 EUR − 4.000 EUR = −2.600 EUR pro Jahr
Das sind rund 217 EUR pro Monat, die zugeschossen werden müssten. Die Tilgung senkt zwar die Restschuld, bleibt für deine Liquidität aber eine echte Zahlung.
Schritt vier öffnet die Langfristperspektive
Die IRR würde hier den anfänglichen Eigenkapitaleinsatz, die negativen laufenden Cashflows, die sinkende Restschuld, die angenommene Mieterhöhung und den Verkaufserlös nach zehn Jahren gemeinsam betrachten. Ohne konkrete Annahmen zu Wertentwicklung, Verkaufskosten und Mietverlauf gibt es kein seriöses einzelnes Ergebnis.
Die zentrale Lesart lautet: Brutto wirkt das Objekt noch ordentlich, Netto wird es schwächer, beim Cashflow entsteht eine monatliche Belastung. Erst die IRR entscheidet mit einem transparenten Langfristszenario.
Brutto Netto Cashflow IRR im Vergleich
Die vier Rechner-Typen gehören zu unterschiedlichen Phasen der Prüfung. Wer sie falsch einsetzt, bekommt Zahlen, aber keine klare Entscheidungshilfe.
| Rechner-Typ | Datenbedarf | Aussagekraft | Einsatzzeitpunkt | Eignung als Filter |
|---|---|---|---|---|
| Bruttorendite | Kaufpreis und Jahreskaltmiete | Grober Ertragsvergleich vor Kosten | Inserats-Scan | Schließt sehr schwache Angebote früh aus |
| Nettorendite | Zusätzlich Kaufnebenkosten und nicht umlagefähige Kosten | Realistischere Objektbewertung | Nach Erhalt des Exposés | Prüft, ob der Kaufpreis zum Ertrag passt |
| Cashflow | Zusätzlich Darlehen, Zins, Tilgung und steuerliche Annahmen | Monatliche Liquiditätswirkung | Finanzierungsprüfung | Zeigt, ob der Deal laufend tragfähig ist |
| IRR | Zusätzlich Haltedauer, Verkauf, Tilgung und Wertentwicklung | Gesamtrendite des eingesetzten Kapitals | Abschlussvergleich | Bewertet die langfristige Alternative |
Brutto für die breite Suche
Die Bruttorendite braucht wenige Informationen und lässt sich schnell aus Inseraten berechnen. Sie ist nützlich für den Vergleich vieler Angebote in unterschiedlichen Lagen. Mehr aber nicht.
Netto für die engere Auswahl
Die Nettorendite eignet sich, sobald du ein Exposé, eine Hausgeldaufstellung und realistische Mietdaten hast. Sie zeigt, ob ein Objekt auch nach Kosten noch einen angemessenen Ertrag liefert. Finanzierung und Steuern sollten in dieser Stufe noch getrennt bleiben.
Cashflow für die Finanzierungsentscheidung
Cashflow ist die richtige Perspektive, wenn du wissen willst, ob die Immobilie monatlich Geld bindet oder freisetzt. Zins, Tilgung, nicht umlagefähige Kosten und mögliche Steuerwirkungen müssen getrennt sichtbar bleiben. Ein positiver Cashflow macht einen Deal nicht automatisch gut, ein negativer Cashflow nicht automatisch schlecht. Entscheidend sind Höhe, Dauer und dein Risikoprofil.
IRR für den Endvergleich
Die IRR hilft, ein Objekt über die geplante Haltedauer mit Alternativanlagen zu vergleichen. Sie kann Wertentwicklung und Tilgung einbeziehen, reagiert dadurch aber stark auf die Annahmen zum späteren Verkauf. Für eine strukturierte erste Analyse deckt der kostenlose Dealfolio-Objektkalkulator Brutto, Netto und Cashflow in einer gemeinsamen Objektkalkulation ab.
Häufige Fehler und stille Annahmen in der Kalkulation
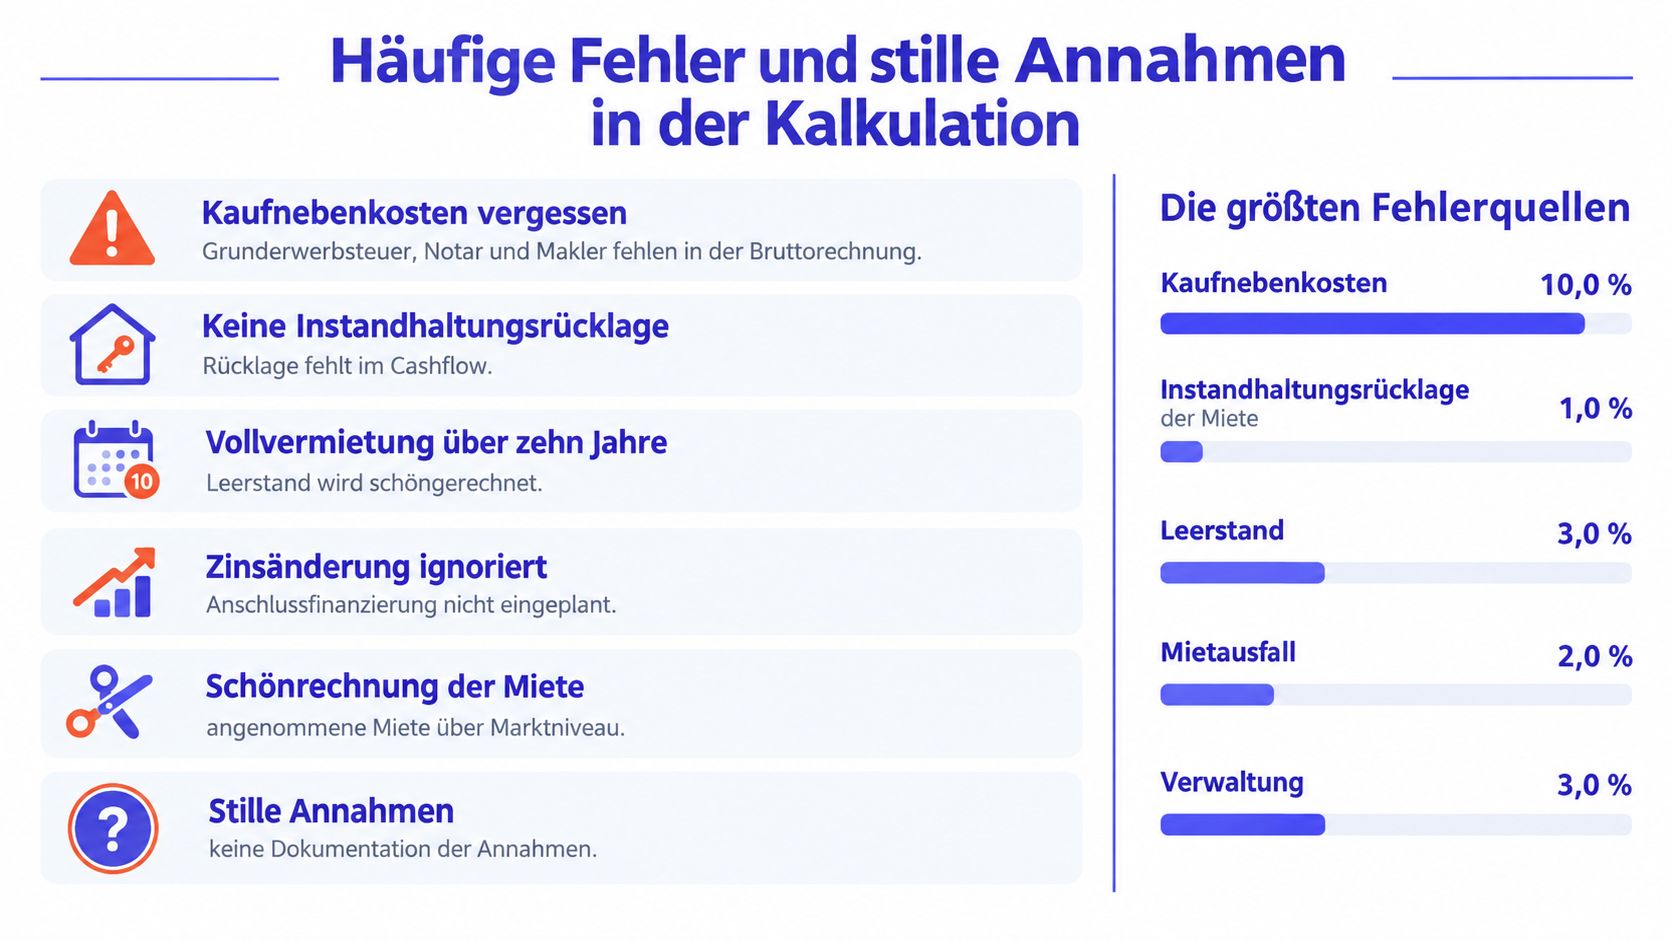
Viele Fehlentscheidungen entstehen nicht durch komplizierte Mathematik, sondern durch fehlende Positionen. Ein Rechner ergänzt keine Instandhaltung, wenn du sie nicht eingibst. Und er erkennt keinen Leerstand, wenn du dauerhaft die volle Sollmiete ansetzt.
Die häufigsten Schönrechnungen
- Kaufnebenkosten vergessen: Die Bruttorendite bezieht sich nur auf den Kaufpreis. Für die Nettomietrendite müssen Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler hinein.
- Instandhaltung auslassen: Eine Wohnung bleibt nicht dauerhaft ohne Reparaturen. Rücklagen und erwartbare Instandhaltung gehören in die Eigentümerkosten.
- Vollvermietung unterstellen: Eine dauerhaft volle Vermietung ist eine Annahme, keine Tatsache. Mietausfall und Leerstand gehören in die Szenariorechnung.
- Nicht umlagefähige Kosten unterschätzen: Verwaltung und Eigentümeranteile aus dem Hausgeld reduzieren den Ertrag, auch wenn der Mieter weitere Betriebskosten trägt.
- Miete linear erhöhen: Nicht jede Lage und nicht jeder Mietvertrag erlauben stetige Steigerungen. Rechne mit begründeten Szenarien statt mit Automatismen.
- Zinswirkung ausblenden: Der aktuelle Sollzins allein reicht nicht. Zinsbindung und Anschlussfinanzierung können den späteren Cashflow deutlich verändern.
Die oft genannten Plausibilitätsanker von 2 bis 3 EUR pro Quadratmeter für Instandhaltung, 3 bis 5 % Mietausfallwagnis und 1 bis 3 % jährlicher Wertsteigerung in Mittelstädten stammen aus den vorgegebenen Kalkulationsannahmen, sind aber keine allgemeingültigen Werte. Für eine belastbare Entscheidung müssen Zustand, Lage, Mietvertrag und Finanzierung des konkreten Objekts geprüft werden.
Ein Rechner ersetzt keine Prüfung. Er macht Annahmen sichtbar und zwingt dich, sie zu hinterfragen.
Bei der Steuer solltest du Einnahmen und Ausgaben objektbezogen dokumentieren. Für vermietete Grundstücke und Eigentumswohnungen ist in der Regel eine eigene Anlage V erforderlich, wie die Ausfüllhilfe zur Anlage V erläutert. Das unterstützt eine saubere Trennung von Objektdaten, Werbungskosten und laufenden Einnahmen.
Vom Rechner zur belastbaren Kaufentscheidung
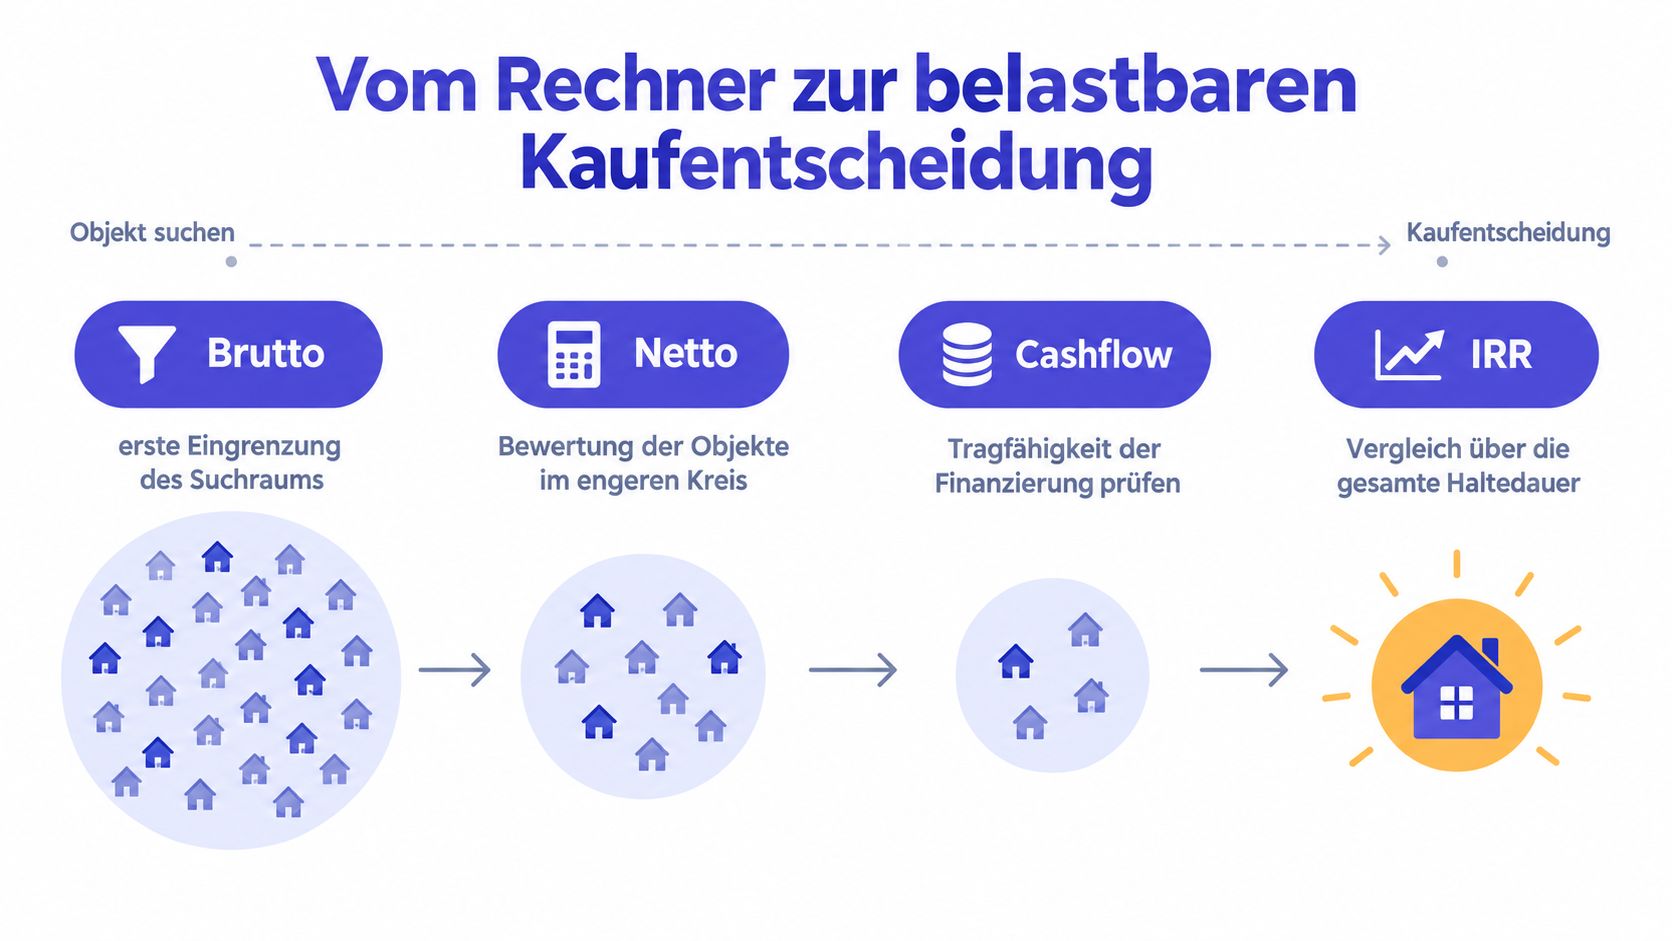
Ein Renditerechner liefert keine Kaufentscheidung auf Knopfdruck. Er ist ein Trichter: erst grob filtern, dann tiefer prüfen. So steigt die Datentiefe, ohne dass du jede Anzeige vollständig durchrechnen musst.
Vier Filter für den Ankauf
- Brutto: Die Bruttorendite grenzt den Suchraum ein. In einem eigenen Suchprozess kannst du Angebote mit mehr als 8 % zuerst prüfen. Die Schwelle ist ein persönlicher Filter, kein allgemeiner Qualitätsstandard.
- Netto: Danach fließen Kaufnebenkosten und laufende Eigentümerkosten ein. Eine persönliche Zielmarke von mehr als 5 % kann eine nähere Prüfung oder Verhandlung rechtfertigen. Sie muss zur Lage und zum Risiko des Objekts passen.
- Cashflow: Jetzt zeigt sich, ob nach Finanzierung und laufenden Kosten monatlich Geld übrig bleibt. Akzeptierst du einen negativen Cashflow, sollte seine Höhe zu Einkommen, Rücklagen und Portfoliostrategie passen.
- IRR: Die IRR verbindet laufende Erträge, Wertentwicklung und Verkauf über die Haltedauer. Vergleiche sie mit deinem Mindestzinssatz und rechne mehrere Szenarien für Wertsteigerung, Miete, Zins und Verkaufskosten.
Regionale Unterschiede machen starre Deutschlandwerte wenig hilfreich. Eine Geomap-Auswertung auf Basis von knapp vier Millionen Kauf- und Mietangeboten aus 2024 und 2025 ordnete die höchsten Renditen 2025 vor allem Mittel- und Ostdeutschland zu. Für den Vogtlandkreis wurden 8,66 % ausgewiesen, fünf der zehn Top-Kreise lagen bei mindestens 8 %. Solche Werte ersetzen keine Prüfung von Mikrolage, Nachfrage, Zustand und Wiederverkauf.
Ein strukturierter Prüfpfad wie im Leitfaden Mehrfamilienhaus kaufen als Kapitalanlage hilft, zwischen Objekt-, Finanzierungs- und Bestandsperspektive zu wechseln. Ergänze die Rechnergebnisse um Standortprüfung, Dokumentencheck, Sensitivitätsanalyse und eine ehrliche Einschätzung deines Risikoprofils.
Für ein konkretes Objekt sammelst du zuerst Kaufpreis, Miete, Bundesland und Finanzierungsdaten. Danach berechnest du Brutto, Netto, Cashflow und IRR in genau dieser Reihenfolge und dokumentierst jede Annahme. Im kostenlosen Dealfolio kannst du das Objekt in den Objektkalkulator eintragen und die Ergebnisse als Gesprächsgrundlage für Bank, Steuerberatung und deine Anlageziele nutzen.