Kaufnebenkosten berechnen 2026: Grunderwerbsteuer, Notar & Makler je Bundesland
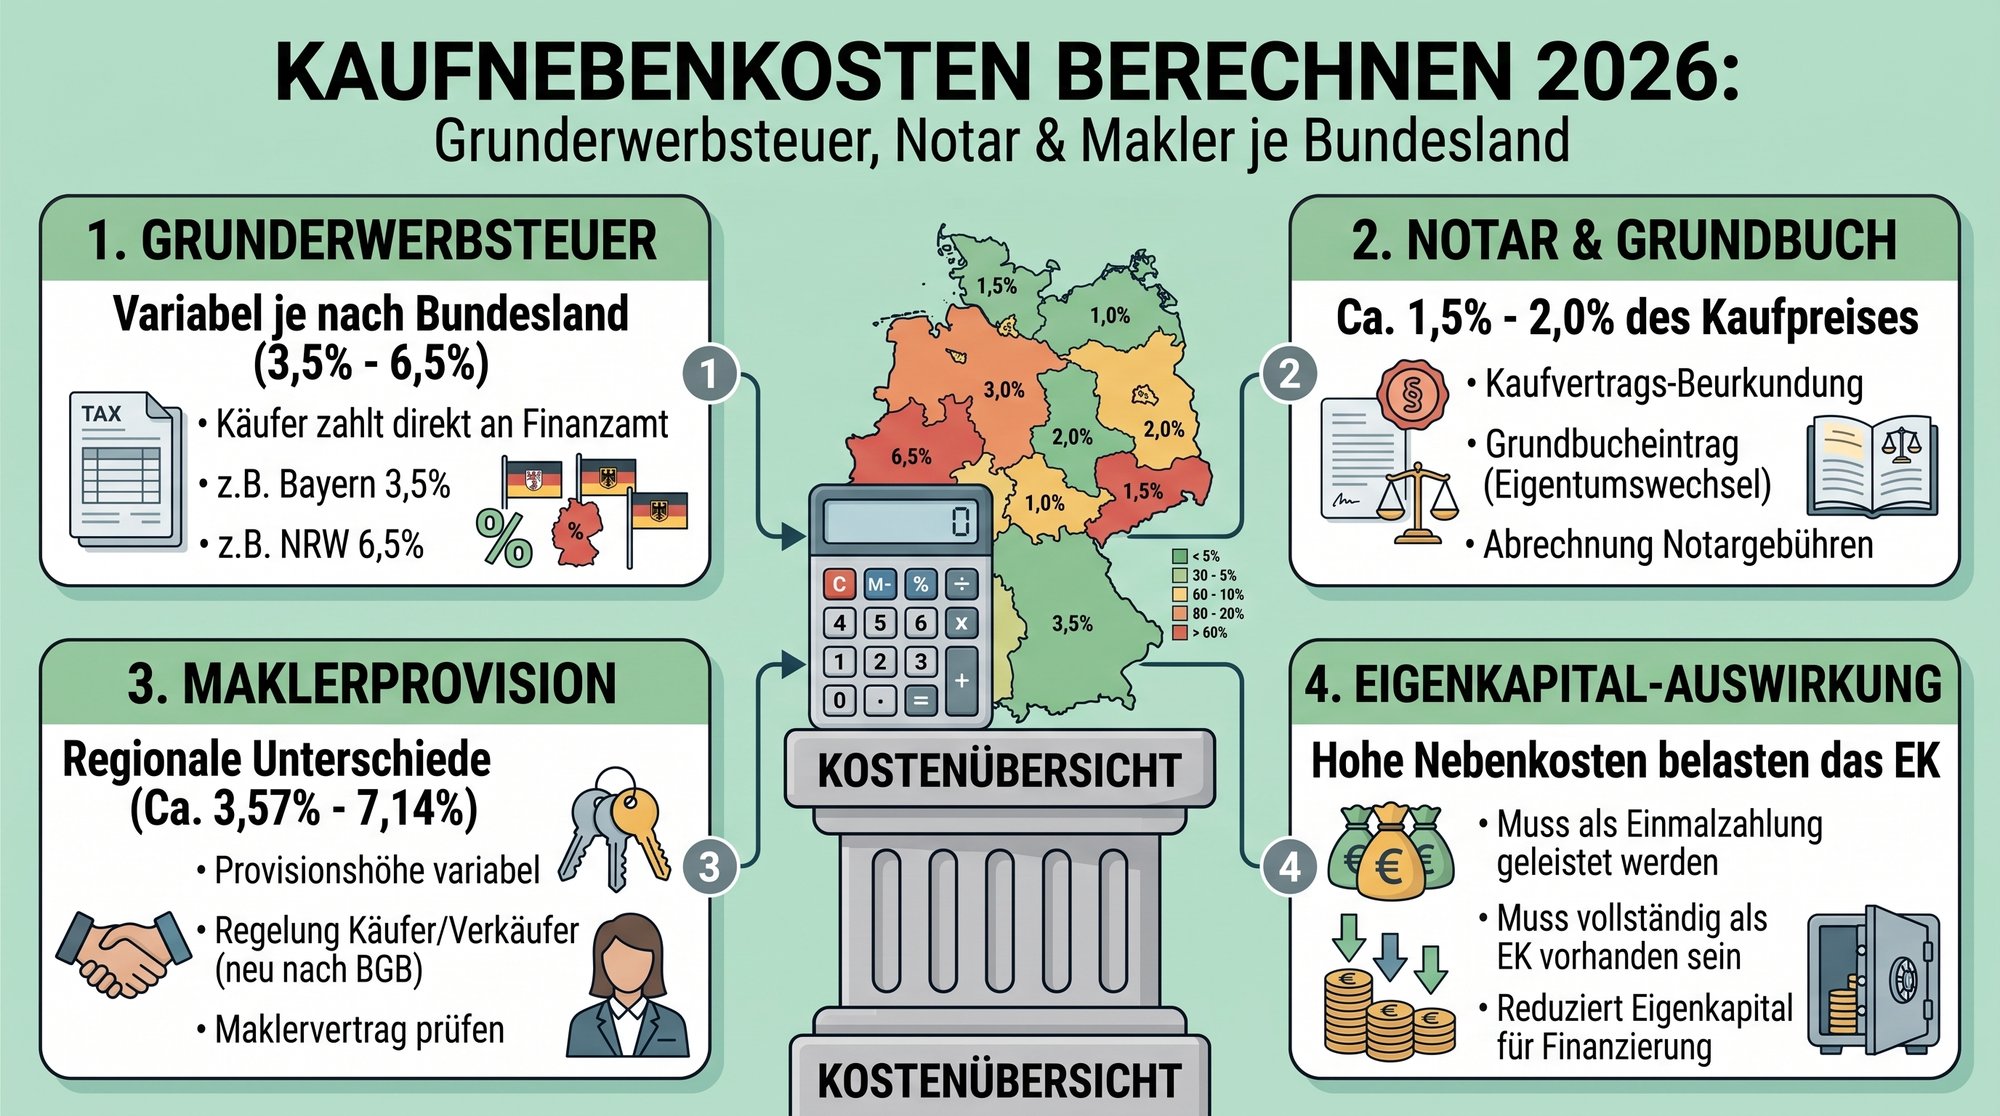
Erwerbsnebenkosten liegen in Deutschland 2026 je nach Bundesland grob zwischen rund 8 % und 15 % des Kaufpreises, weil allein die Grunderwerbsteuer zwischen 3,5 % in Bayern und 6,5 % in Brandenburg, Nordrhein-Westfalen, Saarland und Schleswig-Holstein schwankt. Bei einem Kaufpreis von 300.000 Euro können dadurch bereits bei der Steuer 9.000 Euro Unterschied entstehen.
Eine private Investorin steht mit einer 300.000 Euro teuren Eigentumswohnung vor dem Notartermin. Der Kaufpreis passt, die Finanzierung scheint genehmigungsfähig, doch in der Kalkulation fehlen Grunderwerbsteuer, Notar, Grundbuch und Makler. Genau an diesem Punkt kippen viele Deals. Nicht, weil das Objekt schlecht ist, sondern weil der tatsächliche Kapitalbedarf zu niedrig angesetzt wurde.
Inhaltsverzeichnis
- Warum die Kaufnebenkosten 2026 über den Deal entscheiden
- Grunderwerbsteuer als Ländersteuer
- Notar- und Grundbuchkosten nach GNotKG
- Maklerprovision richtig einordnen
- Drei Fallen, die Erwerbsnebenkosten verfälschen
- Rechenbeispiel mit Bundesland-Vergleich
- So bleibt die Kalkulation 2026 bankfähig
- Häufige Fragen zu Kaufnebenkosten 2026
Warum die Kaufnebenkosten 2026 über den Deal entscheiden
Die drei zentralen Kostenblöcke funktionieren unterschiedlich:
- Grunderwerbsteuer: Sie hängt vom Bundesland ab, in dem das Grundstück liegt.
- Notar und Grundbuch: Die Gebühren richten sich nach Geschäftswert und konkreten Vorgängen.
- Maklercourtage: Sie hängt vom Maklervertrag, der Objektart, der Vertragsrolle und der Kostenverteilung ab.
Eine pauschale Deutschlandquote ist deshalb nur ein grober Startpunkt. Für den Bankreport müssen Sie jeden Posten einzeln ausweisen, damit die Bank erkennt, wie viel Eigenkapital tatsächlich benötigt wird und welcher Betrag finanziert werden soll.
Praktische Regel: Erfassen Sie Kaufpreis, Steuer, Notar, Grundbuch, Makler und Finanzierungskosten als getrennte Zeilen. Eine einzige Position „Kaufnebenkosten“ ist für die Dealprüfung zu ungenau.
Bei einer vermieteten Wohnung beeinflussen die Nebenkosten nicht nur die Finanzierung, sondern auch die Rendite. Wenn der Kapitalbedarf steigt, sinkt bei gleichbleibender Miete die Bruttorendite auf das gesamte Investment. Für Anleger mit mehreren Objekten in verschiedenen Ländern entstehen ohne Bundeslandlogik schnell systematische Vergleichsfehler.
Grunderwerbsteuer als Ländersteuer
Die Grunderwerbsteuer wird als Ländersteuer auf die steuerbare Gegenleistung erhoben. Entscheidend ist deshalb der Standort der Immobilie, nicht der Wohnsitz des Käufers. Die veröffentlichten Sätze reichen 2026 von 3,5 % in Bayern bis 6,5 % in mehreren Ländern, wie die Übersicht zur Grunderwerbsteuer 2026 zeigt.
| Bundesland | Steuersatz 2026 | Steuer bei 300.000 Euro |
|---|---|---|
| Bayern | 3,5 % | 10.500 Euro |
| Baden-Württemberg | 5,0 % | 15.000 Euro |
| Niedersachsen | 5,0 % | 15.000 Euro |
| Rheinland-Pfalz | 5,0 % | 15.000 Euro |
| Sachsen-Anhalt | 5,0 % | 15.000 Euro |
| Bremen | 5,5 % | 16.500 Euro |
| Hamburg | 5,5 % | 16.500 Euro |
| Sachsen | 5,5 % | 16.500 Euro |
| Berlin | 6,0 % | 18.000 Euro |
| Hessen | 6,0 % | 18.000 Euro |
| Mecklenburg-Vorpommern | 6,0 % | 18.000 Euro |
| Brandenburg | 6,5 % | 19.500 Euro |
| Nordrhein-Westfalen | 6,5 % | 19.500 Euro |
| Saarland | 6,5 % | 19.500 Euro |
| Schleswig-Holstein | 6,5 % | 19.500 Euro |
| Thüringen | 6,5 % | 19.500 Euro |
Bei 300.000 Euro Kaufpreis liegen zwischen Bayern und einem Land mit 6,5 % 9.000 Euro. Diese Differenz erhöht den Eigenkapitalbedarf unmittelbar. Wird sie zusätzlich finanziert, steigt der Fremdkapitalbedarf, während die Miete unverändert bleibt. Genau deshalb gehört der Steuerbetrag in jeden Rendite- und Cashflow-Vergleich.
Nach dem notariellen Kaufvertrag setzt das Finanzamt die Steuer fest. Die Zahlung ist außerdem mit der Unbedenklichkeitsbescheinigung verbunden, die grundsätzlich für die Grundbucheintragung benötigt wird, wie der Steuerbrief zur Grunderwerbsteuer 2026 erläutert. Planen Sie den Betrag daher nicht nur rechnerisch, sondern auch im Liquiditäts- und Zeitplan ein.
Notar- und Grundbuchkosten nach GNotKG
Notar- und Grundbuchkosten folgen keiner Schätzung aus dem Bauch. Sie richten sich nach Geschäftswert und Gebührentatbestand des GNotKG. Für die Bank muss dieser Block deshalb separat von Grunderwerbsteuer und Makler laufen. Nur so ist im Report erkennbar, welche Position gesetzlich feststeht und welche vom konkreten Vorgang abhängt.
Trennen Sie in Ihrer Kalkulation mindestens diese Punkte sauber:
- Beurkundung des Kaufvertrags
- Vollzug und Betreuung
- Auflassungsvormerkung und Eigentumsumschreibung
- Grundschuldbestellung bei Finanzierung
- Auslagen und weitere transaktionsbezogene Vorgänge
Genau hier passieren im Bankgespräch viele Fehler. Wer nur mit einem pauschalen Prozentsatz rechnet, unterschätzt oft die Kosten der Finanzierung, weil die Grundschuldbestellung als eigener Gebührenauslöser hinzukommt. Bei einer Eigentumswohnung mit 160.000 Euro nennt die abgebildete Übersicht der Notar- und Grundbuchkosten nach dem GNotKG mit einer Aufschlüsselung der verschiedenen Gebührensätze und Verfahrenswerte. 762 Euro für die Beurkundung sowie jeweils 190,50 Euro für Vollzug und Betreuung.
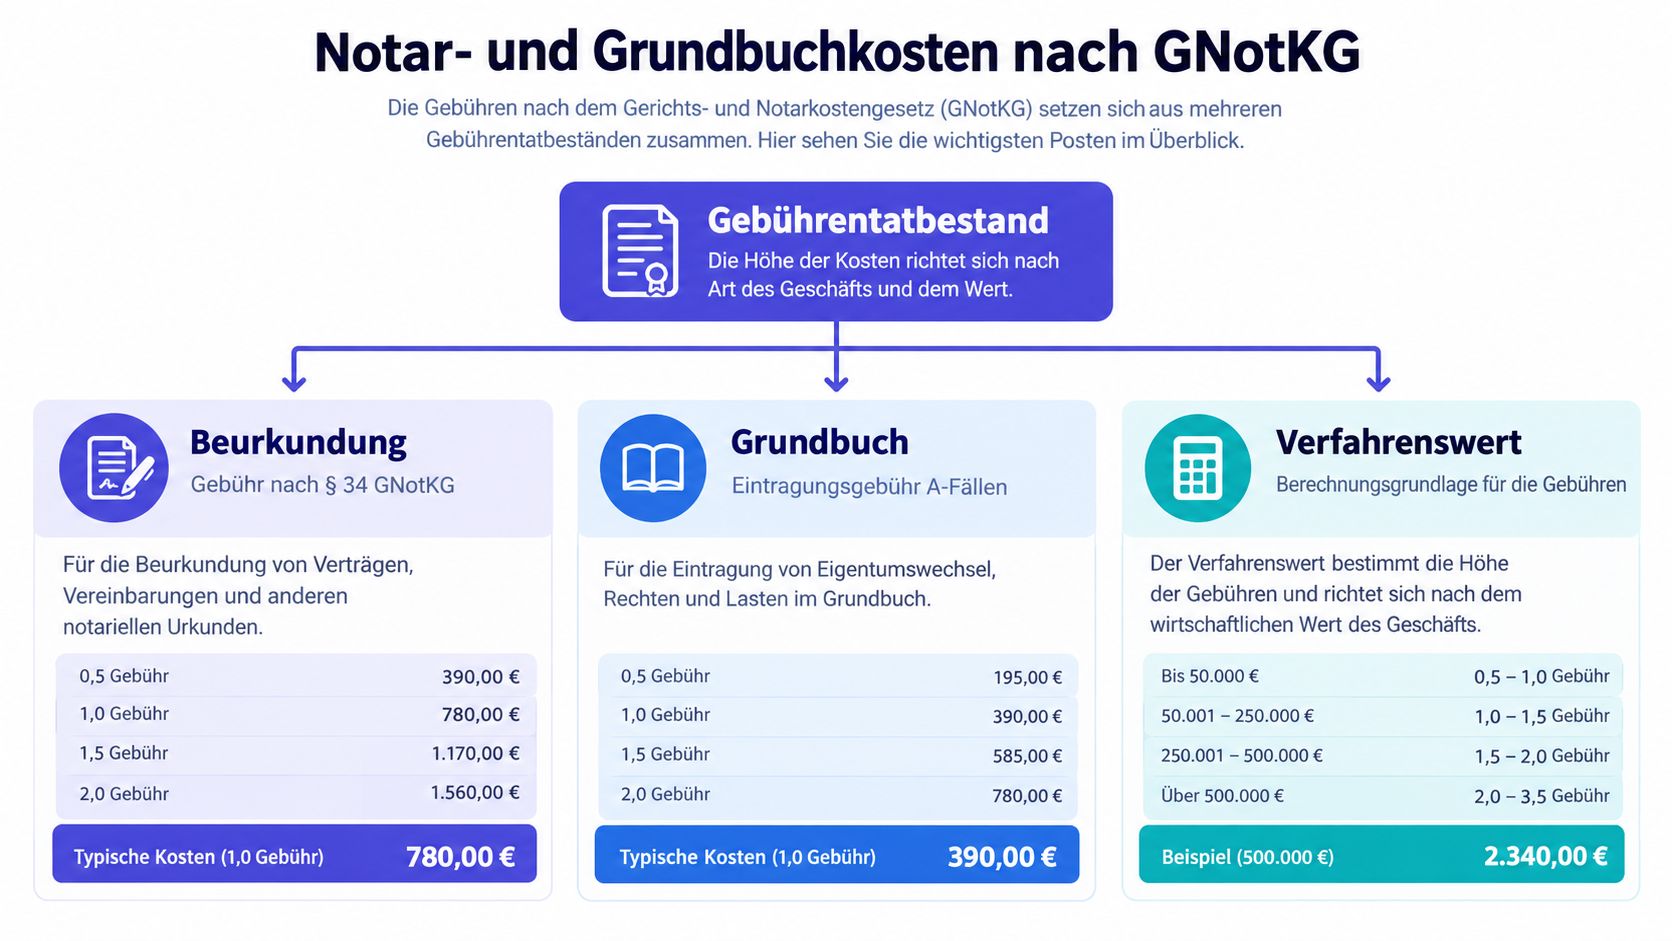
Die gesetzliche Kostenordnung nach dem GNotKG verlangt eine nachvollziehbare Berechnung mit Geschäft, Gebührennummern, Geschäftswert sowie einzelnen Gebühren und Auslagen. Genau so sollte auch Ihre Ankaufskalkulation aussehen. Der Kaufpreis allein reicht nicht. Besondere Rechte, zusätzliche Erklärungen oder die Grundschuld verändern die Rechnung.
Maklerprovision richtig einordnen
Im Bankgespräch kippt die Kalkulation oft an der Maklerzeile. Die Provision gehört separat ausgewiesen, nicht in eine grobe Nebenkostenquote. Bei privaten Käufen von Wohnungen und Einfamilienhäusern liegt der übliche Rahmen für die Gesamtprovision häufig zwischen 5,95 % und 7,14 % inklusive 19 % Umsatzsteuer. Bei hälftiger Teilung ergibt das für Käufer typischerweise 2,98 % bis 3,57 %.
Bei 300.000 Euro Kaufpreis bedeuten 3,57 % Käuferanteil 10.710 Euro. Diese Zahl muss exakt zum Maklervertrag passen. Prüfen Sie drei Punkte. Ist die Umsatzsteuer schon enthalten. Wer hat den Makler beauftragt. Welcher Anteil liegt vertraglich auf der Käuferseite. Genau diese Trennung brauchen Sie später auch im Bankreport, damit Makler, Notar und Grunderwerbsteuer sauber voneinander abgegrenzt und plausibilisiert sind.
Seit dem 23. Dezember 2020 darf die Käuferseite bei privaten Käufen von Wohnungen und Einfamilienhäusern grundsätzlich höchstens die Hälfte der Provision tragen, wenn der Makler für beide Seiten tätig ist. Die Erläuterungen zur gesetzlichen Provisionsteilung zeigen auch, wo diese Regel endet.
Für Mehrfamilienhäuser, gemischt genutzte Objekte, Gewerbeimmobilien, Grundstücke oder Käufe durch professionelle Marktteilnehmer gelten oft andere vertragliche Modelle. Deshalb darf ein 2026-Rechner nie nur mit einem Regionalwert arbeiten. Er muss Immobilientyp, Nutzungsart, Vertragsrolle, Provisionssatz und Umsatzsteuer getrennt erfassen.
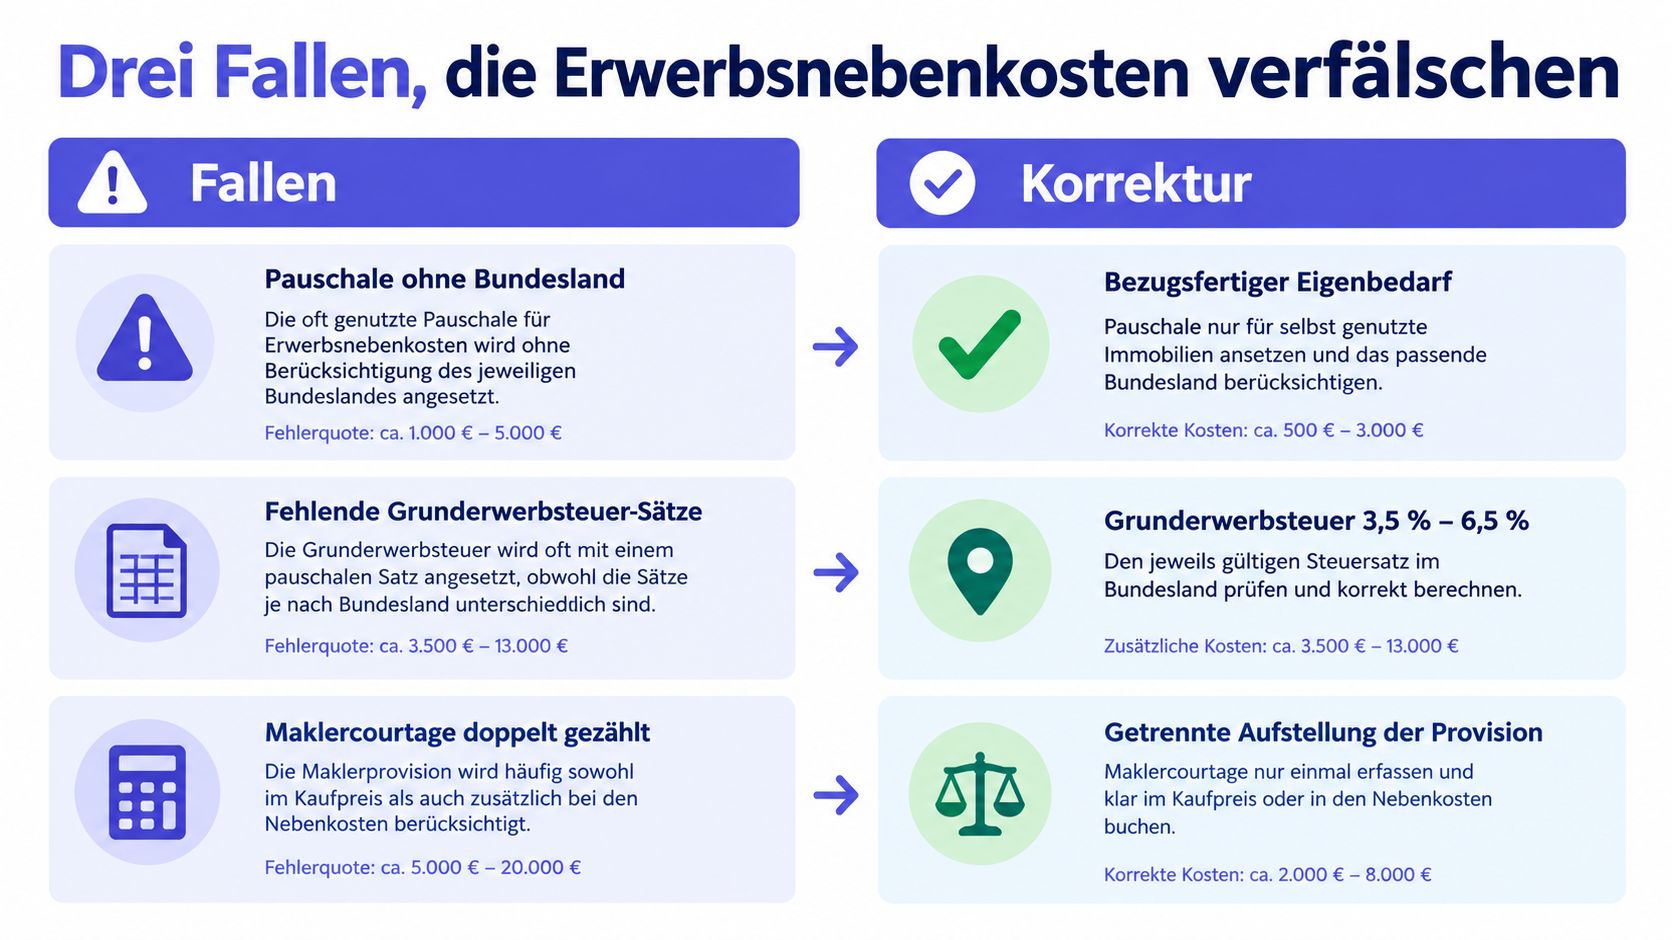
Drei Fallen, die Erwerbsnebenkosten verfälschen
Erste Falle, die falsche Bemessungsgrundlage. Mitübertragene bewegliche Gegenstände wie eine Einbauküche oder bestimmte Inventarteile können separat ausgewiesen werden und die steuerliche Basis reduzieren, sofern die Aufteilung realistisch und im Vertrag nachvollziehbar ist. Umgekehrt bleiben wirtschaftlich mitgekaufte Bestandteile oder übernommene Leistungen möglicherweise relevant. Eine pauschale Prozentrechnung erkennt diesen Unterschied nicht.
Zweite Falle, die falsche Maklerregel. Die hälftige Teilung bei bestimmten privaten Wohnkäufen gilt nicht automatisch für ein Mehrfamilienhaus, eine Gewerbeimmobilie oder ein gemischt genutztes Objekt. Wer dort ungeprüft den üblichen Käuferanteil übernimmt, kann den Eigenkapitalbedarf falsch ansetzen.
Dritte Falle, die versteckte Grundschuld. Einfache Rechner packen die Grundschuldbestellung oft in eine allgemeine Notarpauschale. Das ist für eine Finanzierung zu unpräzise, weil der Finanzierungsbetrag und die konkreten Eintragungen separat erfasst werden sollten.
Für die Ankaufsprüfung sollte das Tool mindestens Bundesland, Kaufpreis, Inventar, Immobilientyp, Maklervertrag und Finanzierungsbetrag speichern. Eine strukturierte Ergänzung zur Objektprüfung finden Sie in der Übersicht Immobilien zur Kapitalanlage.
Rechenbeispiel mit Bundesland-Vergleich
Vergleichen wir zwei Wohnungen mit jeweils 300.000 Euro Kaufpreis. In Bayern fallen 10.500 Euro Grunderwerbsteuer an, in Nordrhein-Westfalen 19.500 Euro. Für Notar und Grundbuch können Sie in der Vorplanung rund 1,5 % ansetzen, also 4.500 Euro; bei hälftiger Maklerteilung kommen bei 3,57 % weitere 10.710 Euro hinzu.
| Position | Bayern | Nordrhein-Westfalen |
|---|---|---|
| Kaufpreis | 300.000 Euro | 300.000 Euro |
| Grunderwerbsteuer | 10.500 Euro | 19.500 Euro |
| Notar und Grundbuch, Faustformel | 4.500 Euro | 4.500 Euro |
| Makler, Käuferanteil | 10.710 Euro | 10.710 Euro |
| Erwerbsnebenkosten gesamt | 25.710 Euro | 34.710 Euro |
Der Eigenkapitalbedarf unterscheidet sich damit allein durch das Bundesland um 9.000 Euro, sofern alle übrigen Annahmen gleich bleiben. Im Bankreport müssen Sie deshalb Kaufpreis, Nebenkosten gesamt, Eigenkapital und Finanzierungsbetrag getrennt ausweisen. Übertragen Sie das Schema anschließend auf Ihre Grundstücks- und Gebäudebestandteile, etwa mit der Anleitung zum Grund- und Boden-Anteil berechnen.
So bleibt die Kalkulation 2026 bankfähig
Prüfen Sie jeden Deal in dieser Reihenfolge:
- Bundesland festlegen: Maßgeblich ist der Standort des Objekts.
- Steuerbasis klären: Inventar und sonstige Vertragsbestandteile separat bewerten.
- Notar modellieren: Geschäftswert, Beurkundung, Grundbuch und Grundschuld trennen.
- Makler prüfen: Vertrag, Objektart, Umsatzsteuer und Käuferanteil dokumentieren.
- Bankreport erstellen: Eigenkapitalbedarf, Fremdkapital und Nebenkostenquote einzeln zeigen.
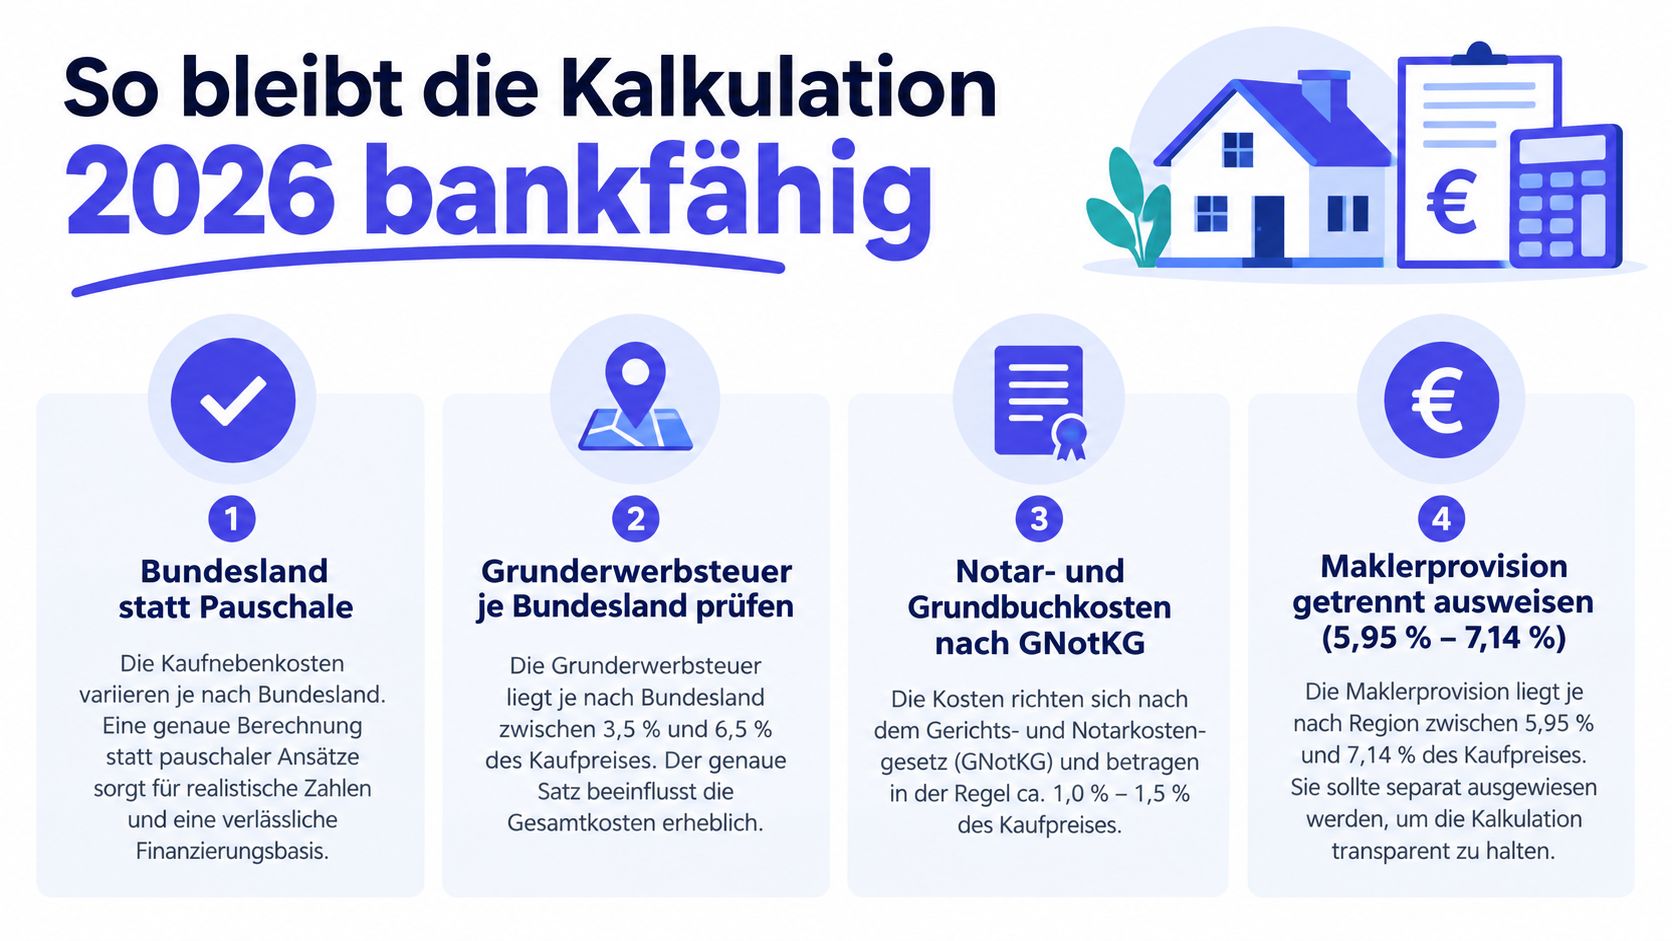
Eine versionierte Kalkulation macht später sichtbar, warum die Prognose von der tatsächlichen Notarrechnung abweicht. Für die Verbindung von Kaufnebenkosten, Rendite und Cashflow kann ein Immobilien-Rendite-Rechner sinnvoll sein.
Häufige Fragen zu Kaufnebenkosten 2026
Fällt Grunderwerbsteuer beim Kauf eines Anteils an? Auch beim Erwerb eines Anteils kann Grunderwerbsteuer relevant sein. Ob eine vollständige oder anteilige Bemessung greift, hängt von der konkreten Vertragsgestaltung ab. Lassen Sie die Aufteilung vor der Beurkundung prüfen.
Was gilt bei unterschiedlichem Wohn- und Objektstandort? Es zählt das Bundesland, in dem die Immobilie liegt. Der Wohnsitz des Käufers ändert den maßgeblichen Steuersatz nicht.
Was ändert sich bei Mehrfamilienhäusern oder Gewerbe? Die gesetzliche Begrenzung der Käuferprovision für bestimmte private Wohnkäufe greift dort nicht automatisch. Entscheidend ist der konkrete Maklervertrag.
Welche Kosten können nach dem Vertrag hinzukommen? Zusätzliche Grundbucheintragungen, die Löschung alter Grundschulden oder weitere notarielle Vorgänge können den zunächst geschätzten Betrag erhöhen. Prüfen Sie die tatsächliche Rechnung gegen Ihre Prognose.
Dealfolio bündelt Objektkalkulation, Kaufnebenkosten, Rendite, Cashflow und den PDF-Bankbericht in einem zentralen Workflow für private Immobilienanleger. Erfassen Sie Ihren nächsten Deal mit Bundesland, Steuerbasis, Makleranteil und Finanzierungsbetrag sauber und testen Sie Dealfolio für die strukturierte Ankaufskalkulation.