Wohn- und Gewerbeeinheiten: Kompletter Guide
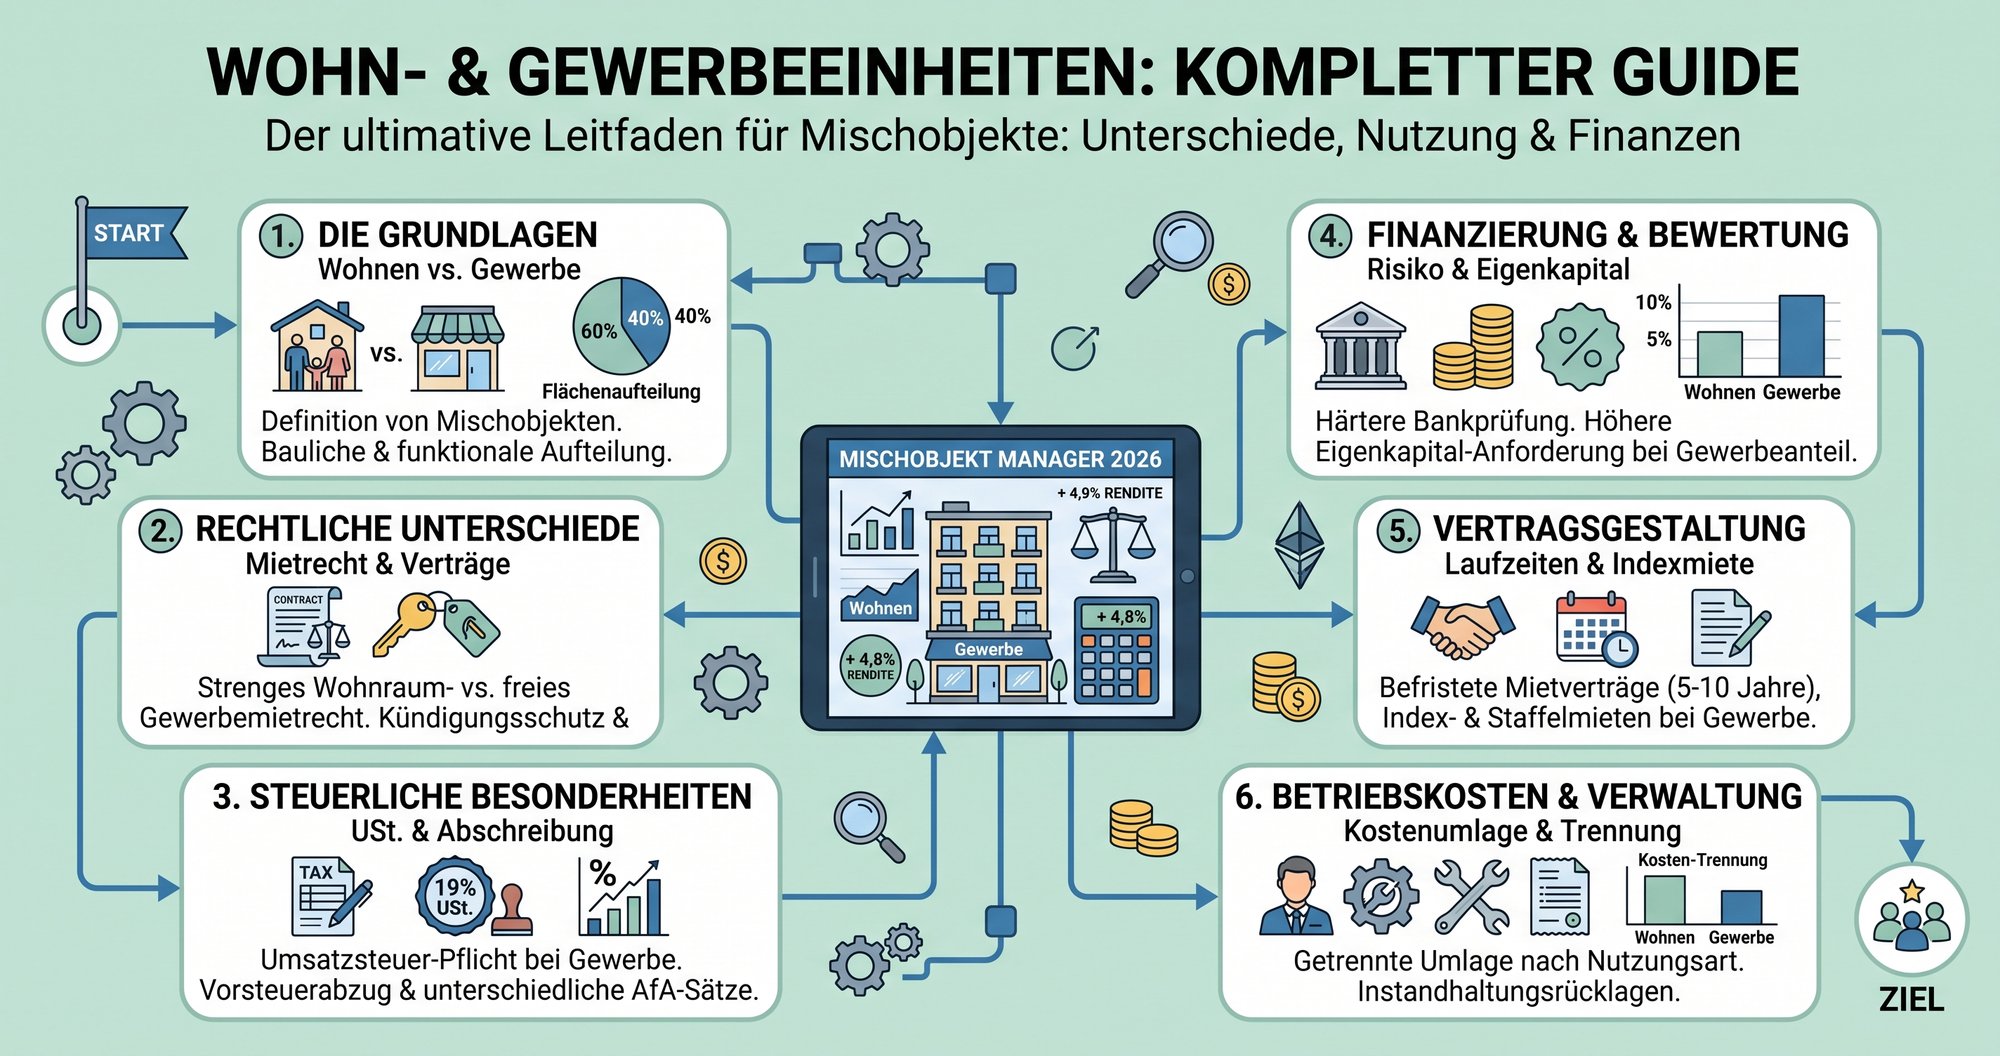
43,4 Millionen Wohnungen gab es zum Jahresende 2022 in Deutschland, davon 22,0 Millionen in Mehrfamilienhäusern. Wohn- und Gewerbeeinheiten sind separate Nutzungseinheiten innerhalb eines Gebäudes, die rechtlich und wirtschaftlich unterschiedlich behandelt werden: Eine Wohneinheit dient dem Wohnen, eine Gewerbeeinheit der gewerblichen Nutzung.
Warum reicht es trotzdem nicht, ein gemischt genutztes Gebäude einfach mit einem Standard-Wohnimmobilienrechner zu bewerten? Die Antwort liegt in den unterschiedlichen Mietlogiken, Vertragsrisiken, Betriebskosten und steuerlichen Folgen. Ein Laden im Erdgeschoss kann die Einnahmen verbessern, aber auch längere Vermarktungszeiten, höhere Ausbaukosten oder Konflikte mit den Wohnungsmietern verursachen.
Private Anleger sollten Wohn- und Gewerbeanteile deshalb von Anfang an getrennt erfassen und erst danach zu einer Gesamtentscheidung verbinden. Genau diese Trennung macht sichtbar, ob ein Mischobjekt tatsächlich stabiler ist oder nur auf dem Papier eine höhere Bruttorendite verspricht.
Inhaltsverzeichnis
- Was sind Wohn- und Gewerbeeinheiten?
- Die statistische Realität des deutschen Wohnbestands
- Wohnen vs. Gewerbe, die wesentlichen Unterschiede
- Kalkulation der Rendite bei gemischten Objekten
- Sanierung und Steuern richtig planen
- Finanzierung und Zinsbindungsfristen
- Praktische Umsetzung im Alltagsmanagement
- Fazit und nächste Schritte für Anleger
Was sind Wohn- und Gewerbeeinheiten?
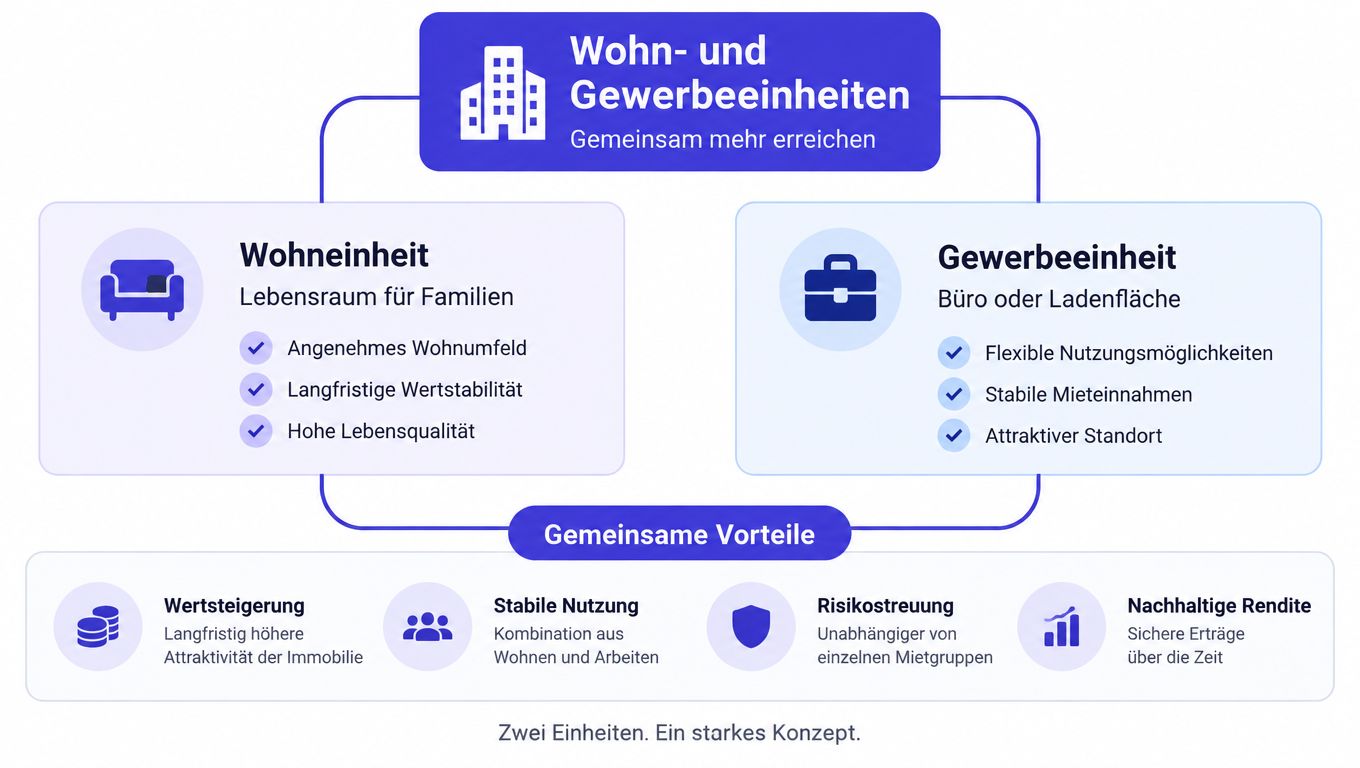
Eine Wohneinheit ist eine räumlich abgegrenzte Einheit, die dem privaten Wohnen dient. Eine Gewerbeeinheit wird dagegen für eine geschäftliche Tätigkeit genutzt, etwa als Büro, Laden, Praxis oder gastronomische Fläche. Beide Einheiten können sich im selben Gebäude befinden, bleiben aber bei Mietvertrag, Kostenverteilung, Nutzung und steuerlicher Behandlung unterschiedliche wirtschaftliche Bestandteile.
Ein Wohn- und Geschäftshaus ist daher nicht einfach eine Immobilie mit mehreren Räumen. Es verbindet mindestens zwei Nutzungsmärkte. Die Wohnung erzeugt typischerweise Einnahmen aus Wohnraummiete, während die Gewerbefläche nach einem Vertrag mit eigenen Regelungen zu Nutzungszweck, Laufzeit, Sicherheiten und Umbauten vermietet wird.
Warum die Abgrenzung wirtschaftlich zählt
Für Anleger ist nicht allein die Fläche entscheidend. Eine Gewerbeeinheit mit hoher Monatsmiete kann im Fall eines Mieterwechsels deutlich aufwendiger zu vermarkten sein als eine Wohnung. Außerdem kann ein Gewerbemieter besondere technische Anforderungen stellen, beispielsweise an Lüftung, Stromversorgung, Schallschutz oder Raumaufteilung.
Auch die Verträge funktionieren unterschiedlich. Wohnraummietverträge sind stärker durch gesetzliche Schutzvorschriften geprägt. Bei Gewerbemietverträgen besteht mehr Gestaltungsspielraum, etwa bei Laufzeit, Indexierung, Nutzung, Instandhaltung und Sicherheiten. Dieser Spielraum erhöht die Bedeutung einer präzisen Vertragsprüfung.
Praktische Regel: Bewerten Sie jede Einheit zuerst einzeln. Addieren Sie die Ergebnisse erst, wenn Miete, Kosten, Leerstand und Investitionsbedarf für Wohn- und Gewerbeflächen separat dokumentiert sind.
Das Gebäude als gemeinsames System
Die Einheiten sind getrennt zu rechnen, aber nicht vollständig voneinander unabhängig. Eine Gewerbenutzung kann den Zugang, die Fassade, die Haustechnik oder das Treppenhaus stärker beanspruchen. Ein Restaurant kann Gerüche und Lieferverkehr verursachen, ein Büro bleibt oft deutlich ruhiger. Solche Auswirkungen können die Wohnqualität und damit die Vermietbarkeit der Wohnungen beeinflussen.
Die richtige Perspektive lautet deshalb: getrennte Cashflows, gemeinsame Gebäuderisiken. Wer nur die Gesamtmiete betrachtet, erkennt nicht, welcher Teil des Ertrags aus stabiler Wohnnutzung stammt und welcher Teil von einem einzelnen Gewerbemieter abhängt.
Die statistische Realität des deutschen Wohnbestands
Der deutsche Wohnungsbestand ist stark von Mehrfamilienhäusern geprägt. Zum Jahresende 2022 umfasste er 43,4 Millionen Wohnungen. Rund 41,9 Millionen lagen in Wohngebäuden, während weitere Einheiten unter anderem in Nichtwohngebäuden lagen, die überwiegend gewerblich oder anderen Zwecken dienen (amtliche Wohnungsbestandsdaten von Destatis).
Innerhalb der Wohngebäude entfielen 22,0 Millionen Wohnungen auf Mehrfamilienhäuser, entsprechend 52,5 % der Wohnungen in Wohngebäuden. Einfamilienhäuser stellten 13,0 Millionen Wohnungen beziehungsweise 31,0 %, in Zweifamilienhäusern lagen 6,4 Millionen Wohnungen, entsprechend 15,2 %. Weitere 0,5 Millionen Wohnungen beziehungsweise 1,3 % befanden sich in Wohnheimen, wie Destatis ausweist.
Diese Verteilung verändert die Ausgangslage privater Anleger. Wer ein Mehrfamilienhaus kauft, bewegt sich nicht in einer Nische, sondern in einem zentralen Teil des deutschen Wohnbestands. Gewerbeeinheiten kommen dabei häufig als ergänzende Nutzung hinzu, etwa im Erdgeschoss eines innerstädtischen Gebäudes.
Bestand ist nicht statisch
Wohnungsbestände verändern sich durch Neubau, Abriss und Umwidmung. Im Jahr 2022 wurden 295.300 Wohnungen fertiggestellt, davon 258.800 Neubauwohnungen in Wohngebäuden. Gleichzeitig fielen knapp 16.500 Wohnungen aus dem Bestand, weil Gebäude abgerissen oder Wohnungen in Gewerbeflächen umgewidmet wurden (Destatis zur Bautätigkeit und Bestandsentwicklung).
Für die Objektprüfung bedeutet das: Die aktuelle Nutzung muss zur Genehmigung, zum Grundriss und zur Dokumentation passen. Ein Raum, der heute als Büro vermietet wird, ist nicht automatisch als Wohnraum nutzbar. Umgekehrt kann eine frühere Wohnnutzung durch eine Umwidmung ihre rechtliche und wirtschaftliche Einordnung verändert haben.
Wohnen vs. Gewerbe, die wesentlichen Unterschiede
Wohn- und Gewerbeeinheiten unterscheiden sich nicht nur durch den Zweck der Nutzung. Entscheidend sind die Regeln, nach denen Einnahmen, Vertragsbeziehungen, Kosten und Risiken entstehen. Ein Anleger sollte beide Segmente wie zwei eigene Geschäftsbereiche behandeln.
| Kriterium | Wohneinheit | Gewerbeeinheit |
|---|---|---|
| Nutzung | Privater Lebensraum | Büro, Laden, Praxis oder anderer Geschäftszweck |
| Vertrag | Häufig langfristige Wohnraumnutzung mit stärkerem Mieterschutz | Größerer Gestaltungsspielraum bei Zweck, Laufzeit und Sicherheiten |
| Miete | Orientierung an Wohnlage und lokalem Mietniveau | Abhängig von Lage, Sichtbarkeit, Frequenz, Branche und Vertragsstruktur |
| Leerstand | Nachfrage meist breiter | Nachmieter können stärker von Nutzung und Ausbau abhängen |
| Kosten | Umlage nach mietvertraglicher Vereinbarung und Betriebskostenrecht | Weitere Kosten können vertraglich vereinbart werden, müssen aber klar geregelt sein |
| Umbauten | Meist standardisierter | Häufig individuelle Anpassungen und mögliche Rückbaupflichten |
Vertrag und Nutzung
Bei einer Wohnung steht die Wohnnutzung im Mittelpunkt. Eine Gewerbeeinheit braucht dagegen eine möglichst genaue Beschreibung des Geschäftszwecks. „Gewerbliche Nutzung“ allein lässt zu viel offen. Ein Büro ohne Publikumsverkehr stellt andere Anforderungen als ein Café mit Lieferverkehr, langen Öffnungszeiten oder Außenwerbung.
Auch die Bonitätsprüfung folgt einer anderen Logik. Bei einem Unternehmen sollten Rechtsform, wirtschaftliche Unterlagen, Sicherheiten und die Tragfähigkeit des Geschäftsmodells geprüft werden. Eine hohe vereinbarte Miete sagt wenig aus, wenn der Mieter die Fläche wirtschaftlich nicht dauerhaft betreiben kann.
Kosten und Konflikte
Betriebskosten sind laufende Kosten, die dem Eigentümer durch Grundstück, Gebäude, Anlagen oder bestimmungsgemäßen Gebrauch entstehen. Die rechtliche Einordnung und Ermittlung richtet sich nach der Betriebskostenverordnung (§ 27 der Zweiten Berechnungsverordnung). In einem Mischobjekt dürfen Kosten deshalb nicht automatisch gleichmäßig auf alle Einheiten verteilt werden.
Ein Gewerbebetrieb kann beispielsweise mehr Abfall, Reinigung, Stromverbrauch oder Wartungsaufwand verursachen als eine Wohnung. Der Mietvertrag, der Kostencharakter und ein nachvollziehbarer Verteilerschlüssel müssen zusammenpassen. Sonst drohen Streit mit Wohnmietern, falsche Abrechnungen und schwer erklärbare Eigentümerkosten.
Kalkulation der Rendite bei gemischten Objekten
Die Rendite eines Mischobjekts entsteht nicht aus einer einzigen Durchschnittsmiete. Sie ergibt sich aus mehreren Cashflows mit unterschiedlichen Ausfall- und Kostenprofilen. Rechnen Sie deshalb zunächst für jede Wohn- und Gewerbeeinheit getrennt und führen Sie die Ergebnisse erst im letzten Schritt zusammen.
Schritt eins, Einnahmen segmentieren
Erfassen Sie je Einheit mindestens:
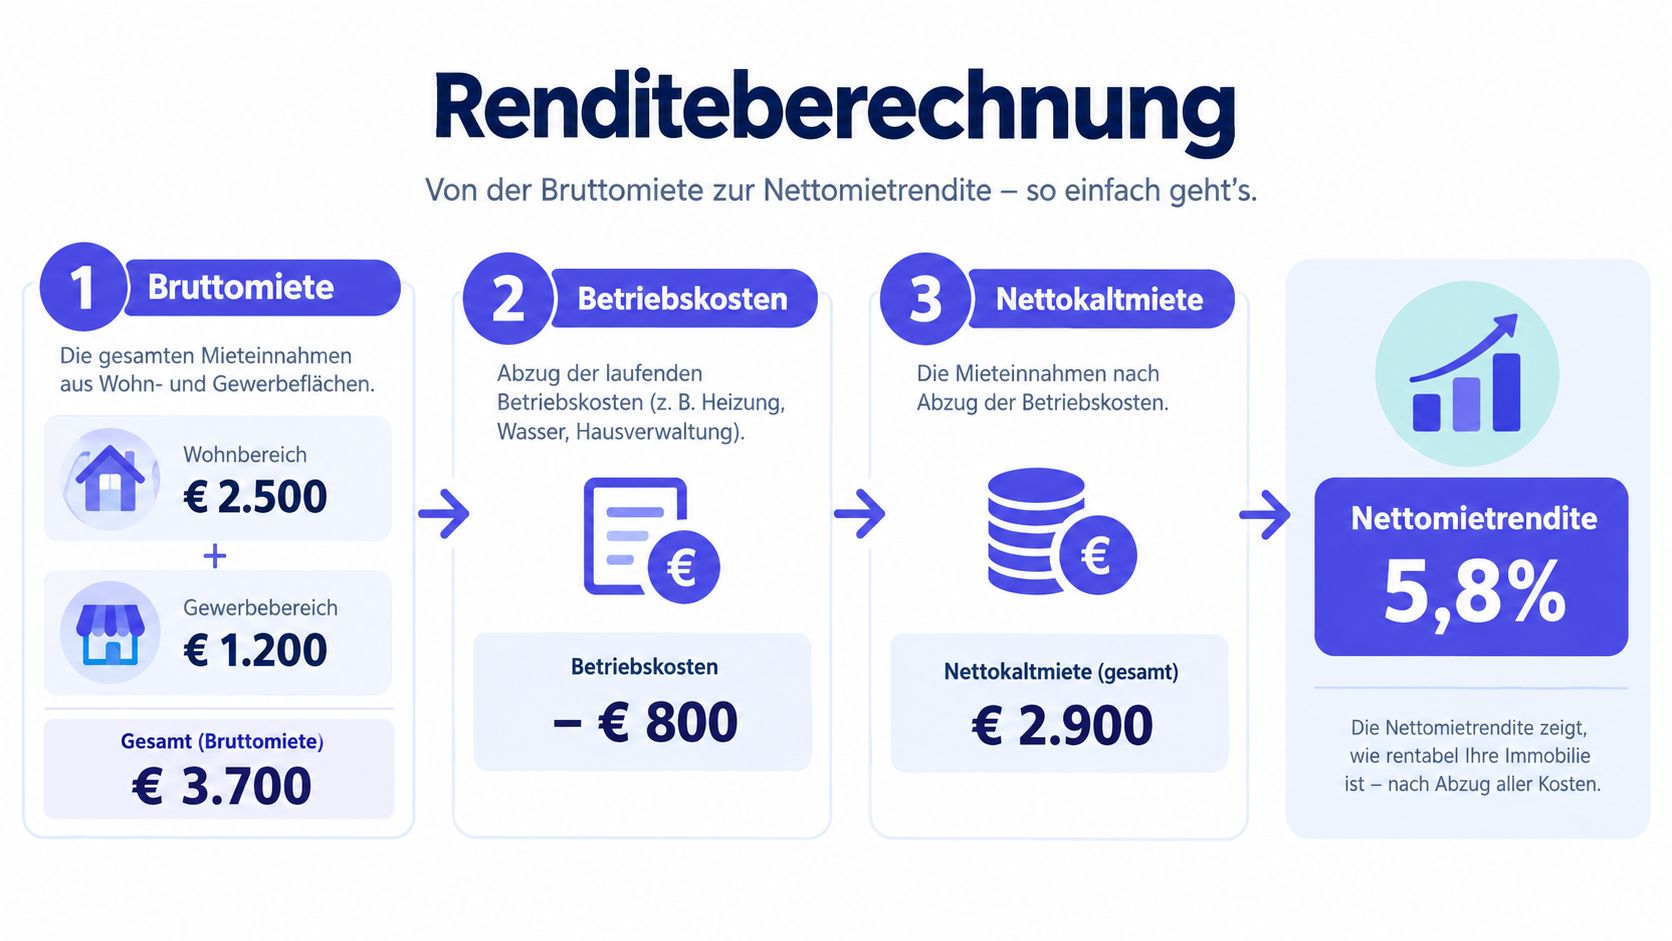
- Nettokaltmiete: Vereinbarte Miete ohne umlagefähige Betriebskosten.
- Nutzungsart: Wohn- oder Gewerbeeinheit.
- Vertragsstatus: Laufzeit, Kündigungsmöglichkeiten, Optionen und Anpassungsregeln.
- Ausfallrisiko: Einschätzung anhand von Mieterstruktur, Bonität und Nachfragesituation.
- Vermarktung: Erwarteter Aufwand und mögliche Besonderheiten bei einem Mieterwechsel.
Eine gewerbliche Fläche kann eine höhere Miete je Fläche erzielen, bleibt aber möglicherweise länger leer oder benötigt vor der Neuvermietung einen kostenintensiven Ausbau. Diese Faktoren gehören nicht in eine pauschale Mischmiete, sondern in ein eigenes Szenario.
Schritt zwei, Kosten richtig zuordnen
Trennen Sie Kosten in drei Gruppen:
- Einheitenspezifische Kosten, die eindeutig einer Wohnung oder Gewerbefläche zugeordnet werden können.
- Gemeinschaftskosten, die mehrere Einheiten betreffen und nach einem passenden Schlüssel verteilt werden müssen.
- Eigentümerkosten, die nicht oder nicht vollständig auf Mieter umgelegt werden können.
Die zentrale Rechnung lautet:
Nettomietrendite = jährlicher Überschuss nach nicht umlagefähigen Kosten und Leerstandsannahmen geteilt durch die relevante Gesamtinvestition.
Die Gesamtinvestition sollte neben dem Kaufpreis auch Erwerbsnebenkosten und geplante Anfangsinvestitionen berücksichtigen. Welche Kosten tatsächlich in die Renditerechnung gehören, hängt vom gewählten Analysezeitpunkt und der steuerlichen Behandlung ab.
Schritt drei, Szenarien bilden
Erstellen Sie mindestens ein vorsichtiges, ein realistisches und ein günstiges Szenario. Variieren Sie dabei nicht nur die Gewerbemiete, sondern auch Anschlussvermietung, Leerstand, Ausbaukosten, Mietausfall und Instandhaltung.
Der entscheidende Test: Würde das Objekt auch dann tragfähig bleiben, wenn die Gewerbeeinheit vorübergehend keinen Ertrag liefert?
Ein Standard-Immobilien-Rendite-Rechner kann die Grundrechnung erleichtern. Für ein Mischobjekt muss das Ergebnis jedoch um getrennte Wohn- und Gewerbe-Cashflows, Vertragslaufzeiten, Kostenumlagen und Exit-Szenarien erweitert werden. Besonders wichtig ist die Sensitivität: Wie stark verändert sich der Überschuss, wenn die Gewerbefläche neu ausgebaut oder anders genutzt werden muss?
Sanierung und Steuern richtig planen
Bei einem gemischt genutzten Gebäude entscheidet nicht nur die technische Dringlichkeit über die Reihenfolge einer Sanierung. Auch die steuerliche Zuordnung, der Cashflow und die spätere Nutzung spielen eine Rolle. Ein Eigentümer sollte deshalb jede Maßnahme nach Gebäudeteil, Gewerk, Zeitpunkt, Rechnung und Zweck dokumentieren.
Das Gebäudeenergiegesetz gilt für Wohngebäude und Nichtwohngebäude. Die wirtschaftlich sinnvolle Umsetzung kann trotzdem unterschiedlich ausfallen, weil Gewerbeflächen andere Nutzungszeiten, Lüftungsanforderungen, Innenausbauten und Mieterinteressen haben (Informationen zum Gebäudeenergiegesetz des BMWSB).
Ein Beispiel aus der Ankaufspraxis
Sie kaufen ein Gebäude mit Wohnungen und einer gewerblich genutzten Fläche. Kurz nach dem Erwerb stehen Arbeiten an Heizung, Fassade und Innenausbau an. Die Heizung betrifft möglicherweise das ganze Gebäude, während der Innenausbau nur der Gewerbeeinheit dient. In der Planung müssen diese Maßnahmen getrennt erfasst werden, auch wenn ein Handwerksbetrieb mehrere Arbeiten auf einer Rechnung abrechnet.
Die steuerliche 15%-Regel betrifft anschaffungsnahe Herstellungskosten. Werden innerhalb von drei Jahren nach dem Erwerb Instandsetzungs- und Modernisierungsmaßnahmen durchgeführt und übersteigen die Aufwendungen ohne Umsatzsteuer 15 % der Gebäude-Anschaffungskosten, gelten sie grundsätzlich nicht als sofort abziehbarer Erhaltungsaufwand, sondern als Herstellungskosten (§ 6 EStG).
Worauf die Prüfung abstellt
Für die Schwelle zählt nicht der gesamte Kaufpreis. Maßgeblich ist der Anteil, der auf das Gebäude entfällt. Grund und Boden bleibt unberücksichtigt. Deshalb sollten Sie Kaufpreis, Gebäudeanteil, Umsatzsteuer und alle relevanten Maßnahmen innerhalb des Dreijahreszeitraums separat erfassen.
Eine brauchbare Sanierungsakte enthält:
- Rechnung: Leistungsbeschreibung, Rechnungsdatum und Umsatzsteuer.
- Zuordnung: Wohngebäude, Gewerbeeinheit oder gemeinschaftliche Anlage.
- Zweck: Erhaltung, Reparatur, Erweiterung oder Verbesserung.
- Zeitpunkt: Abstand zum Erwerb und Zuordnung zum maßgeblichen Zeitraum.
- Nachweis: Vertrag, Angebot, Abnahme, Zahlungsbeleg und technische Dokumentation.
Steuerliche Vorsicht: Eine Maßnahme kann technisch sinnvoll und wirtschaftlich tragbar sein, aber steuerlich anders behandelt werden als zunächst erwartet. Lassen Sie die Einordnung mit dem Steuerberater prüfen, bevor Sie größere Aufträge bündeln.
Für die laufende Abschreibung und die Aufteilung nach Gebäudeteilen kann eine strukturierte Berechnung der Immobilienabschreibung die Vorbereitung erleichtern. Sie ersetzt keine steuerliche Beratung, schafft aber eine nachvollziehbare Grundlage für die Abstimmung mit Steuerberater, Bank und Finanzamt.
Finanzierung und Zinsbindungsfristen
Die Darlehenslaufzeit und die Zinsbindungsfrist sind zwei verschiedene Größen. Die Laufzeit beschreibt, wie lange ein Darlehen insgesamt besteht. Die Zinsbindung beschreibt, wie lange die vereinbarten Zinskonditionen gelten, bevor eine neue Vereinbarung erforderlich wird.
Bei einem gemischt genutzten Objekt sollten Sie für jedes Darlehen mindestens Restschuld, Tilgung, Beginn und Ende der Zinsbindung sowie den anschließenden Finanzierungsbedarf erfassen. Eine lange Gesamtlaufzeit schützt nicht automatisch vor einer früheren Zinsanpassung.
Die Deutsche Bundesbank beschreibt, dass bei Wohnimmobiliendarlehen mit einer von Anfang an festgelegten Zinsstaffel die Zinsbindungsfrist der Gesamtlaufzeit entsprechen kann. Bei einer Kombinationsfinanzierung läuft die anfängliche Zinsbindung dagegen vom Beginn der Vor- oder Zwischenfinanzierung bis zur nächsten Zinsanpassung, häufig bis zur Zuteilungsreife des Bauspardarlehens (Indikatorensystem der Deutschen Bundesbank).
Die Finanzierung auf das Objekt abstimmen
Wohn- und Gewerbeeinheiten tragen nicht zwingend dasselbe Risiko. Wohnmieten können die laufende Basis bilden, während die Gewerbemiete stärker von Vertrag, Branche und Anschlussvermietung abhängt. Eine Finanzierung, die ausschließlich auf der optimistischen Gewerbemiete beruht, kann bei einem Mieterwechsel unter Druck geraten.
Planen Sie deshalb einen eigenen Finanzierungszeitpunkt für die Gewerbeeinheit ein. Prüfen Sie, welche Restschuld dann besteht, welche Miete realistisch angesetzt werden kann und ob Modernisierung oder Umnutzung finanziert werden müssen. Die Zinsbindungs-Timeline gehört in jede Bestandsanalyse, nicht nur in die Unterlagen für die Bank.
Praktische Umsetzung im Alltagsmanagement
Ein Mischobjekt bleibt beherrschbar, wenn jede Einheit eine eigene digitale Akte erhält. Erfassen Sie für Wohn- und Gewerbeeinheiten getrennt Mietvertrag, Miete, Vorauszahlungen, Zahlungseingänge, Fristen, Wartungen, Rechnungen und Schriftverkehr.
Für die Betriebskostenabrechnung gehen Sie systematisch vor:
- Kosten sammeln: Ordnen Sie jede Rechnung nach Kostenart und Abrechnungszeitraum.
- Nutzung zuweisen: Kennzeichnen Sie, ob die Kosten nur Wohnen, nur Gewerbe oder das gesamte Gebäude betreffen.
- Schlüssel prüfen: Verwenden Sie den vertraglich vereinbarten und sachlich passenden Verteilerschlüssel.
- Umlage dokumentieren: Halten Sie Berechnung, Vorauszahlungen und Nachzahlung je Einheit fest.
- Abrechnung kontrollieren: Prüfen Sie, ob nicht umlagefähige Eigentümerkosten getrennt bleiben.
Eine Vorlage für die Nebenkostenabrechnung kann die Aufbereitung unterstützen, wenn die zugrunde liegenden Daten sauber erfasst sind.
Für größere Bestände helfen zentrale Mietverwaltung, Dokumentenablage, Beleg-Uploads und Fristenlisten. Wichtig ist nicht die Software allein, sondern eine einheitliche Datenstruktur, die auch Bankgespräche und Steuerexporte unterstützt.
Fazit und nächste Schritte für Anleger
Wohn- und Gewerbeeinheiten gehören in der Analyse zusammen, aber nicht in dieselbe ungetrennte Rechnung. Die deutsche Bestandsstruktur zeigt die Bedeutung von Mehrfamilienhäusern, während gemischte Objekte zusätzliche Chancen und Risiken durch Gewerbemieten, Vertragslaufzeiten, Leerstand und Umbauten bringen.
Starten Sie bei jedem Objekt mit einer Einheitenliste. Trennen Sie danach Mieten, Kosten, Verträge, Sanierungsmaßnahmen und Finanzierung. Prüfen Sie schließlich, ob der Gewerbeanteil den zusätzlichen Aufwand und das höhere Risiko durch einen belastbaren Mehrertrag rechtfertigt.
Dealfolio bündelt Objektakquise, Kalkulation, Sanierungsplanung sowie Bestands- und Portfoliosteuerung in einem System. Für Wohn- und Gewerbeeinheiten können Anleger unter anderem getrennte Cashflows, Mieterdaten, Sanierungsbudgets, Zinsbindungsfristen und steuerlich relevante Belege strukturiert verwalten.
Mit Dealfolio können Sie Wohn- und Gewerbeeinheiten in einer gemeinsamen Bestandsübersicht führen und ihre Cashflows, Verträge, Sanierungen sowie Finanzierungstermine getrennt auswerten. Besuchen Sie die Plattform, legen Sie Ihr nächstes Mischobjekt an und prüfen Sie die Wirtschaftlichkeit vor dem Ankauf mit einer nachvollziehbaren Datenbasis.