Wer zahlt Grundsteuer Mieter oder Vermieter?
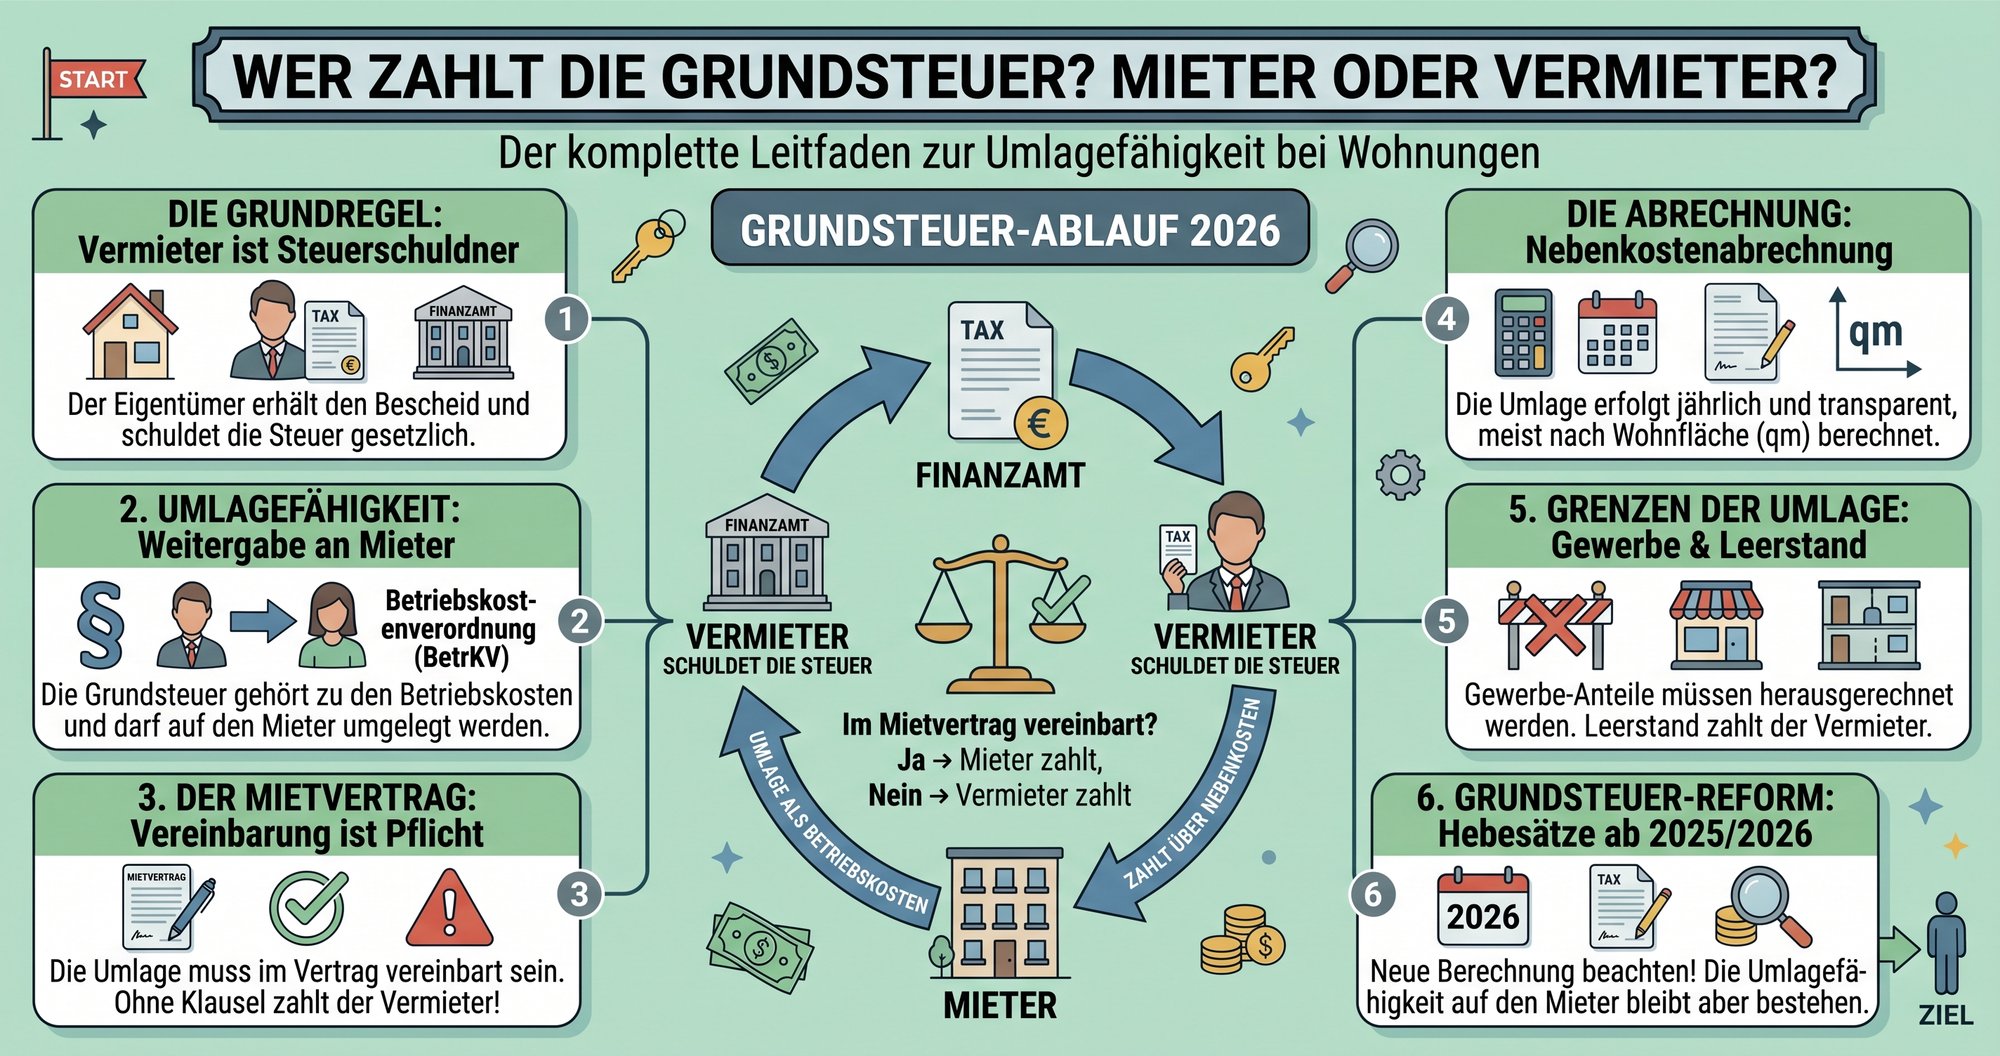
Grundsätzlich schuldet der Eigentümer die Grundsteuer gegenüber der Gemeinde. Bei vermietetem Wohnraum kann der Vermieter die Kosten jedoch vollständig auf den Mieter umlegen, sofern der Mietvertrag das wirksam vorsieht.
Viele Vermieter sehen die neue Grundsteuer erstmals in einer Abrechnung für 2025 und fragen sich, ob sie selbst darauf sitzen bleiben. Die kurze Antwort hilft allein aber nicht weiter: Entscheidend sind der Grundsteuerbescheid, die Vereinbarung im Mietvertrag, der Verteilerschlüssel und die korrekte Abrechnung. Wer diese Kette sauber trennt, vermeidet Liquiditätslücken und Streit mit Mietern.
Inhaltsverzeichnis
- Grundsteuer und Mietverhältnis - Wer ist verantwortlich?
- Berechnung und Auswirkungen der Grundsteuerreform 2025
- Rechtliche Voraussetzungen zur Umlage auf Mieter
- Risiken und Sonderfälle bei der Kostenübernahme
- Dokumentation und Abrechnung in der Praxis
- Handlungsempfehlungen für Vermieter
Grundsteuer und Mietverhältnis - Wer ist verantwortlich?
Die wichtigste Unterscheidung lautet: Steuerschuldner ist der Eigentümer, wirtschaftlich tragen kann die Grundsteuer der Mieter. Gegenüber der Gemeinde beziehungsweise Finanzverwaltung bleibt der Eigentümer zahlungspflichtig. Der Bescheid richtet sich grundsätzlich an die Eigentümerin oder den Eigentümer des Grundstücks. Das gilt auch dann, wenn das Objekt vermietet ist und der Mietvertrag eine Umlage vorsieht. Die öffentlich-rechtliche Zahlungspflicht und die zivilrechtliche Kostenverteilung sind zwei verschiedene Ebenen, wie das Bundesfinanzministerium zur neuen Grundsteuer erläutert.
Bei Wohnraum darf der Vermieter die Grundsteuer als Betriebskosten weiterberechnen, wenn eine wirksame Vereinbarung im Mietvertrag besteht. Rechtsgrundlage sind § 556 Absatz 1 BGB und § 2 Nummer 1 Betriebskostenverordnung. Dort zählen die laufenden öffentlichen Lasten des Grundstücks, ausdrücklich einschließlich der Grundsteuer, zu den umlagefähigen Betriebskosten.
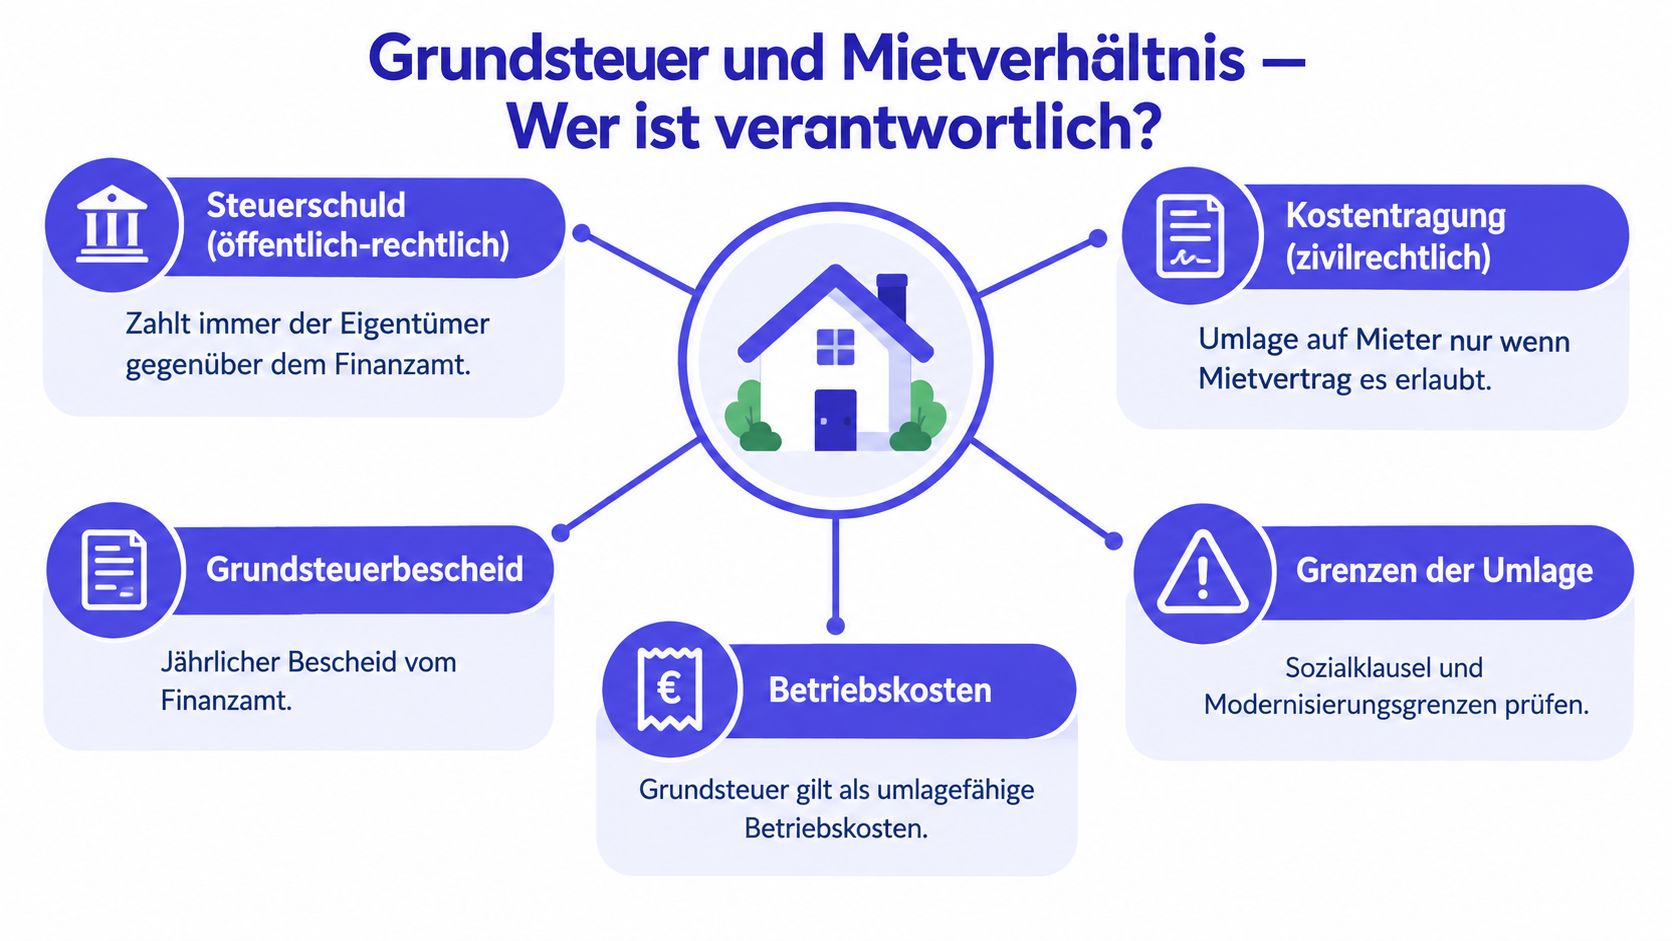
Zwei Zahlungen, zwei Verantwortlichkeiten
In der Praxis läuft es so:
- Die Gemeinde fordert die Grundsteuer vom Eigentümer. Der Vermieter begleicht den Bescheid direkt.
- Der Mietvertrag entscheidet über die wirtschaftliche Weitergabe. Enthält er eine wirksame Betriebskostenumlage, darf der Vermieter den tatsächlich angefallenen Betrag in der Nebenkostenabrechnung berücksichtigen.
- Die Abrechnung verteilt den Betrag. Häufig erfolgt die Verteilung nach Wohnfläche, sofern kein anderer zulässiger Schlüssel vereinbart wurde.
Für den Vermieter bedeutet das zunächst einen echten Zahlungsabfluss. Die Erstattung durch den Mieter erfolgt nicht automatisch am selben Tag, sondern über Vorauszahlungen oder die spätere Abrechnung. Wer die Grundsteuer in der Liquiditätsplanung bereits als sicheren Zahlungseingang behandelt, obwohl Vertrag und Abrechnung noch nicht geprüft sind, kalkuliert zu optimistisch.
Praktische Regel: Der Grundsteuerbescheid beantwortet, wer an die Gemeinde zahlt. Der Mietvertrag beantwortet, wer die Kosten im Mietverhältnis wirtschaftlich trägt.
Berechnung und Auswirkungen der Grundsteuerreform 2025
Seit dem 1. Januar 2025 wird die Grundsteuer nach den neuen Bewertungsregeln und den neu festgelegten kommunalen Hebesätzen erhoben. Die Grundformel lautet:
Grundsteuerwert × Steuermesszahl × kommunaler Hebesatz = jährliche Grundsteuer
Das Bundesfinanzministerium nennt als Rechenbeispiel einen Grundsteuermessbetrag von 250 Euro und einen Hebesatz von 470 Prozent. Daraus ergibt sich eine jährliche Grundsteuer von 1.175 Euro. Das Beispiel zeigt die Logik der Berechnung, ersetzt aber nicht den konkreten Bescheid für Ihr Objekt. Maßgeblich ist immer die Kombination aus Objektwert, Messzahl und Hebesatz der zuständigen Gemeinde. Die Formel und das Beispiel finden sich in den FAQ des Bundesfinanzministeriums zur Grundsteuerreform.
Welche Faktoren den Betrag bestimmen
Der kommunale Hebesatz wirkt als Multiplikator und wird von der jeweiligen Gemeinde festgelegt. Dadurch können vergleichbare Immobilien in unterschiedlichen Kommunen trotz ähnlicher Nutzung eine deutlich andere Grundsteuer ausweisen. Für Wohngrundstücke wurde die Steuermesszahl im Bundesmodell auf 0,031 Prozent gesenkt.
In die Bewertung können unter anderem folgende Merkmale einfließen:
- Grundstück und Lage: Bodenrichtwert und Grundstücksfläche beeinflussen den Grundsteuerwert.
- Gebäude: Grundstücksart und Gebäudealter gehören zu den relevanten Bewertungsmerkmalen.
- Mietwohngrundstück: Statistische Nettokaltmieten und die Mietniveaustufe können im Bundesmodell berücksichtigt werden.
- Gemeinde: Der festgelegte Hebesatz entscheidet über die endgültige Steuerhöhe.
Für Anleger ist deshalb die Grundsteuer kein pauschaler Durchlaufposten, den man aus einer bundesweiten Durchschnittsannahme ableiten sollte. Prüfen Sie den Bescheid des konkreten Objekts und übernehmen Sie den Betrag in Ihre Objektkalkulation. Bei einem Ankauf gehört die Grundsteuer neben Kaufpreis, Finanzierung und Instandhaltung in die laufende Cashflow-Betrachtung. Die Abgrenzung von Grundstücks- und Gebäudeanteilen kann dabei ebenfalls relevant sein. Eine praktische Einordnung bietet der Beitrag zum Grund- und Bodenanteil berechnen.
Was sich für Mieter und Vermieter ändert
Die Reform hat die grundsätzliche Kostenverteilung nicht verändert. Der Eigentümer bleibt gegenüber der Gemeinde verantwortlich, während eine Umlage auf den Mieter weiterhin eine wirksame mietvertragliche Regelung voraussetzt.
Verändert hat sich aber die Höhe einzelner Bescheide. Eine höhere Grundsteuer kann zu einer höheren Nebenkostenvorauszahlung führen. Das belastet zwar nicht zwingend die Nettomiete, erhöht aber die Gesamtwohnkosten und kann bei Neuvermietungen die Zahlungsbereitschaft und den Verhandlungsspielraum beeinflussen. Vermieter sollten daher nicht nur fragen, ob die Grundsteuer umlagefähig ist, sondern auch, wie sich der Betrag auf die Gesamtbelastung der Wohnung auswirkt.
Rechtliche Voraussetzungen zur Umlage auf Mieter
Die Umlage funktioniert nicht allein deshalb, weil die Grundsteuer in der Betriebskostenverordnung genannt wird. Erforderlich ist zusätzlich eine wirksame Vereinbarung im Mietvertrag. Fehlt diese Vereinbarung, bleibt die Belastung beim Vermieter. Genau diese Prüfung wird in der Praxis häufig übersprungen.
Nach § 2 Nummer 1 BetrKV gehört die Grundsteuer zu den laufenden öffentlichen Lasten und damit zu den umlagefähigen Betriebskosten. § 556 BGB bildet den rechtlichen Rahmen für die Umlage im Wohnraummietverhältnis. Die Betriebskostenverordnung schafft also die Umlagefähigkeit der Kostenart, sie ersetzt aber nicht die vertragliche Vereinbarung.
Vertragliche Klausel und tatsächlicher Betrag
Prüfen Sie den Mietvertrag in dieser Reihenfolge:
- Umlagevereinbarung: Ist geregelt, dass der Mieter Betriebskosten trägt?
- Kostenart: Wird die Grundsteuer ausdrücklich genannt oder ist die Vereinbarung wirksam weit genug gefasst?
- Abrechnung: Wird der tatsächlich angefallene Betrag angesetzt?
- Verteilerschlüssel: Ist der vereinbarte Schlüssel nachvollziehbar angewendet?
- Zeitraum: Gehört der Betrag zum abgerechneten Zeitraum?
Die Grundsteuer ist keine frei festsetzbare Zusatzgebühr. Der Vermieter darf grundsätzlich nicht einfach einen beliebigen Betrag auf die Miete aufschlagen. Er muss den tatsächlich angefallenen Betrag nach dem vereinbarten Verteilerschlüssel abrechnen, häufig nach Wohnfläche.
Ein einfaches Beispiel macht den Unterschied deutlich: Steht im Mietvertrag eine wirksame Betriebskostenumlage, kann der Vermieter den auf die Wohnung entfallenden Grundsteueranteil vollständig weiterberechnen. Ohne diese Regelung darf er die Kosten nicht nachträglich durch eine einseitige Abrechnungsposition auf den Mieter übertragen.
Für Vermieter entscheidend: „Umlagefähig“ bedeutet, dass die Kostenart grundsätzlich weitergegeben werden darf. Es bedeutet nicht, dass jede beliebige Berechnung automatisch geschuldet ist.
Vorauszahlung oder Abrechnung
Bei vereinbarten Betriebskostenvorauszahlungen muss der Vermieter jährlich abrechnen. Die Abrechnung muss spätestens innerhalb von zwölf Monaten nach Ende des Abrechnungszeitraums mitgeteilt werden. Außerdem gilt der Wirtschaftlichkeitsgrundsatz.
Werden Vorauszahlungen vereinbart, sollte der Vermieter die neue Grundsteuer nicht blind in einen pauschalen Betrag einbauen. Besser ist es, den Bescheid zu prüfen und die Vorauszahlung nachvollziehbar anzupassen. Die Grundsteuerposition sollte in der Abrechnung separat erscheinen, damit der Mieter erkennen kann, welcher Betrag auf das Objekt und welchen Verteilerschlüssel der Vermieter angewendet hat.
Risiken und Sonderfälle bei der Kostenübernahme
Die Aussage „Der Mieter zahlt die Grundsteuer“ ist als Kurzantwort zu ungenau. Der Vermieter zahlt zunächst selbst, trägt das Abrechnungsrisiko und kann die Kosten nur im Rahmen des Mietvertrags und der gesetzlichen Vorgaben weitergeben.
Für 2025 zeigen Rückmeldungen zu Grundsteuerbescheiden laut einer Bundestagsdrucksache zur Grundsteuerreform in allen 16 Bundesländern durchschnittliche Mehrbelastungen. Die Auswirkungen unterscheiden sich regional jedoch stark. Für die Ankaufkalkulation zählt deshalb nicht die pauschale Aussage, die Reform sei überall gleich teuer, sondern der konkrete Bescheid der Gemeinde.
Leerstand und Eigennutzung
Bei Leerstand fehlt der Mieter, der die laufenden Betriebskosten über Vorauszahlungen oder eine Abrechnung trägt. Der Eigentümer muss den kommunalen Bescheid trotzdem bedienen. Auch bei teilweise selbst genutzten Flächen darf der Vermieter nicht einfach sämtliche Kosten auf verbleibende Mieter verteilen. Die Zuordnung muss zum tatsächlichen Abrechnungsobjekt und zum vereinbarten Schlüssel passen.
Bei einem unterjährigen Eigentümerwechsel sollten Sie außerdem die öffentlich-rechtliche Zahlungspflicht und die wirtschaftliche Abgrenzung im Kaufvertrag auseinanderhalten. Maßgeblich für die Steuerschuld ist grundsätzlich die Eigentümerstellung am 1. Januar des jeweiligen Kalenderjahres. Vereinbarungen zu Nutzen und Lasten können zwischen Käufer und Verkäufer eine andere wirtschaftliche Aufteilung vorsehen, ändern aber nicht automatisch die öffentlich-rechtliche Schuld gegenüber der Gemeinde. Das bestätigt das Bundesportal zur Steuerschuldnerschaft bei der Grundsteuer.
Gewerbeimmobilien und gemischte Portfolios
Bei Gewerbeobjekten darf der Anleger nicht einfach die Regeln aus dem Wohnraummietrecht übertragen. Eine vertragliche Umlage kann für den Gewerbemieter wirtschaftlich anders wirken. Der Bundesfinanzhof hat entschieden, dass vertraglich auf Gewerbemieter umgelegte Grundsteuer bei der Gewerbesteuer des Mieters hinzuzurechnen ist.
Für ein gemischtes Portfolio brauchen Sie deshalb getrennte Szenarien:
- Wohnraum: Mietvertrag, Betriebskostenverordnung und Verteilerschlüssel prüfen.
- Gewerbe: Vertragsklausel und steuerliche Folgen beim Mieter zusätzlich bewerten.
- Leerstand: Grundsteuer als Eigentümerliquidität vollständig einplanen.
- Eigennutzung: Keine automatische Weitergabe an andere Nutzer unterstellen.
Die Reform macht die Grundsteuer in der Investitionsrechnung sichtbarer. Selbst wenn der Mieter den Betrag später trägt, muss der Vermieter die Zahlung vorfinanzieren, korrekt zuordnen und rechtzeitig abrechnen. Genau dort entstehen die häufigsten praktischen Fehler.
Dokumentation und Abrechnung in der Praxis
Eine korrekte Umlage steht und fällt mit der Dokumentation. Für jedes Objekt sollte der Vermieter den Grundsteuerbescheid, den Abrechnungszeitraum, den Jahresbetrag und den verwendeten Verteilerschlüssel eindeutig miteinander verknüpfen. Eine Zahl ohne Objektbezug ist für Mieter, Bank und Steuerberater nur schwer belastbar.
Nach § 556 BGB muss der Vermieter über Betriebskostenvorauszahlungen jährlich abrechnen und den Wirtschaftlichkeitsgrundsatz beachten. Auf Verlangen des Mieters muss er Einsicht in die zugrunde liegenden Belege gewähren. Die gesetzlichen Anforderungen zur Abrechnung und Belegeinsicht sind im Bürgerlichen Gesetzbuch zu Betriebskosten geregelt.
Die Abrechnungskette
Organisieren Sie den Prozess in fünf klaren Schritten:
- Bescheid erfassen: Speichern Sie den kommunalen Grundsteuerbescheid mit eindeutigem Objektbezug.
- Zeitraum prüfen: Ordnen Sie den Betrag dem richtigen Kalender- und Abrechnungszeitraum zu.
- Mietvertrag kontrollieren: Dokumentieren Sie, ob und wie die Betriebskostenumlage vereinbart wurde.
- Schlüssel anwenden: Berechnen Sie den Mieteranteil nach dem vereinbarten Schlüssel, häufig nach Wohnfläche.
- Beleg verknüpfen: Hinterlegen Sie den Bescheid direkt an der entsprechenden Abrechnungsposition.
Dealfolio kann die Nebenkostenabrechnung mit der Belegfunktion verbinden. Rechnungen und Bescheide lassen sich direkt einem Objekt zuordnen, während umlagefähige Kosten nach dem gewählten Schlüssel in der Abrechnung berücksichtigt werden können. Für Bank und Steuerberater entsteht dadurch eine nachvollziehbare Verbindung zwischen Betrag, Immobilie und Dokument. Eine Vorlage für die Nebenkostenabrechnung als PDF kann zusätzlich bei der strukturierten Vorbereitung helfen.
Wichtig bleibt: Digitale Ablage ersetzt nicht die gesetzlichen Abrechnungsangaben. Sie reduziert aber das Risiko, dass ein Bescheid im falschen Objektordner liegt, ein falscher Zeitraum verwendet wird oder der Mieteranteil nicht mehr nachvollziehbar ist.
Handlungsempfehlungen für Vermieter
Vermieter sollten die Grundsteuer nicht als isolierte Steuerposition behandeln. Sie gehört in den gesamten Verwaltungsprozess, von der Ankaufprüfung über die Mietvertragskontrolle bis zur jährlichen Abrechnung.
Ihre Prüfliste
- Vor dem Ankauf: Fordern Sie den aktuellen Grundsteuerbescheid an und übernehmen Sie den Betrag in die Cashflow-Kalkulation.
- Beim Mietvertrag: Prüfen Sie, ob die Betriebskostenumlage wirksam vereinbart und die Grundsteuer nachvollziehbar erfasst ist.
- Bei der Vorauszahlung: Gleichen Sie die Vorauszahlung mit dem aktuellen Bescheid ab, statt mit einem pauschalen Wert zu arbeiten.
- Bei der Abrechnung: Verwenden Sie den richtigen Zeitraum und Verteilerschlüssel.
- Bei Eigentümerwechseln: Trennen Sie die öffentlich-rechtliche Steuerschuld von vertraglichen Vereinbarungen zu Nutzen und Lasten.
- Bei Gewerbeobjekten: Lassen Sie die steuerlichen Folgen der Umlage gesondert prüfen.
- Bei der Ablage: Verknüpfen Sie Bescheid, Objekt, Abrechnung und Zahlungsnachweis digital.
Für private Anleger mit mehreren Einheiten ist die Grundsteuer besonders dann kritisch, wenn unterschiedliche Mietverträge, Wohnflächen und Nutzungsarten zusammenkommen. Eine strukturierte Kalkulation von Immobilien zur Kapitalanlage sollte deshalb nicht nur Rendite und Finanzierung, sondern auch umlagefähige und zunächst selbst zu tragende Kosten abbilden.
Die klare Empfehlung lautet: Zahlen Sie die Grundsteuer als Eigentümer fristgerecht, kalkulieren Sie sie zunächst als eigenen Liquiditätsabfluss und geben Sie sie erst nach Prüfung von Mietvertrag und Abrechnungsschlüssel an den Mieter weiter. So vermeiden Sie, dass eine grundsätzlich umlagefähige Kostenart durch einen Vertrags- oder Dokumentationsfehler beim Vermieter hängen bleibt.
Dealfolio unterstützt private Immobilienanleger dabei, Grundsteuerbescheide und weitere Belege direkt dem richtigen Objekt zuzuordnen und in der Nebenkostenabrechnung nachvollziehbar zu berücksichtigen. Besuchen Sie Dealfolio, wenn Sie Abrechnung, Belegdokumentation und Bestandsdaten in einem strukturierten System organisieren möchten.