Schenkungssteuer auf Immobilien: Regeln und Tipps
Wer ein vermietetes Mehrfamilienhaus besitzt, steht irgendwann vor einer schwierigen Frage: Soll das Objekt erst im Erbfall oder schon zu Lebzeiten an den Sohn übertragen werden? Eine frühzeitige Schenkung kann Vermögen in der Familie halten und die Planung erleichtern. Sie kann aber auch unerwartete Steuerfolgen auslösen, wenn Immobilienwert, Freibetrag, Nießbrauch und Vertragsgestaltung nicht zusammenpassen.
Die Schenkungssteuer auf Immobilien lässt sich vereinfacht so berechnen: Steuerwert der Immobilie minus persönliche Freibeträge und abziehbare Rechte oder Lasten ergibt den steuerpflichtigen Erwerb. Auf diesen Betrag wendet das Finanzamt den progressiven Steuersatz der jeweiligen Steuerklasse an. Entscheidend ist deshalb nicht allein der frühere Kaufpreis, sondern die Bewertung zum Zeitpunkt der Schenkung.
Inhaltsverzeichnis
- Wann die Schenkungssteuer auf Immobilien greift
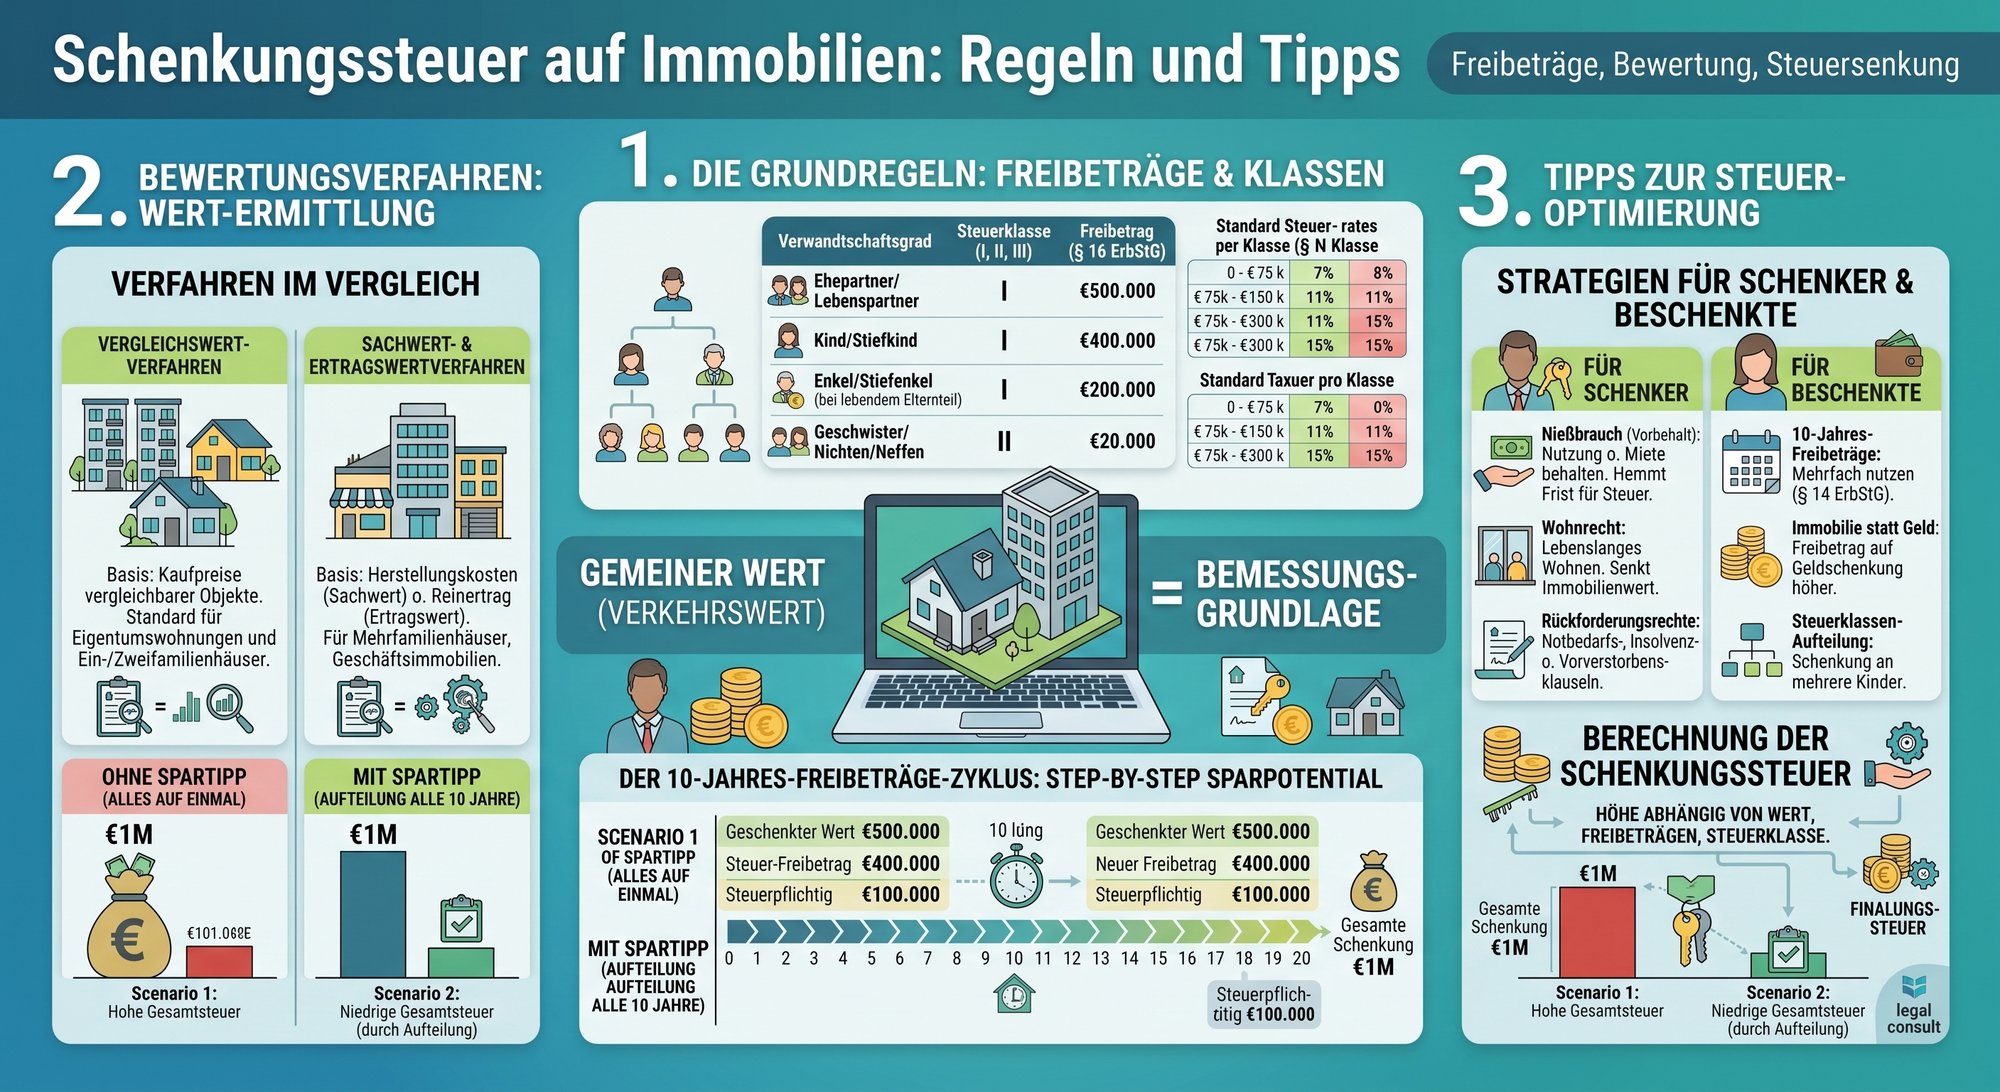
- Steuerklassen und Freibeträge im Überblick
- So wird der Wert einer Immobilie ermittelt
- Gestaltungsmöglichkeiten mit Nießbrauch und Teilübertragung
- Drei Beispielrechnungen aus der Praxis
- Dokumentation, Fristen und Abstimmung mit dem Steuerberater
- Häufige Fragen zur Schenkungssteuer auf Immobilien
- Schenkung Schritt für Schritt vorbereiten
Wann die Schenkungssteuer auf Immobilien greift
Eine Schenkung liegt steuerlich vor, wenn eine Person eine andere Person zu Lebzeiten unentgeltlich bereichert. Das betrifft nicht nur Bargeld. Auch ein Grundstück, eine Eigentumswohnung, ein Mehrfamilienhaus oder ein Erbbaurecht kann Gegenstand einer Schenkung sein. Die maßgeblichen Grundregeln stehen in den §§ 1 bis 7 ErbStG und werden vom Bundesfinanzministerium zur Erbschaft- und Schenkungsteuer als zusammenhängendes System dargestellt.
Der steuerliche Unterschied zwischen Übertragung und Verkauf
Bei einem echten Verkauf erhält der Eigentümer eine Gegenleistung. Bei einer reinen Schenkung wird die Immobilie ohne Gegenleistung übertragen. Eine gemischte Schenkung verbindet beide Elemente, etwa wenn der Sohn einen Teil des Kaufpreises zahlt oder ein Darlehen übernimmt. Dann wird die Übertragung steuerlich in einen entgeltlichen und einen unentgeltlichen Teil aufgeteilt.
Schenkungsteuer entsteht grundsätzlich, sobald der steuerlich relevante Wert der Zuwendung den persönlichen Freibetrag des Beschenkten übersteigt. Der Wert bemisst sich nicht automatisch nach dem Kaufpreis aus der Vergangenheit. Für Immobilien zählt regelmäßig der aktuelle gemeine Wert beziehungsweise Verkehrswert nach dem Bewertungsgesetz.
Praktische Regel: Vor der Vertragsunterzeichnung sollte klar sein, welcher Wert übertragen wird, welche Rechte zurückbehalten werden und welche Verpflichtungen der Empfänger übernimmt.
Anzeige und notarielle Vorbereitung
Eine Immobilienübertragung muss notariell beurkundet werden. Der Vertrag sollte nicht nur die Eigentumsübertragung beschreiben, sondern auch Regelungen zu Nießbrauch, Wohnrecht, Rückforderungsrechten, laufenden Darlehen, Mieteinnahmen und Instandhaltung enthalten. Nach der Beurkundung prüft das Finanzamt, ob eine Schenkungsteuererklärung erforderlich ist.
Eine Übertragung gegen Versorgungsleistungen kann ebenfalls steuerlich relevant sein, selbst wenn die Familie die Vereinbarung im Alltag als Unterstützung versteht. Entscheidend ist, ob der Empfänger wirtschaftlich bereichert wird und welchen Wert die übernommenen Pflichten haben. Deshalb sollten Schenker und Beschenkter die Vertragsgestaltung vorab mit Notar und Steuerberater abstimmen.
Steuerklassen und Freibeträge im Überblick
Die persönliche Beziehung zwischen Schenker und Beschenktem bestimmt die Steuerklasse und den Freibetrag. Ehegatten und eingetragene Lebenspartner stehen steuerlich besonders günstig. Kinder und Stiefkinder erhalten ebenfalls einen hohen Freibetrag, während Geschwister, Nichten, Neffen und sonstige Personen deutlich weniger steuerlichen Spielraum haben.
| Steuerklasse | Beschenkte | Freibetrag | Steuersatz |
|---|---|---|---|
| I | Ehegatten und eingetragene Lebenspartner | 500.000 Euro | progressiv von 7 bis 30 Prozent |
| I | Kinder und Stiefkinder | 400.000 Euro je Elternteil | progressiv von 7 bis 30 Prozent |
| I | Enkelkinder | meist 200.000 Euro | progressiv von 7 bis 30 Prozent |
| II | Eltern, Großeltern, Geschwister, Nichten, Neffen und Schwiegerkinder | oft 20.000 Euro | progressiv bis 43 Prozent |
| III | sonstige Personen | oft 20.000 Euro | progressiv bis 50 Prozent |
Die Übersicht zur Schenkungsteuer und zu den Freibeträgen bei Finanztip fasst den zentralen Mechanismus zusammen: Mehrere unentgeltliche Erwerbe zwischen denselben Personen werden innerhalb von zehn Jahren zusammengerechnet. Gleichzeitig können die persönlichen Freibeträge nach Ablauf dieses Zeitraums erneut genutzt werden.
Warum die zehnjährige Betrachtung wichtig ist
Eine Immobilie muss nicht zwingend in einem einzigen Schritt übertragen werden. Bei einer Teilübertragung kann die Familie prüfen, ob zunächst ein Anteil und später ein weiterer Anteil übergeht. Das funktioniert aber nur, wenn die einzelnen Vorgänge rechtlich und wirtschaftlich tatsächlich eigenständig sind. Eine von Anfang an verbindlich geplante Weitergabe kann steuerlich anders beurteilt werden als eine echte, unabhängige Schenkung.
Eltern können jeweils eigene Freibeträge haben, wenn sie selbst Eigentümer der übertragenen Anteile sind. Das setzt eine genaue Prüfung der Eigentumsverhältnisse voraus. Der Freibetrag ist kein allgemeiner Familienfreibetrag, sondern knüpft an die konkrete Person des Schenkers und des Beschenkten an.
Bei Ehepartnern kann zusätzlich ein Versorgungsfreibetrag eine Rolle spielen. Für Hausrat gelten besondere Freibeträge. Diese Positionen gehören nicht automatisch zum Immobilienwert und sollten im Vertrag getrennt dokumentiert werden. Die Schenkungsteuer ist progressiv aufgebaut. In Steuerklasse I reicht sie je nach Höhe des steuerpflichtigen Erwerbs bis zu 30 Prozent, in Steuerklasse II bis zu 43 Prozent und in Steuerklasse III bis zu 50 Prozent.
So wird der Wert einer Immobilie ermittelt
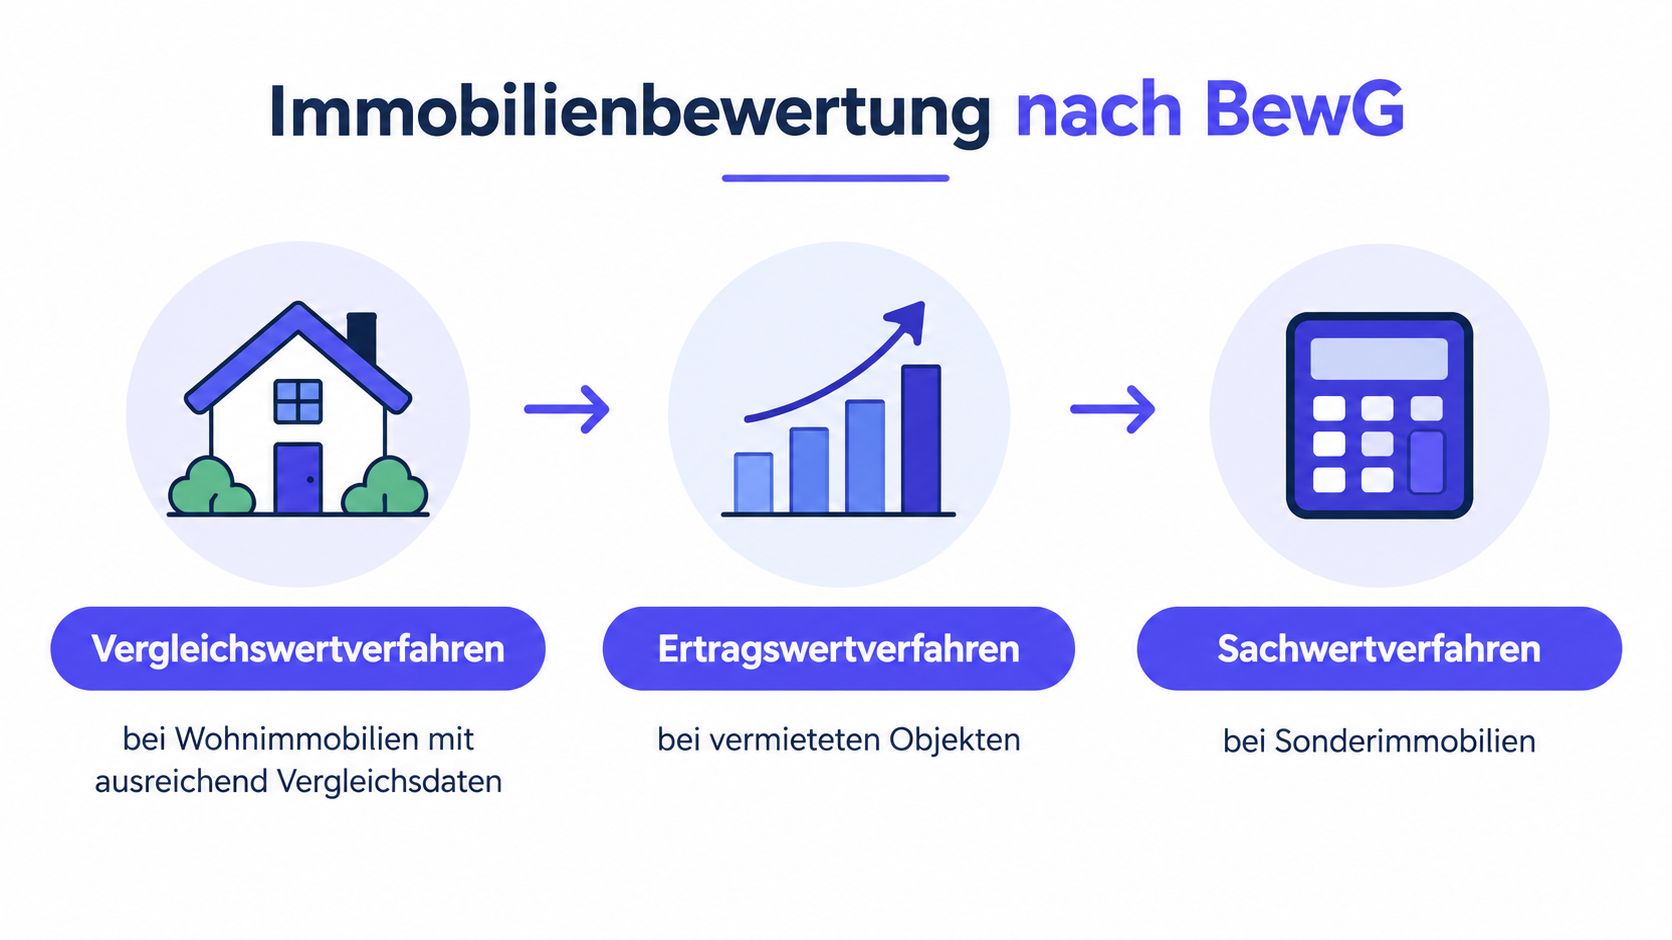
Das Finanzamt übernimmt nicht einfach den alten Kaufpreis. Grundbesitz wird nach dem Bewertungsgesetz grundsätzlich mit dem gemeinen Wert angesetzt. Gemeint ist der Preis, der im gewöhnlichen Geschäftsverkehr für die Immobilie erzielbar wäre, während persönliche oder ungewöhnliche Verhältnisse ausser Betracht bleiben. Welche Methode zum Einsatz kommt, hängt von Grundstücksart, Nutzung und vorhandenen Vergleichsdaten ab.
Vergleichswertverfahren
Das Vergleichswertverfahren passt vor allem zu Wohn- und Teileigentum, wenn ausreichend vergleichbare Verkäufe vorliegen. Die Bewertung orientiert sich an Objekten mit ähnlicher Lage, Grösse, Ausstattung und Nutzung. Daten der örtlichen Gutachterausschüsse können dabei eine wichtige Grundlage bilden.
Bei einer Eigentumswohnung in einer grossen Wohnanlage sind Vergleichswerte häufig leichter verfügbar als bei einem individuell geplanten Gebäude. Unterschiede bei Stellplätzen, Modernisierungen, Wohnlage oder bestehender Vermietung müssen trotzdem berücksichtigt werden.
Ertragswertverfahren
Bei vermieteten Objekten steht die nachhaltig erzielbare Ertragskraft im Mittelpunkt. Das Ertragswertverfahren berücksichtigt typischerweise den Bodenwert, den Gebäudeertragswert und den Liegenschaftszins. Mietverträge, nicht umlagefähige Kosten, Leerstandsrisiken und die langfristige Nutzbarkeit beeinflussen die Plausibilität der Bewertung.
Für Vermieter ist deshalb eine vollständige Mietakte wichtig. Ein unvollständiger Mietvertrag oder eine nicht erklärte Abweichung zwischen vereinbarter und tatsächlich gezahlter Miete kann Rückfragen auslösen. Wer den Grund- und Boden-Anteil berechnen möchte, sollte die Berechnung nachvollziehbar von der Gebäudebewertung trennen.
Sachwertverfahren
Das Sachwertverfahren dient häufig als Auffangmethode, wenn Vergleichspreise fehlen oder die Immobilie nicht sinnvoll über Mieterträge bewertet werden kann. Es betrachtet insbesondere Bodenwert, Gebäudesachwert und den Zustand des Bauwerks. Das kann bei selbstgenutzten Ein- und Zweifamilienhäusern, besonderen Eigentumswohnungen sowie Geschäfts- und Industriegebäuden relevant sein.
Der Steuerwert kann deutlich vom gefühlten Marktwert, vom Versicherungswert oder vom früheren Kaufpreis abweichen. Für die Schenkungsteuer ist der nach BewG festgestellte Wert trotzdem die entscheidende Grundlage. Bei Zweifeln kann ein qualifiziertes Sachverständigengutachten helfen, die Bewertung zu plausibilisieren und Besonderheiten des Objekts zu dokumentieren.
Gestaltungsmöglichkeiten mit Nießbrauch und Teilübertragung
Die steuerliche Belastung hängt nicht nur vom Objektwert ab. Auch die Rechte und Pflichten, die im Schenkungsvertrag stehen, verändern den Wert dessen, was tatsächlich übertragen wird. Drei Modelle kommen in der Praxis besonders häufig vor: Nießbrauch, Wohnrecht und Teilübertragung.
| Modell | Wirkung auf Steuerwert | Freibetragsnutzung | Typisches Risiko |
|---|---|---|---|
| Vorbehaltener Nießbrauch | Der kapitalisierte Wert des Rechts kann den Wert der Schenkung mindern | Der reduzierte Wert wird auf den Freibetrag angerechnet | Verfügungs- und Nutzungsmöglichkeiten bleiben langfristig eingeschränkt |
| Teilübertragung | Nur der übertragene Anteil wird zunächst bewertet | Freibeträge können bei späteren eigenständigen Übertragungen erneut eine Rolle spielen | Eigentumsaufteilung und spätere Entscheidungen können kompliziert werden |
| Wohnrecht | Der Wert des vorbehaltenen Nutzungsrechts kann den übertragenen Wert mindern | Der verbleibende Wert wird dem Freibetrag gegenübergestellt | Das Recht ist enger als ein Nießbrauch und muss genau formuliert werden |
Nießbrauch bei vermieteten Immobilien
Beim Nießbrauch überträgt der Eigentümer das Eigentum, behält aber die wirtschaftliche Nutzung. Bei einer vermieteten Immobilie kann der Schenker grundsätzlich weiterhin die Mieten beziehen. Bei einem selbstgenutzten Haus bleibt die Nutzung ebenfalls möglich, sofern der Vertrag das entsprechend festlegt.
Für die Bewertung wird der Wert des Nießbrauchs kapitalisiert. Der jährliche Nutzungsvorteil wird dabei mit einem gesetzlich vorgesehenen Bewertungsfaktor in einen Kapitalwert umgerechnet. Dieser Kapitalwert kann den steuerlichen Wert der Schenkung reduzieren. Die genaue Höhe hängt von den individuellen Vertragsdaten und den gesetzlichen Bewertungsparametern ab.
Teilübertragung und Wohnrecht
Bei einer Teilübertragung wird nicht das gesamte Objekt auf einmal verschenkt. Die Übertragung eines Miteigentumsanteils kann die Nutzung von Freibeträgen erleichtern, schafft aber eine neue Eigentümergemeinschaft. Verkauf, Finanzierung, Renovierung und Vermietung müssen später mit mehreren Beteiligten abgestimmt werden.
Das Wohnrecht ist enger als der Nießbrauch. Es erlaubt typischerweise die persönliche Nutzung bestimmter Räume, vermittelt aber nicht automatisch das Recht, die Immobilie zu vermieten und die Erträge zu behalten. Für den Schenker kann es dennoch wertvoll sein, weil die eigene Wohnsicherheit erhalten bleibt.
Entscheidend ist nicht der Name des Rechts, sondern sein konkreter Inhalt. Räume, Dauer, Kosten, Instandhaltung und Ausübung sollten im Notarvertrag eindeutig beschrieben werden.
Drei Beispielrechnungen aus der Praxis
Die folgenden Fälle zeigen die Rechenlogik. Sie ersetzen keine individuelle Bewertung. Bei Immobilien müssen Steuerwert, Vertragsrechte, Schulden und frühere Erwerbe geprüft werden. Besonders beim dritten Fall ist eine Korrektur wichtig: Enkelkinder gehören grundsätzlich zur Steuerklasse I, nicht zur Steuerklasse III.
Fall eins mit einem selbstgenutzten Einfamilienhaus
Eltern übertragen ein selbstgenutztes Einfamilienhaus mit einem angesetzten Wert von 600.000 Euro an ihr einziges Kind. Für Kinder gilt ein persönlicher Freibetrag von 400.000 Euro je Elternteil. Wird das Haus von einem Elternteil allein übertragen und liegen keine weiteren relevanten Vorerwerbe innerhalb des maßgeblichen Zeitraums vor, verbleibt rechnerisch ein steuerpflichtiger Wert von 200.000 Euro.
Die Schenkungsteuer ergibt sich dann aus dem steuerpflichtigen Erwerb und dem passenden Tarif der Steuerklasse I. Wird die Eigentumsquote beider Eltern berücksichtigt, muss der Wert zunächst den jeweiligen übertragenen Anteilen zugeordnet werden. Dadurch kann sich ein anderes Ergebnis ergeben als bei einer Übertragung durch nur einen Elternteil.
Fall zwei mit einer vermieteten Eigentumswohnung
Eine vermietete Eigentumswohnung wird mit 350.000 Euro angesetzt und an zwei Geschwister übertragen. Wird die Immobilie wirtschaftlich zu gleichen Teilen aufgeteilt, entfällt auf jede Person ein Steuerwert von 175.000 Euro. Geschwister erhalten jeweils einen persönlichen Freibetrag von 20.000 Euro, sodass bei jeder Person ein rechnerisch steuerpflichtiger Anteil von 155.000 Euro verbleibt.
Die endgültige Schenkungsteuer hängt vom anzuwendenden Tarif der Steuerklasse II und von weiteren Erwerbungen zwischen denselben Personen ab. Für die Vorbereitung sollten Mietverträge, Kosten, Eigentumsanteile und die Ertragswertberechnung gemeinsam dokumentiert werden. Ein Immobilien-Rendite-Rechner kann die wirtschaftliche Objektanalyse unterstützen, ersetzt aber keine steuerliche Bewertung.
Fall drei mit einer Doppelhaushälfte und Nießbrauch
Grosseltern übertragen eine vermietete Doppelhaushälfte mit einem Ausgangswert von 900.000 Euro an ein Enkelkind und behalten sich den Nießbrauch vor. Zuerst wird der kapitalisierte Wert des Nießbrauchs ermittelt. Dieser Wert wird vom übertragenen Wert abgezogen, sodass der steuerlich relevante Erwerb niedriger als der Ausgangswert der Immobilie sein kann.
Für Enkelkinder gilt grundsätzlich Steuerklasse I mit einem Freibetrag von meist 200.000 Euro. Der verbleibende Betrag nach Abzug des Nießbrauchs und des Freibetrags bildet die Grundlage für die weitere Tarifberechnung. Die Einordnung in Steuerklasse III wäre bei einem Enkelkind nicht richtig. Bei einer Übertragung an eine nicht verwandte Person könnte dagegen Steuerklasse III relevant werden.
| Fall | Steuerwert | Freibetrag | Schenkungsteuer |
|---|---|---|---|
| Einfamilienhaus an ein Kind | 600.000 Euro, vor Vertragsrechten | 400.000 Euro | abhängig vom steuerpflichtigen Erwerb |
| Vermietete Wohnung an zwei Geschwister | 350.000 Euro, aufgeteilt | 20.000 Euro je Geschwister | abhängig vom Anteil und Tarif der Steuerklasse II |
| Doppelhaushälfte an ein Enkelkind | 900.000 Euro vor Nießbrauch | meist 200.000 Euro | abhängig vom kapitalisierten Nießbrauch und Tarif der Steuerklasse I |
Dokumentation, Fristen und Abstimmung mit dem Steuerberater
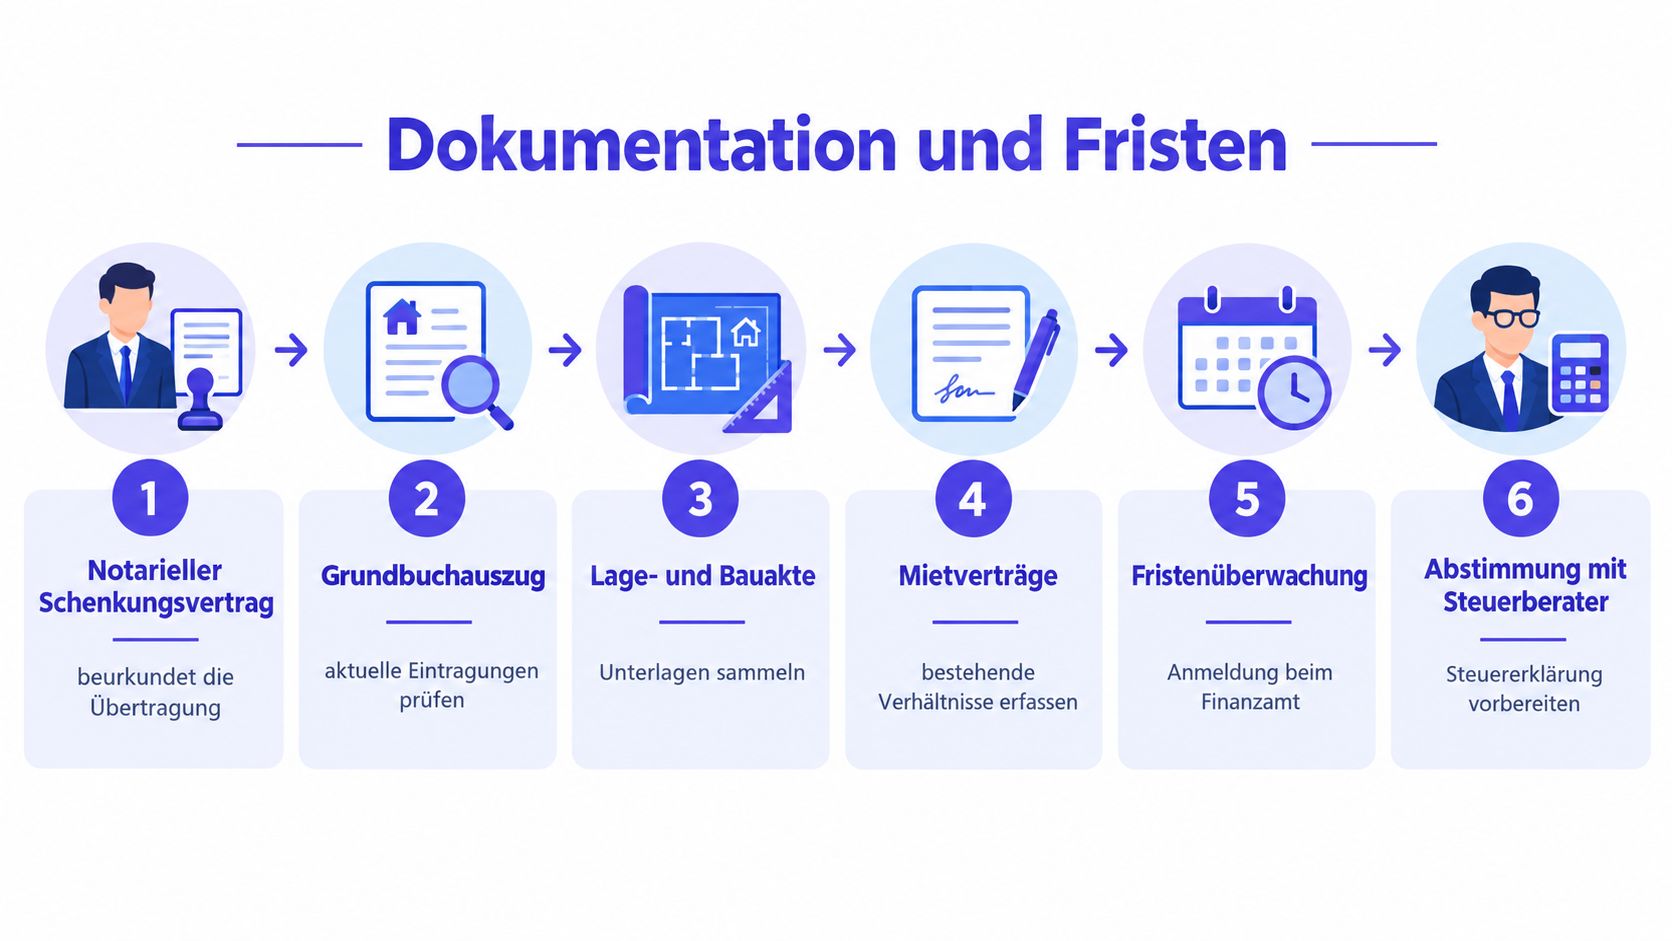
Eine gut vorbereitete Immobilienschenkung besteht nicht nur aus dem Notartermin. Der Steuerberater braucht eine nachvollziehbare Akte, aus der Eigentum, Nutzung, Wert und Vertragsbedingungen hervorgehen. Je klarer die Unterlagen geordnet sind, desto leichter lassen sich Rückfragen des Finanzamts beantworten.
Die Unterlagen für die Akte
Folgende Dokumente sollten frühzeitig zusammengestellt werden:
- Notarieller Schenkungsvertrag: Er beschreibt Eigentumsübergang, Rechte, Lasten und mögliche Rückforderungsregelungen.
- Aktueller Grundbuchauszug: Er zeigt Eigentümer, Grundpfandrechte, Dienstbarkeiten und bestehende Belastungen.
- Lageplan und Bauakte: Diese Unterlagen helfen, Grundstück, Gebäude, Wohnfläche und bauliche Besonderheiten einzuordnen.
- Mietverträge und Zahlungsübersichten: Sie belegen Einnahmen, Laufzeiten und bestehende Nutzungsverhältnisse.
- Bewertungsnachweis: Vergleichswerte, Ertragswertberechnung, Sachwertunterlagen oder ein Sachverständigengutachten sollten versioniert abgelegt werden.
Die Schenkung ist dem Finanzamt grundsätzlich innerhalb von drei Monaten anzuzeigen. Die Festsetzungsfrist beträgt zehn Jahre ab Bestandskraft. Diese Fristen sollten nicht nur im Kalender stehen, sondern mit Verantwortlichem, Dokument und Erledigungsstatus verknüpft werden.
Dealfolio kann solche Abläufe unterstützen, indem Dokumente, Bewertungen und Fristen zentral verwaltet werden. Übergabeprotokolle lassen sich digital ablegen, während Exportdateien für die Kanzlei die Abstimmung strukturieren. Die Plattform ersetzt keine steuerliche Prüfung, kann aber helfen, verstreute Dateien und verschiedene Excel-Versionen zu vermeiden.
Häufige Fragen zur Schenkungssteuer auf Immobilien
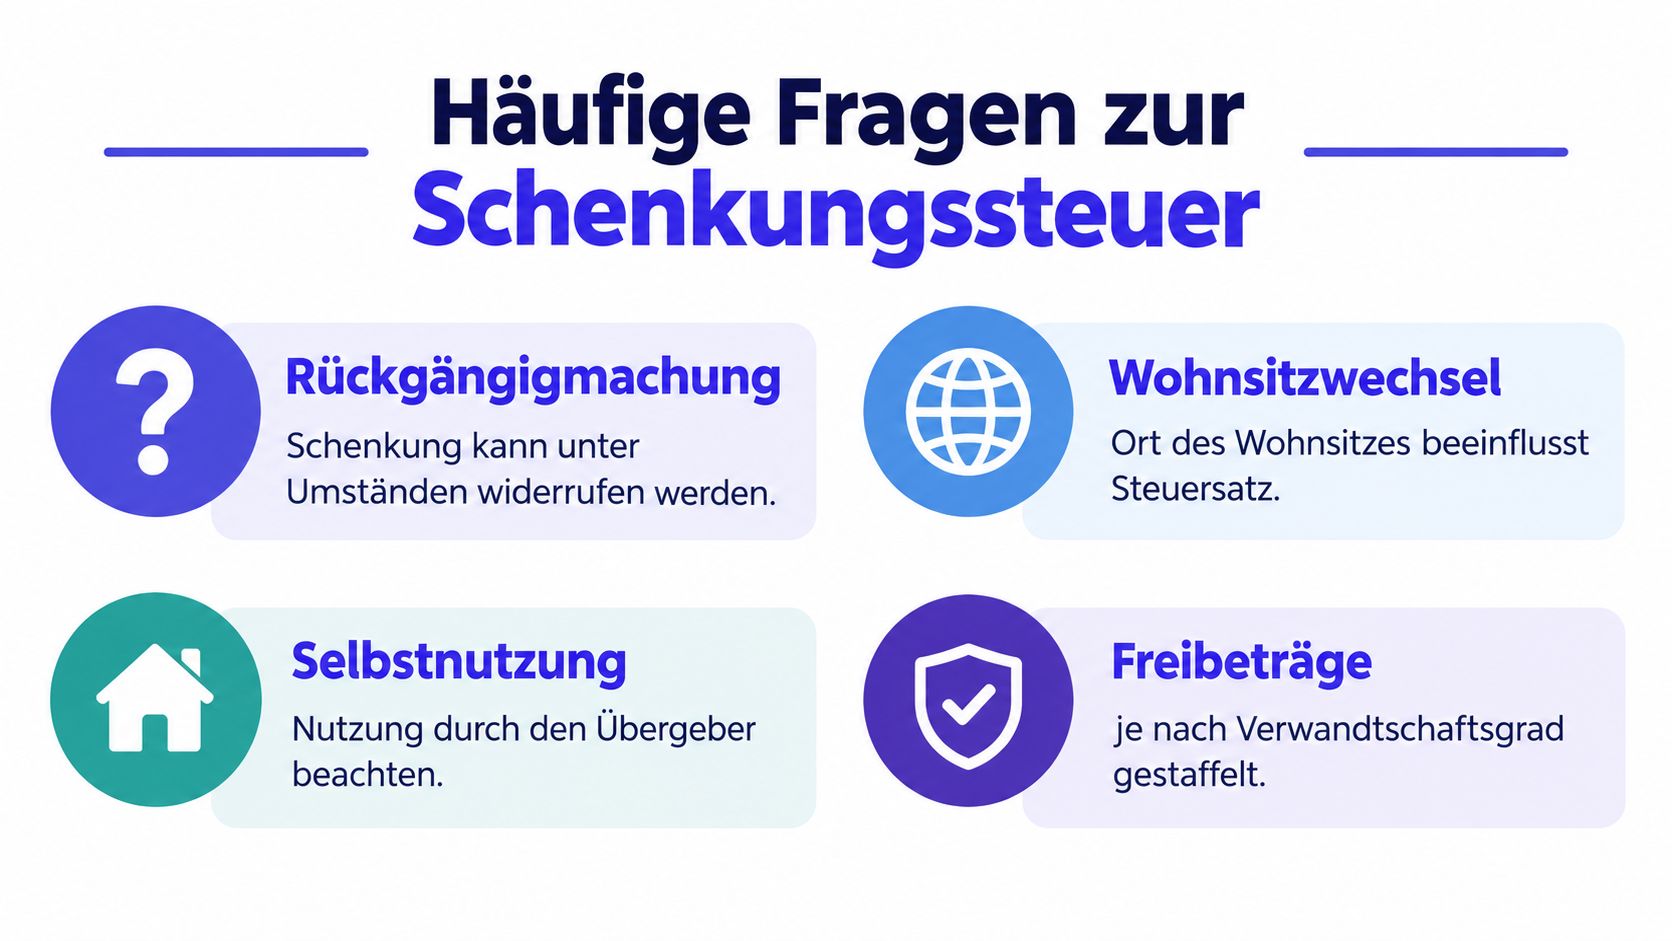
Kann eine Schenkung rückgängig gemacht werden
Eine Rückabwicklung ist nicht automatisch möglich. Der Notarvertrag kann Rückforderungsrechte vorsehen, etwa für bestimmte persönliche oder wirtschaftliche Situationen. Ohne klare Vertragsklausel ist eine spätere Rückübertragung rechtlich und steuerlich deutlich schwieriger.
Was passiert bei einem Wohnsitzwechsel
Ein Wohnsitzwechsel kann die steuerliche Einordnung beeinflussen. Bei grenzüberschreitenden Sachverhalten müssen Wohnsitz, gewöhnlicher Aufenthalt, Belegenheit der Immobilie und persönliche Verbindungen gemeinsam geprüft werden. Eine einfache Aussage wie „der Wohnsitz ist egal“ wäre deshalb falsch.
Prüft das Finanzamt beide Beteiligten
Das Finanzamt betrachtet den Schenker und den Beschenkten nicht als identische Person. Es kann Informationen zum Übertragungsvorgang, zum Wert, zu früheren Zuwendungen und zu den vereinbarten Rechten anfordern. Beide Seiten sollten deshalb dieselben Vertrags- und Bewertungsunterlagen verwenden.
Wann spart Nießbrauch tatsächlich Steuer
Nießbrauch spart nicht automatisch Steuer. Der Vorteil entsteht nur, wenn der kapitalisierte Wert des Rechts den steuerlich übertragenen Wert wirksam mindert und der Vertrag wirtschaftlich tatsächlich umgesetzt wird. Gleichzeitig bindet das Recht die Immobilie. Verkauf, Beleihung und spätere Nutzung können dadurch erschwert werden.
Was ist eine gemischte Schenkung
Verkauft der Eigentümer die Immobilie unter Wert, besteht der Vorgang aus einem entgeltlichen und einem unentgeltlichen Teil. Der Kaufpreis, eine Schuldübernahme oder andere Pflichten können den unentgeltlichen Anteil reduzieren. Solche Verträge müssen deshalb nicht nur zivilrechtlich, sondern auch schenkungsteuerlich und gegebenenfalls grunderwerbsteuerlich geprüft werden.
Schenkung Schritt für Schritt vorbereiten
Eine belastbare Vorbereitung folgt einer klaren Reihenfolge:
- Immobilienwert ermitteln: Bewertungsverfahren und Unterlagen festlegen.
- Steuerklasse und Freibetrag prüfen: Verwandtschaft und Eigentumsquoten dokumentieren.
- Frühere Zuwendungen erfassen: Die zehnjährige Zusammenrechnung berücksichtigen.
- Gestaltungsform wählen: Nießbrauch, Wohnrecht, Teilübertragung oder eine andere Lösung prüfen.
- Notarvertrag vorbereiten: Rechte, Pflichten, Lasten und Rückforderungsmöglichkeiten eindeutig formulieren.
- Finanzamt fristgerecht informieren: Anzeige und mögliche Steuererklärung koordinieren.
- Akte archivieren: Bewertung, Vertrag, Grundbuch, Mietunterlagen und Fristen dauerhaft zusammenhalten.
Eine Schenkung sollte nicht erst kurz vor dem Notartermin geplant werden. Wer den Rendite-Immobilien-Ansatz mit Eigentums-, Finanzierungs- und Nachfolgeplanung verbindet, erkennt früh, welche Übertragung zum eigenen Portfolio passt. Besprechen Sie die Gestaltung vor der Beurkundung mit Ihrem Steuerberater, damit Freibeträge, Nießbrauch und spätere Übertragungen zusammenpassen.
Dealfolio bündelt Immobilienwerte, Mietverträge, Dokumente, Fristen und steuerrelevante Exporte in einer zentralen Plattform, damit Sie eine Immobilienschenkung strukturiert vorbereiten und mit Ihrer Kanzlei abstimmen können. Testen Sie Dealfolio, um Ihre Objekt- und Übergabeunterlagen nachvollziehbar zu organisieren.