Leerstand Wohnung - steuerlich absetzbar?
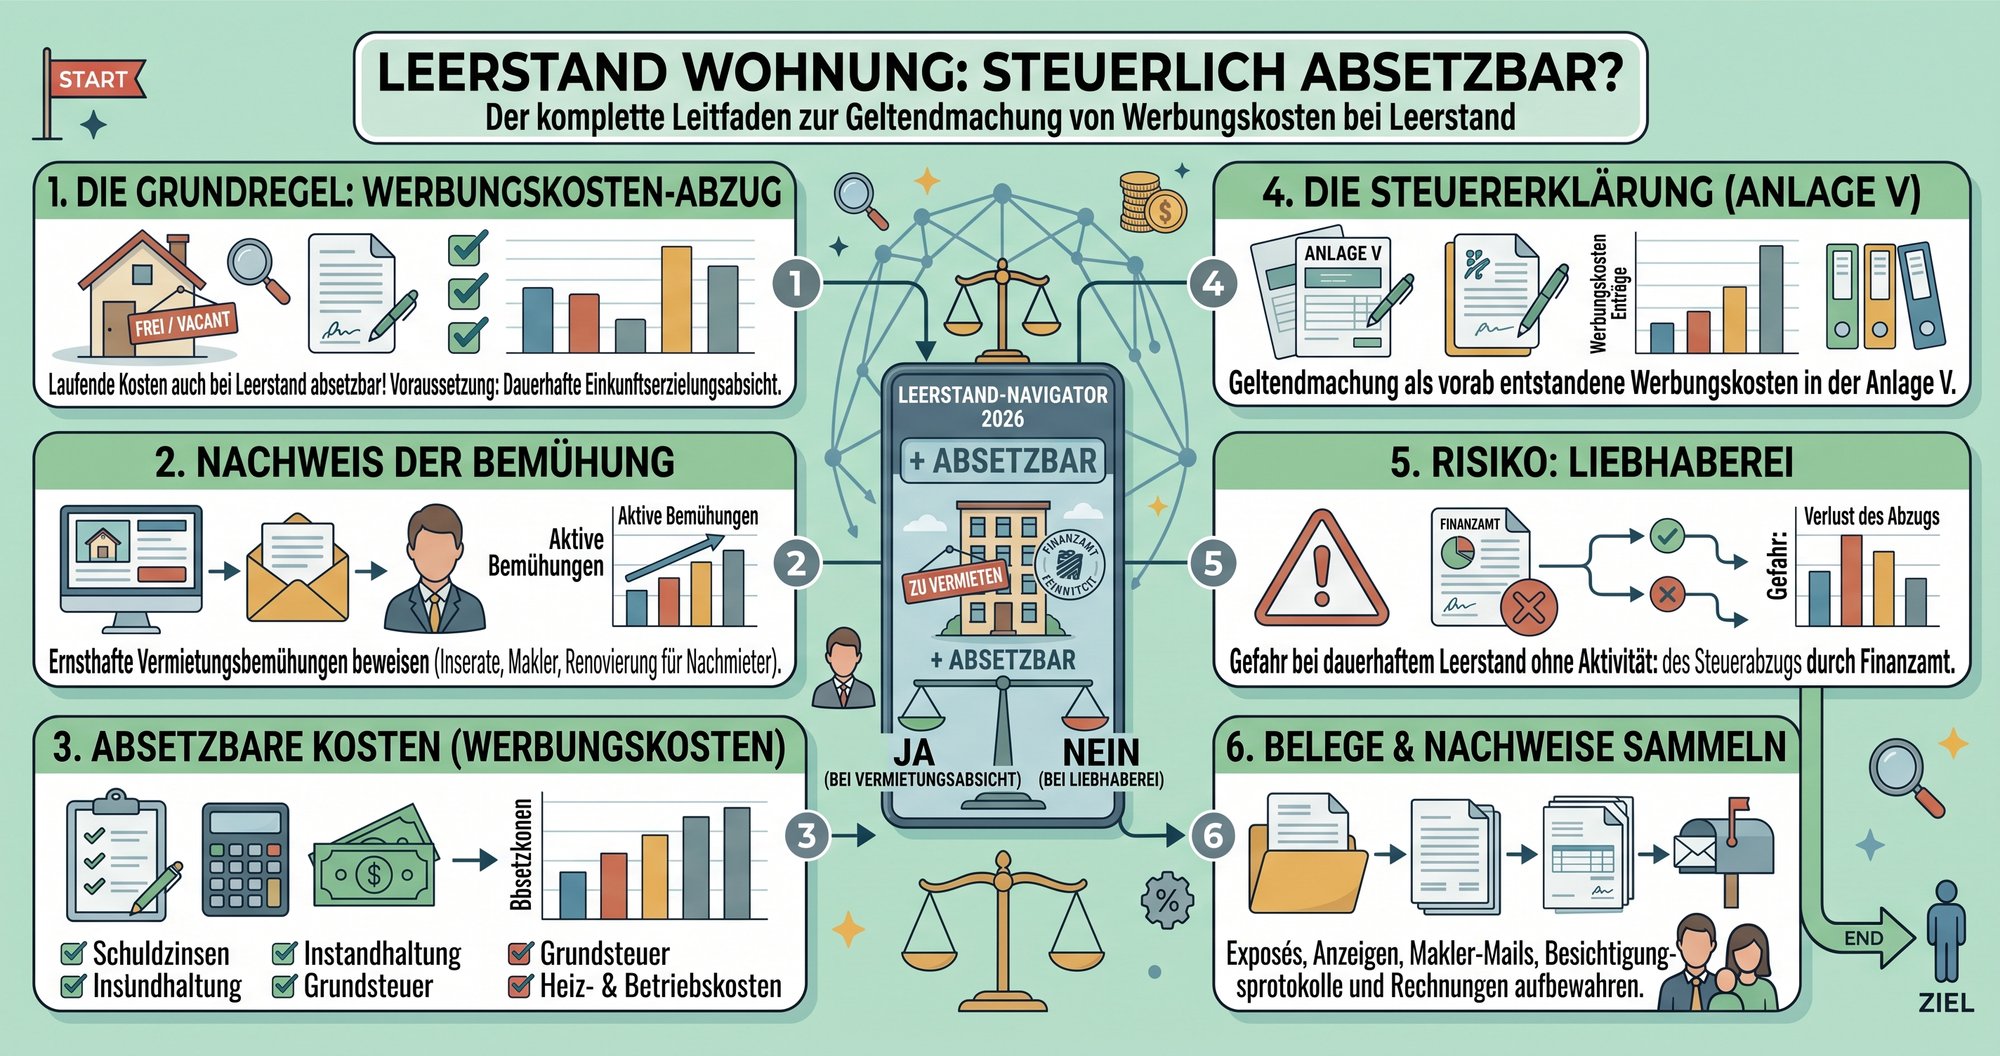
Leerstandskosten gehören in der Einkommensteuererklärung grundsätzlich in die Anlage V als Werbungskosten, sofern die Vermietungsabsicht objektiv nachweisbar ist. Der Leerstand selbst wird nicht als negative Einnahme eingetragen, sondern als Zeitraum ohne Mieteinnahmen behandelt, während die zulässigen Kosten in den entsprechenden Werbungskostenzeilen erfasst werden.
Die verbreitete Kurzantwort „Bei leer stehenden Wohnungen kann man nichts absetzen“ ist deshalb zu grob. Sie führt Eigentümer oft dazu, laufende Kosten nicht geltend zu machen oder Belege erst gar nicht zu sammeln. Entscheidend ist nicht, ob im betreffenden Zeitraum Geld vom Mieter eingegangen ist, sondern ob die Wohnung weiterhin ernsthaft zur Erzielung steuerpflichtiger Mieteinkünfte bereitgehalten wird.
Inhaltsverzeichnis
- Die Grundregel für Leerstand in der Steuererklärung
- Warum die Vermietungsabsicht über alles entscheidet
- Schritt für Schritt durch die Anlage V
- Diese Kosten erkennt das Finanzamt an
- Digitale Nachweisführung und sauberer Steuerexport
- Checkliste für das laufende Steuerjahr
Die Grundregel für Leerstand in der Steuererklärung
Bei einer leer stehenden Wohnung werden die damit verbundenen Kosten grundsätzlich in der Anlage V als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung berücksichtigt. Maßgeblich ist aber die nach außen erkennbare Absicht, weiterhin steuerpflichtige Mieteinnahmen zu erzielen, wie die Einkommensteuer-Hinweise des Bundesfinanzministeriums klarstellen.
Das bedeutet praktisch: Du trägst den Leerstand nicht als eigene negative Einnahmenposition ein. Du erklärst die Einnahmen aus Vermietung und Verpachtung und setzt die tatsächlich angefallenen, vermietungsbezogenen Aufwendungen in den dafür vorgesehenen Werbungskostenfeldern an. Die Wohnung kann dabei vorübergehend ohne Mieter sein, ohne dass der steuerliche Zusammenhang automatisch abreißt.
Praktische Regel: Nicht der fehlende Zahlungseingang entscheidet, sondern die belegbare Frage, ob du weiterhin vermieten willst und dafür tatsächlich etwas unternimmst.
Eine zuvor dauerhaft vermietete Wohnung ist dabei anders zu beurteilen als eine Wohnung, die du schon während des Leerstands privat nutzt oder unentgeltlich überlässt. Bleibt die Vermietungsabsicht bestehen, können Kosten grundsätzlich weiter berücksichtigt werden. Gibst du die Vermietung endgültig auf, verschiebt sich die steuerliche Beurteilung ab diesem Zeitpunkt.
Auch vor dem ersten Mietvertrag können Aufwendungen als vorweggenommene Werbungskosten in Betracht kommen. Dafür muss der endgültige Entschluss zur Vermietung anhand objektiver Umstände erkennbar sein. Ein bloßer Wunsch, irgendwann zu vermieten, reicht nicht aus. Ein konkretes Inserat, eine nachvollziehbare Mietpreiskalkulation oder ein beauftragter Makler sprechen dagegen für einen bestimmten wirtschaftlichen Zusammenhang.
Im Elster-Formular oder in einer Steuersoftware suchst du daher nicht nach einer Zeile „Leerstand“. Du legst das Objekt in der Anlage V an und ordnest die Kosten den passenden Kategorien zu. Die genaue Zeilennummer kann sich je nach Steuerjahr und Formularversion ändern, die Systematik bleibt jedoch gleich.
Warum die Vermietungsabsicht über alles entscheidet
Das Finanzamt schaut bei Leerstand nicht nur auf die Rechnung, sondern auf die Geschichte dahinter. Eine Wohnung kann leer stehen, weil gerade ein Mieterwechsel stattfindet, eine Renovierung läuft oder die Nachfrage schwach ist. Sie kann aber auch leer stehen, weil der Eigentümer sie eigentlich verkaufen, selbst nutzen oder für eine unentgeltliche Überlassung bereithalten möchte.
Der Bundesfinanzhof stellt auf den fortbestehenden Entschluss ab, Einkünfte aus Vermietung zu erzielen. Dafür verlangt der BFH ernsthafte und nachhaltige Vermietungsbemühungen. Fehlen diese, kann das Finanzgericht eine endgültige Aufgabe der Einkünfteerzielungsabsicht annehmen, wie die BFH-Entscheidung zu den Vermietungsbemühungen zeigt.
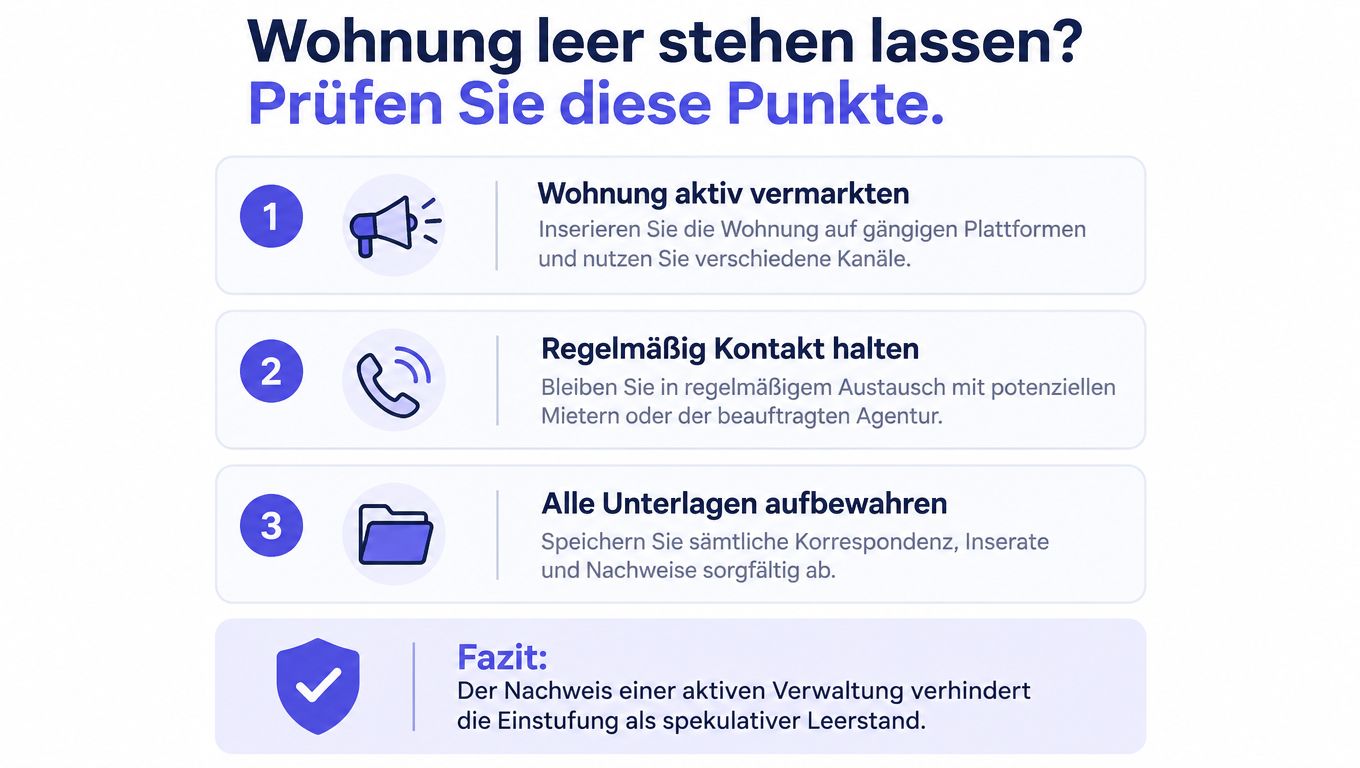
Ein Inserat ist deshalb ein guter Anfang, aber kein vollständiges Vermietungskonzept. Wer über längere Zeit immer dasselbe Inserat online lässt, auf Anfragen nicht reagiert und den Mietpreis trotz ausbleibender Nachfrage nicht prüft, schafft ein schwaches Bild. Besser ist eine zeitlich nachvollziehbare Akte, in der du Entscheidungen und Reaktionen festhältst.
Was als belastbarer Nachweis funktioniert
Ordne die Nachweise dem jeweiligen Objekt und Monat zu. Besonders hilfreich sind:
Inserate: Speichere Text, Bilder, Mietpreis und Zeitraum der Veröffentlichung.
Maklerkontakte: Bewahre Auftrag, Gesprächsnotizen, Interessentenrückmeldungen und Besichtigungsberichte auf.
Besichtigungen: Halte Termine, Namen oder Kontaktdaten der Interessenten und das Ergebnis fest.
Mietpreisanpassungen: Dokumentiere, warum du den Preis veränderst und welche Marktdaten oder Rückmeldungen dafür ausschlaggebend waren.
Renovierungen: Verknüpfe Rechnungen und Fotos mit einem Vermietungsziel, nicht nur mit einer allgemeinen Verschönerung.
Schriftverkehr: Speichere Absagen, Nachfragen und deine Antworten chronologisch.
Eine parallele Verkaufsabsicht schließt den Werbungskostenabzug nicht automatisch aus. Sie macht aber eine saubere Trennung nötig. Wenn du gleichzeitig ernsthaft vermieten und verkaufen willst, solltest du beide Strategien getrennt dokumentieren und zeigen, dass die Vermietung nicht nur pro forma betrieben wird.
Dauerhafte Eigennutzung, unentgeltliche Überlassung oder eine fehlende Vermietbarkeit sind dagegen Warnsignale. Sobald die Wohnung nicht mehr ernsthaft zur Vermietung bereitsteht, müssen die Kosten ab diesem Zeitpunkt neu zugeordnet werden. Steuerlich zählt also nicht die Bezeichnung „Leerstand“, sondern der tatsächliche Zweck der Immobilie.
Schritt für Schritt durch die Anlage V
Die Anlage V arbeitet objektbezogen. Für jedes vermietete Objekt oder jeden relevanten Gebäudeteil ordnest du zuerst die Einnahmen und danach die dazugehörigen Werbungskosten zu. Der Leerstand wird dabei nicht als eigener Verlustposten eingetragen.
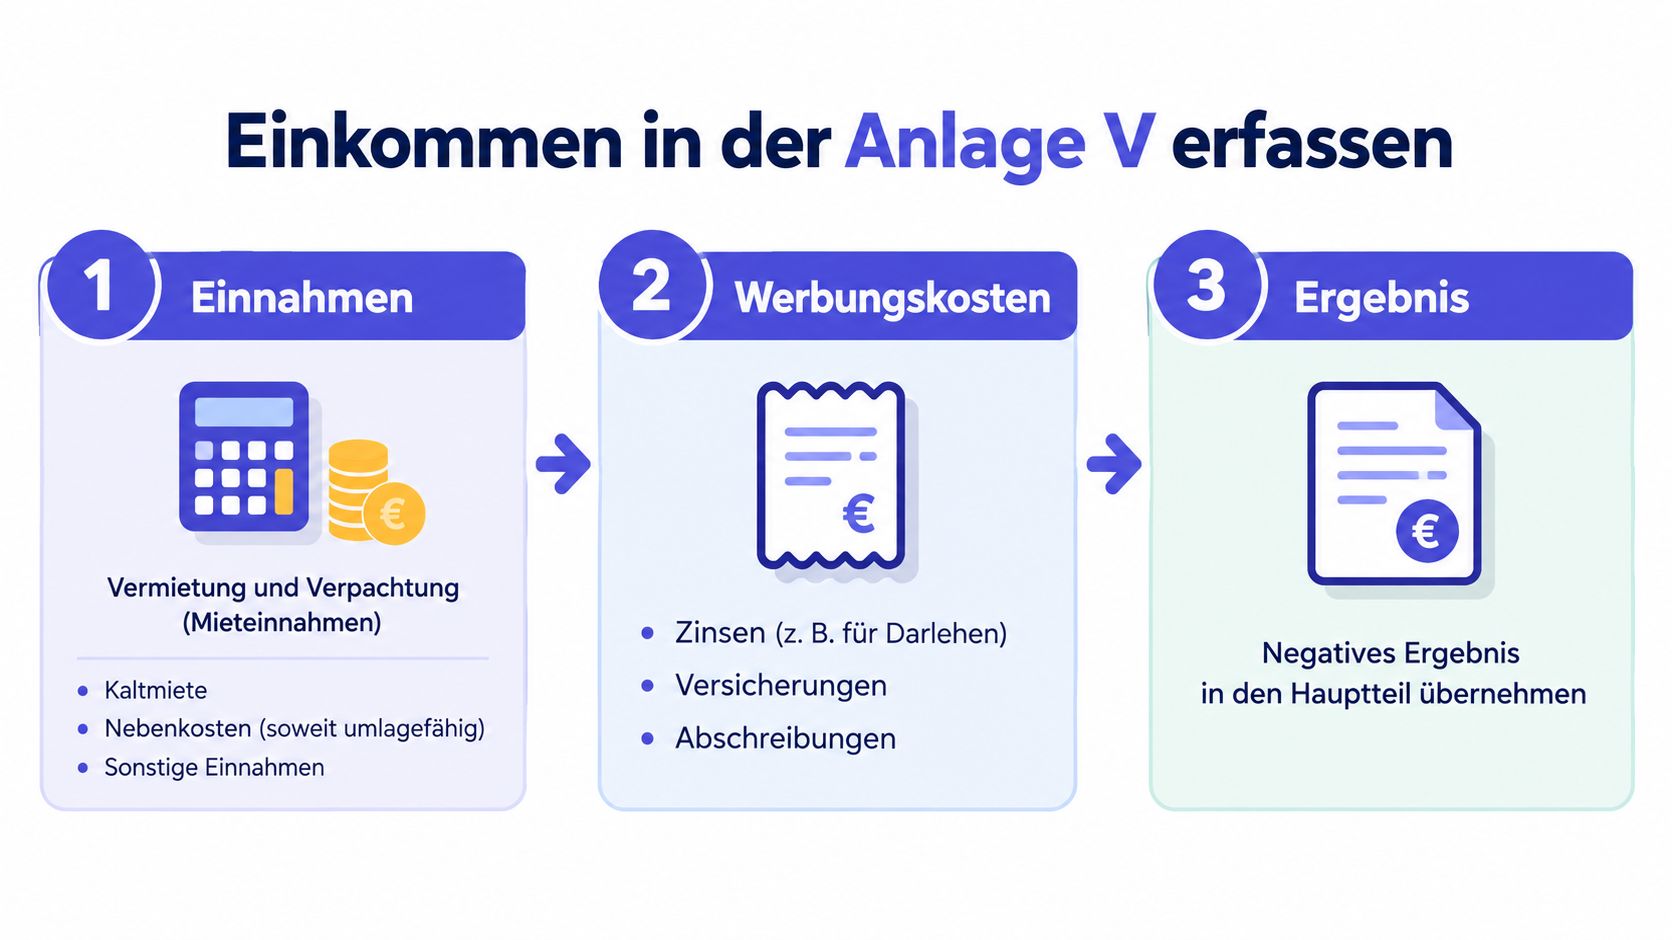
Die amtlichen Erläuterungen zur Anlage V zeigen die entscheidende Struktur: Tatsächlich angefallene Kosten kommen in die vorgesehenen Werbungskostenzeilen, beispielsweise Schuldzinsen, laufende Grundstückskosten, Versicherungen, Reparaturen oder Abschreibungen.
Die richtige Reihenfolge
Objekt anlegen: Erfasse die Wohnung beziehungsweise den vermieteten Gebäudeteil in der Anlage V.
Einnahmen zuordnen: Trage erhaltene Mieten und sonstige objektbezogene Einnahmen im passenden Bereich ein. Für Monate ohne Zahlung entsteht nicht automatisch eine negative Einnahme.
Kosten erfassen: Ordne jede Rechnung der passenden Werbungskostenart zu. Dazu können Finanzierungszinsen, laufende Grundstückskosten, Versicherungen, Reparaturen und Abschreibungen gehören, sofern der wirtschaftliche Zusammenhang mit der Vermietung besteht.
Nutzungsanteil prüfen: Bei Eigennutzung, unentgeltlicher Überlassung oder gemischter Nutzung darfst du Kosten nicht pauschal vollständig dem Mietobjekt zuordnen.
Ergebnis kontrollieren: Übersteigen die Werbungskosten die Einnahmen, entsteht ein negativer Überschuss aus Vermietung und Verpachtung. Dieser fließt in die Einkommensteuerberechnung ein.
Bei einem Teil- oder Jahresleerstand zählt die zeitliche und wirtschaftliche Zuordnung. Eine Rechnung für das gesamte Objekt darf nicht ungeprüft vollständig angesetzt werden, wenn ein Teil der Wohnung privat genutzt wird. Bei einer Ferienwohnung müssen Vermietung, Eigennutzung, unentgeltliche Überlassung und Leerstand sogar nach Kalendertagen unterschieden werden.
Für die Praxis hilft eine Monatsübersicht mit vier Spalten: Nutzung, Vermietungsaktivität, Einnahmen und Kosten. Bei mehreren Einheiten lohnt sich außerdem ein Restnutzungsdauergutachten für Immobilien, wenn die Voraussetzungen und Auswirkungen der Abschreibung im konkreten Fall geprüft werden sollen.
Die Zeilennummern solltest du immer anhand der aktuellen Formularversion prüfen. Die steuerliche Logik ändert sich dadurch nicht: Einnahmen gehören in den Einnahmenbereich, objektbezogene Aufwendungen in die Werbungskostenpositionen und der Leerstand wird über Zeitraum, Nutzung und Nachweise nachvollziehbar gemacht.
Diese Kosten erkennt das Finanzamt an
Während des Leerstands laufen viele Kosten weiter. Steuerlich zählt aber nicht, ob eine Rechnung während eines leeren Monats entstanden ist, sondern ob sie wirtschaftlich mit der geplanten oder fortbestehenden Vermietung zusammenhängt.
Der Bundesfinanzhof lässt vorweggenommene Werbungskosten zu, wenn die Wohnung noch keine Mieteinnahmen erzielt, die Aufwendungen aber einen ausreichend bestimmten Zusammenhang mit der geplanten Vermietung haben. Entscheidend ist, dass der Eigentümer tatsächlich und nachvollziehbar auf die Vermietung hinarbeitet, wie die BFH-Rechtsprechung zu vorweggenommenen Werbungskosten verdeutlicht.
| Kostenart | Steuerliche Behandlung | Beleg-Anforderung |
|---|---|---|
| Schuldzinsen | Grundsätzlich als Werbungskosten zu prüfen, soweit die Finanzierung dem vermieteten Objekt dient | Darlehensabrechnung und Objektzuordnung |
| Laufende Grundstückskosten | Bei fortbestehender Vermietungsabsicht grundsätzlich vermietungsbezogen erfassbar | Abrechnung, Zahlungsnachweis und Zeitraum |
| Versicherungen | Für das Mietobjekt regelmäßig dem Objekt zuordnen | Versicherungsschein und Beitragsrechnung |
| Reparaturen und Erhaltungsaufwand | Abziehbar, wenn der Aufwand der Erhaltung und Vermietbarkeit dient | Rechnung, Leistungsbeschreibung und Zahlungsnachweis |
| Abschreibung | Bei weiterhin zur Vermietung bestimmtem Objekt im Rahmen der geltenden Regeln berücksichtigen | Anschaffungsunterlagen und Berechnung |
| Private oder unentgeltliche Nutzung | Nicht ohne Weiteres als Vermietungskosten ansetzbar | Nutzungsdokumentation und sachgerechte Aufteilung |
Die schwierigste Abgrenzung entsteht oft bei Renovierungen. Eine Maßnahme kann der Wiederherstellung der Vermietbarkeit dienen oder den Standard beziehungsweise die Substanz des Objekts wesentlich verändern. Ob Kosten sofort als Erhaltungsaufwand wirken oder über die Abschreibung verteilt werden, hängt von der konkreten Maßnahme und ihrer steuerlichen Einordnung ab. Für die laufende Planung kann eine Berechnung der Immobilienabschreibung helfen, ersetzt aber keine Prüfung des Einzelfalls.
Was regelmäßig schiefgeht
Eine Rechnung einfach mit dem Vermerk „Wohnung leer“ zu versehen, reicht nicht. Der Vermerk erklärt den Zeitraum, beweist aber noch nicht die Vermietungsabsicht.
Ebenso riskant ist die Vollzuordnung bei gemischter Nutzung. Wenn du einzelne Räume selbst nutzt oder die Wohnung zeitweise unentgeltlich überlässt, brauchst du eine sachgerechte Aufteilung nach Fläche, Zeit oder dem wirtschaftlichen Zusammenhang. Bei größeren Sanierungen solltest du zusätzlich festhalten, welches Vermietungsziel die Maßnahme hatte und ab wann die Wohnung wieder vermietbar sein sollte.
Digitale Nachweisführung und sauberer Steuerexport
Die steuerliche Einordnung steht und fällt mit der Nachweisführung. In der Praxis liegen Inserate in E-Mail-Postfächern, Rechnungen in verschiedenen Cloud-Ordnern und Mietinteressenten in einer privaten Messenger-Historie. Beim Jahresabschluss fehlt dann der Zusammenhang zwischen Kosten, Leerstandsmonat und Vermietungsaktivität.
Ein brauchbarer Prozess bildet deshalb nicht nur die Zahlen für die Anlage V ab. Er verbindet Objekt, Zeitraum, Nutzung, Beleg und Vermietungsmaßnahme. Das entspricht auch dem Ansatz, eine Jahres- und Objektansicht mit Belegverknüpfung, Leerstandsgrund, Vermietungsaktivitäten und anteiliger Kostenaufteilung zu führen, wie die Hinweise zur objektbezogenen Zuordnung nahelegen.
Ein Workflow, der im Alltag funktioniert
Leerstand sofort erfassen: Notiere Beginn, Grund und geplante nächste Maßnahme direkt in der Mietübersicht.
Aktivitäten am Objekt speichern: Verknüpfe Inserate, Maklerkontakte, Besichtigungen und Renovierungsfortschritte mit dem jeweiligen Zeitraum.
Belege direkt zuordnen: Lade Rechnungen mit Kostenart, Objekt und Zahlungsdatum hoch, statt sie erst am Jahresende zu sortieren.
Nutzung monatlich prüfen: Markiere, ob die Einheit vermietet, leer, selbst genutzt oder unentgeltlich überlassen war.
Jahresreport exportieren: Übergib dem Steuerberater oder Finanzamt eine geordnete Übersicht mit Belegliste und nachvollziehbarer Kostenaufteilung.
Mit Dealfolio lassen sich Leerstandsdaten in der Mietübersicht erfassen und anschließend automatisch im Steuerreport berücksichtigen. Die Plattform bündelt objektbezogene Belege, steuerliche Einordnung und den Export, sodass nicht nur eine Anlage-V-Datei, sondern auch eine strukturierte Belegsammlung für die Weitergabe entsteht. Für die Entscheidung, wie sich ein Leerstand wirtschaftlich auf dein Portfolio auswirkt, kann außerdem eine Renditeberechnung für Immobilien hilfreich sein.
Wichtig bleibt die fachliche Kontrolle. Ein automatischer Export entscheidet nicht, ob eine Vermietungsabsicht steuerlich tatsächlich vorliegt oder ob eine gemischte Nutzung korrekt aufgeteilt wurde. Er sorgt dafür, dass deine eigene Entscheidung sauber, vollständig und objektbezogen dokumentiert ist.
Checkliste für das laufende Steuerjahr
Ein leer stehendes Objekt wird steuerlich nicht erst im Dezember sauber. Die Qualität entsteht durch kleine, wiederholbare Schritte während des Jahres. Wer jeden Monat die Vermietungsaktivität und die Kosten zusammenführt, muss später keine Erinnerungslücken rekonstruieren.
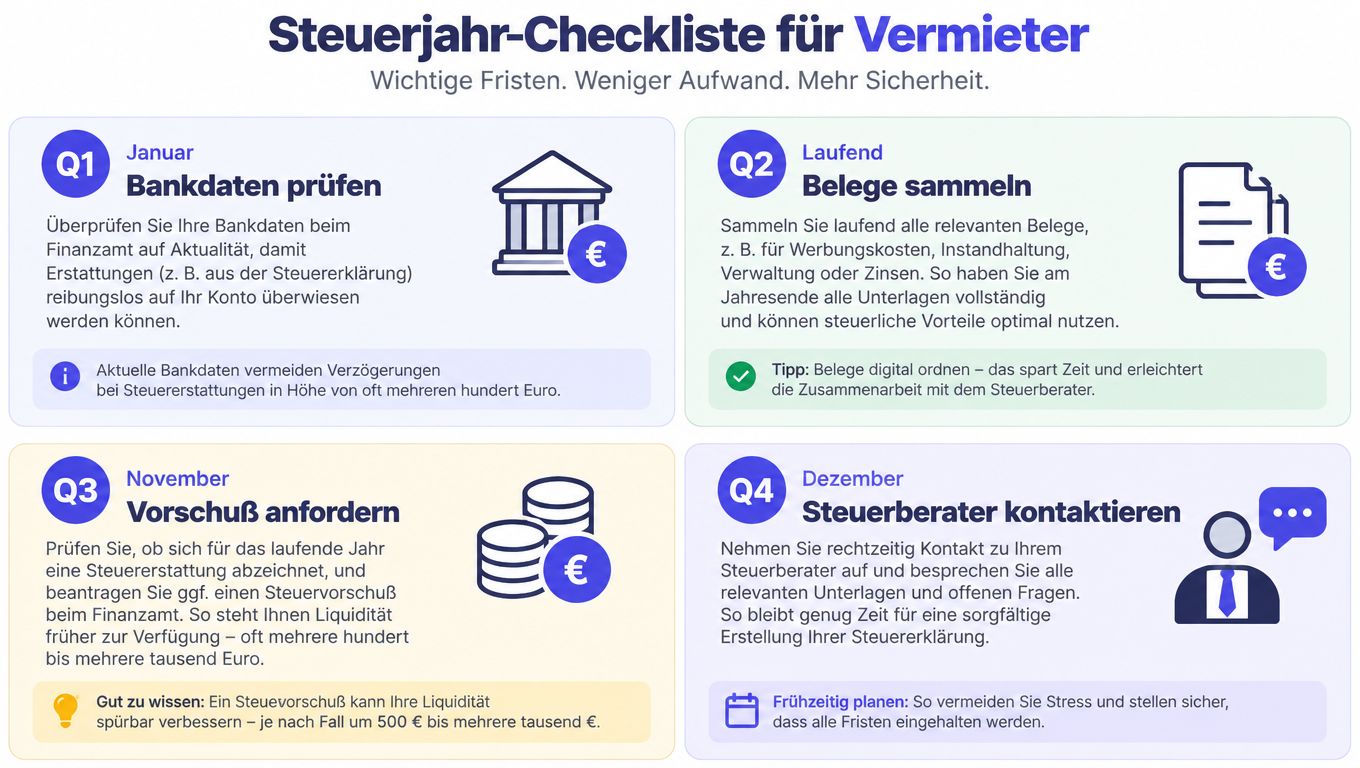
Im Januar: Vorjahreskonto, Darlehensunterlagen, Versicherungen und Objektstammdaten prüfen.
Laufend: Leerstand, Vermietungsbemühungen, Besichtigungen und jede Rechnung monatsgenau erfassen.
Vor dem Jahresabschluss: Kostenarten, Nutzungsanteile und offene Belege kontrollieren. Eine fehlende Rechnung ist leichter zu beschaffen, solange der Vorgang noch bekannt ist.
Für die Steuererklärung: Anlage-V-Daten, Jahresübersicht und Belegliste exportieren und die Vermietungsabsicht mit den gespeicherten Aktivitäten belegen.
Bei Unsicherheit: Sanierungen, Eigennutzung, Verkaufsabsicht und gemischte Nutzung frühzeitig steuerlich prüfen lassen.
Der eigentliche Test ist einfach: Kannst du für jeden Leerstandsmonat erklären, warum die Wohnung leer stand, welche Vermietungsmaßnahme lief und welche Kosten dazugehörten? Wenn die Antwort in deinen Unterlagen sichtbar wird, ist die Steuererklärung deutlich belastbarer.
Wenn du Leerstand nicht mehr aus Excel-Dateien, E-Mails und PDF-Ordnern zusammensuchen willst, erfasse die Mietübersicht, Belege und Vermietungsaktivitäten zentral in Dealfolio. Teste den strukturierten Steuerreport und den gebündelten Export für deine nächste Anlage V.