Mehrfamilienhaus kaufen als Kapitalanlage Leitfaden 2026
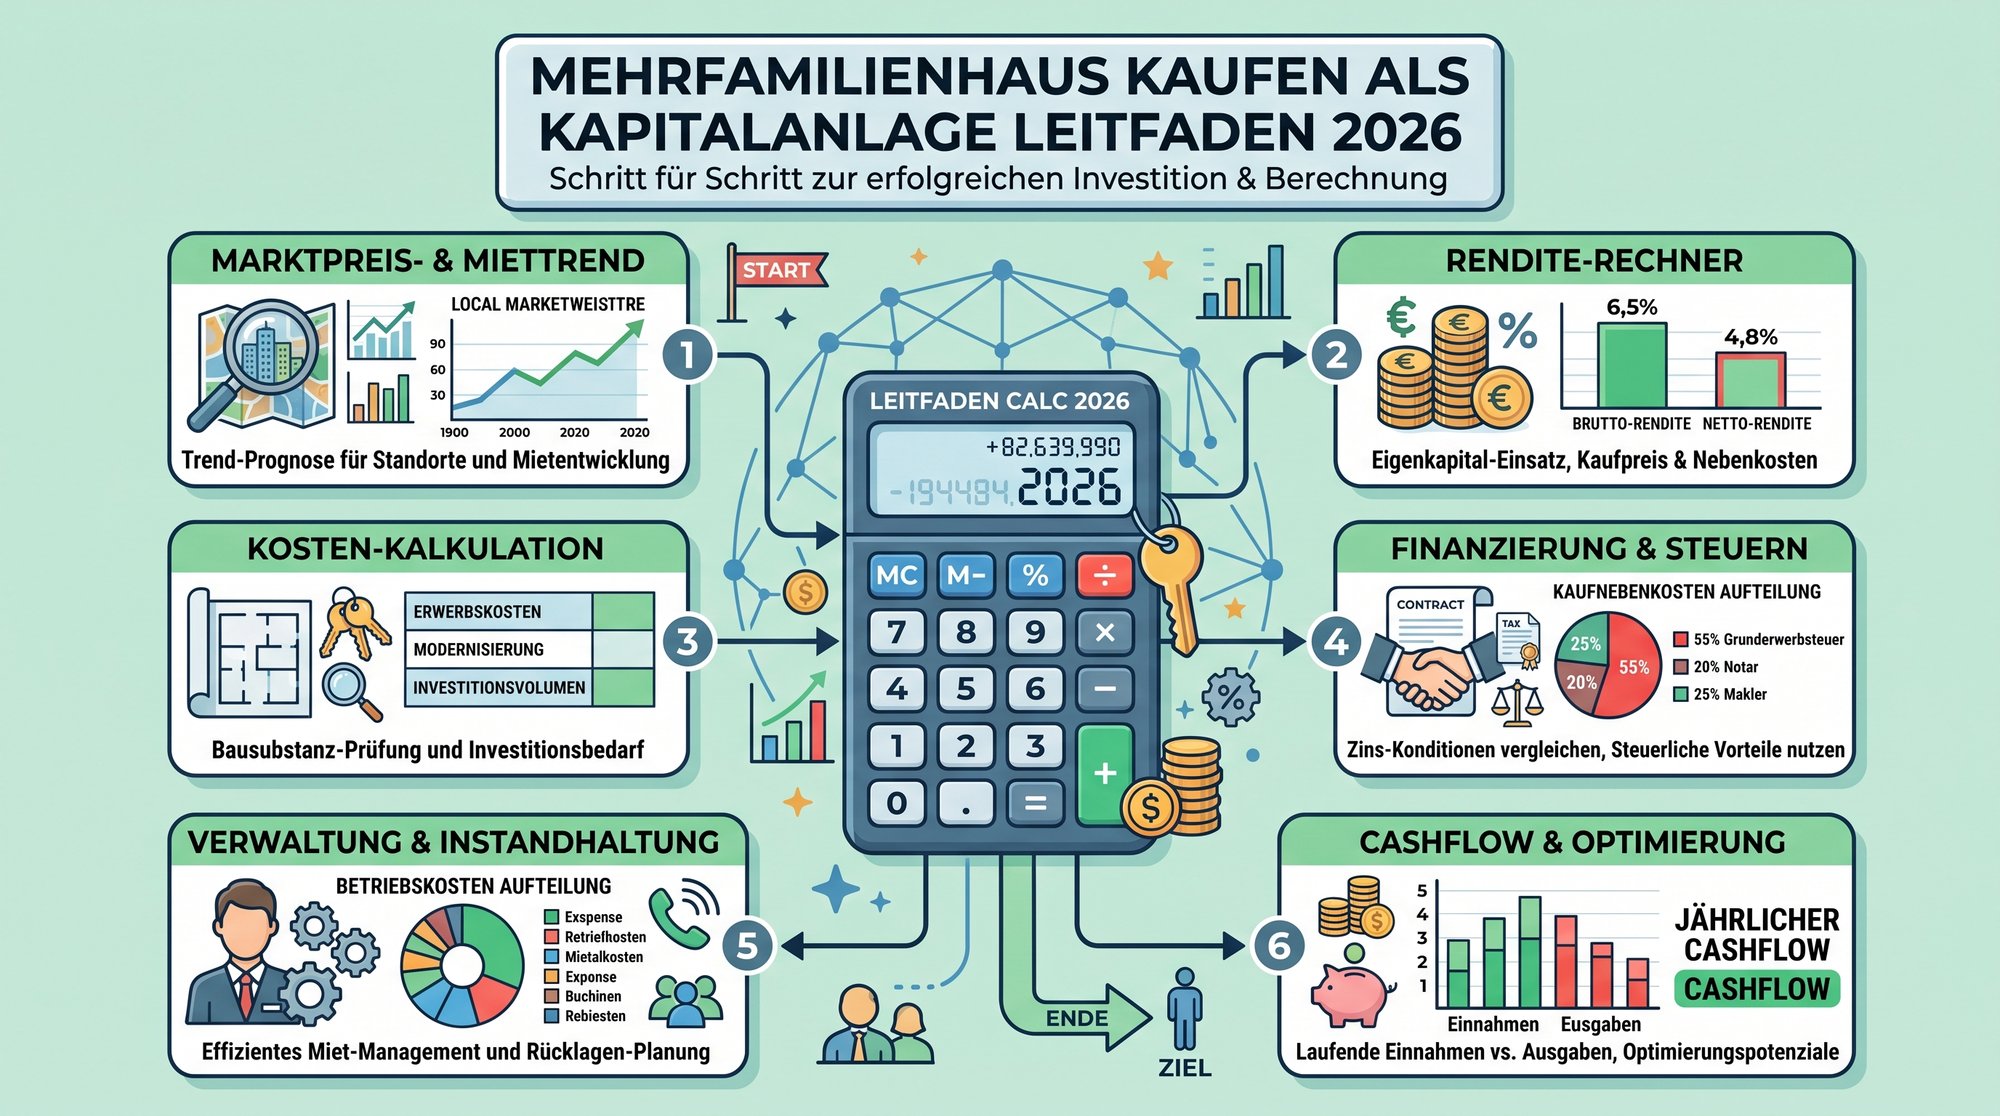
Du sitzt vor einem Exposé. Die Bruttomietrendite sieht ordentlich aus, die Ist-Miete wirkt plausibel und der Kaufpreis scheint finanzierbar. Die eigentliche Frage ist aber: Was bleibt nach Kaufnebenkosten, nicht umlagefähigen Kosten, Instandhaltung, Tilgung und dem Ende der Zinsbindung wirklich übrig?
Genau hier trennt sich ein interessantes Mehrfamilienhaus von einem tragfähigen Investment. Beim Mehrfamilienhaus kaufen als Kapitalanlage zählt nicht die schönste Kennzahl im Exposé, sondern ein belastbares Modell aus Mieten, Kosten, Finanzierung, Sanierungsbedarf und mehreren Szenarien.
Inhaltsverzeichnis
- Warum ein Mehrfamilienhaus als Kapitalanlage funktioniert
- Rendite und Cashflow richtig rechnen statt nur Exposé-Zahlen glauben
- Due Diligence beim Mehrfamilienhauskauf worauf du wirklich achten musst
- Finanzierung und Zinsbindung so bleibt der Cashflow auch nach 10 Jahren positiv
- Vermietung und Bestand effizient steuern ohne Excel Chaos
- Exit Strategien und Fazit für deine Ankaufentscheidung
Warum ein Mehrfamilienhaus als Kapitalanlage funktioniert
Ein Mietausfall trifft bei einer einzelnen Wohnung sofort den gesamten Ertrag. Beim Mehrfamilienhaus verteilt sich das Risiko auf mehrere Einheiten. Das schützt nicht vor Leerstand oder Reparaturen, verhindert aber, dass ein einzelnes Problem den kompletten Cashflow stoppt.
Zum Jahresende 2025 gab es in Deutschland rund 44,0 Millionen Wohnungen, davon 23,6 Millionen Wohnungen in 3,5 Millionen Mehrfamilienhäusern. Damit lagen 54,9 % aller Wohnungen in dieser Gebäudeklasse, wie Destatis zur Struktur des Wohnungsbestands ausweist. Das Segment ist groß und etabliert, aber nicht automatisch ein guter Ankauf.
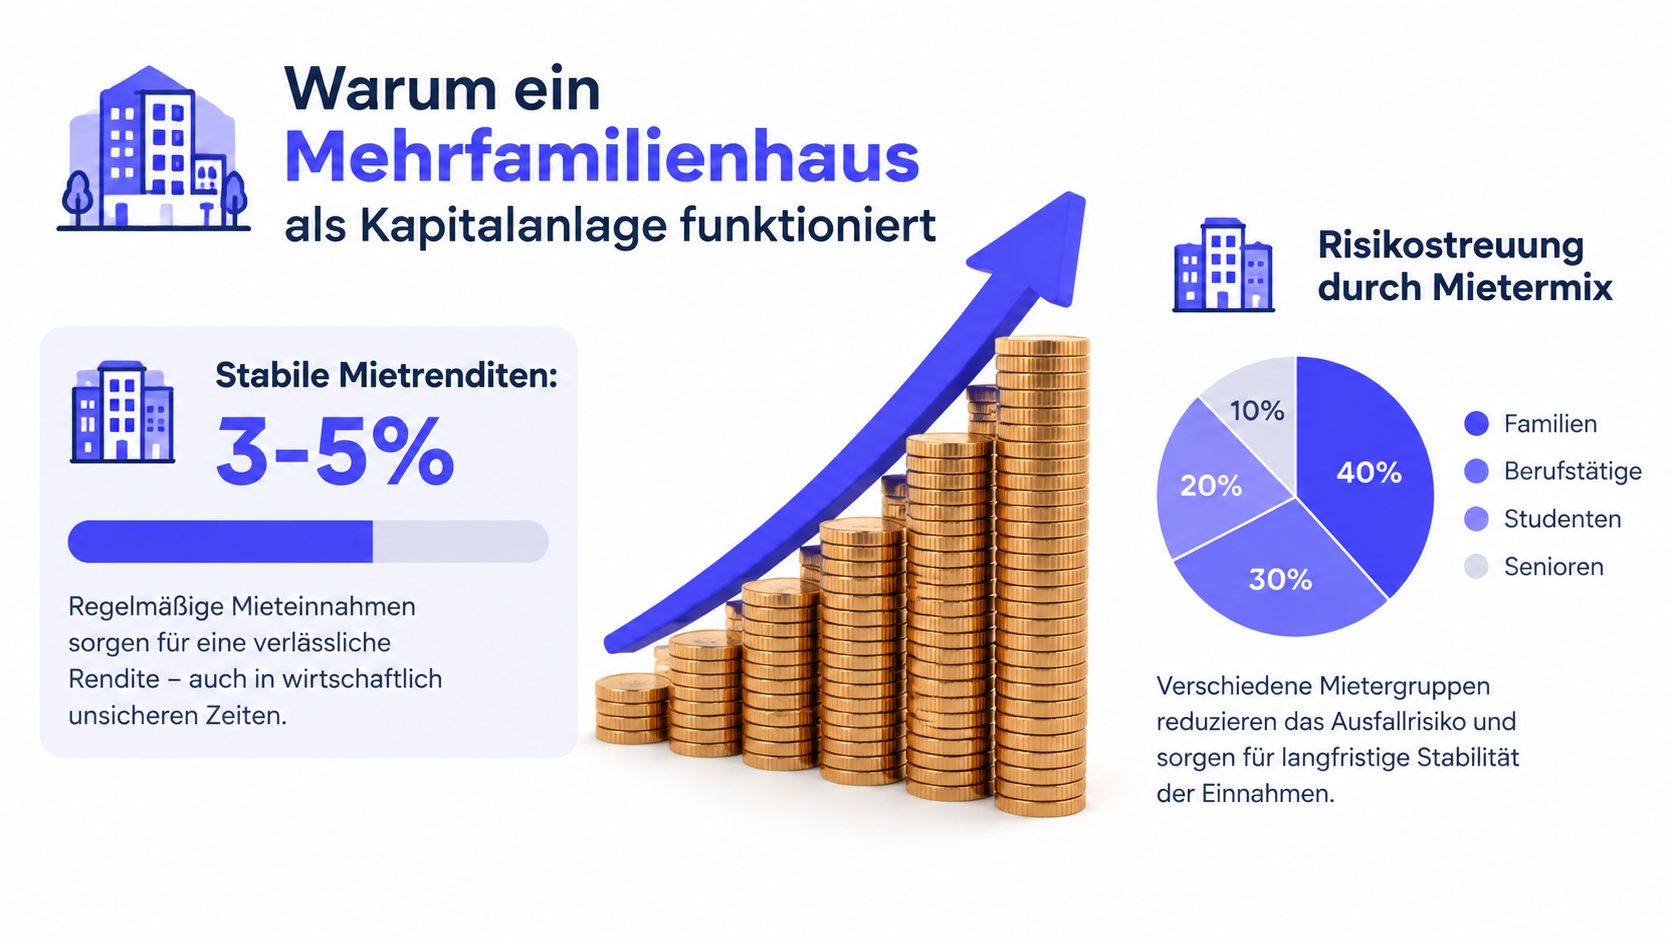
Mehrere Einheiten verändern die Deal-Logik
Im Jahr 2022 umfasste der Bestand bereits 22,0 Millionen Wohnungen in 3,3 Millionen Mehrfamilienhäusern. Ein durchschnittliches Mehrfamilienhaus kam damit auf 6,7 Einheiten pro Gebäude. Für Anleger heißt das: mehrere Mietverträge, mehrere Zahlungseingänge und mehr Verwaltungsaufwand.
Skaleneffekte gibt es bei Dach, Heizung, Versicherung und Handwerkeraufträgen. Die Kosten verschwinden dadurch nicht, sie verteilen sich nur auf mehrere Einheiten.
Praktische Regel: Kaufe kein Mehrfamilienhaus nur wegen der Einheitenzahl. Entscheidend ist, ob Wohnungen, Substanz und Finanzierung zusammen einen tragfähigen Cashflow ergeben. Rechne Kaufnebenkosten, Instandhaltung, Zinsbindung und Anschlussfinanzierung von Anfang an ein.
Das Modell passt zu Anlegern, die Vermietung organisieren können oder professionell begleiten lassen. Mehr Einheiten bedeuten mehr Ertragspotenzial, aber auch mehr Kommunikation, technische Verantwortung und Kapitalbedarf.
Zwischen 2022 und 2025 stieg die Zahl der Wohnungen im Bestand um rund 600.000, während die Zahl der Mehrfamilienhäuser bei etwa 3,5 Millionen lag. Das zeigt Marktgröße, ersetzt aber keine Prüfung von Mietverträgen, Gebäudetechnik und Finanzierung.
Eine verständliche Einordnung der Anlageklasse bietet die Übersicht zur Definition und zu Strategien von Anlageimmobilien. Für die Ankaufentscheidung gilt: erst Standort und Substanz prüfen, dann Ertrag rechnen, danach Finanzierung und Anschlussrisiko testen.
Rendite und Cashflow richtig rechnen statt nur Exposé-Zahlen glauben
Ein Haus wirkt im Exposé oft rentabel, solange nur Jahresnettokaltmiete und Kaufpreis verglichen werden. Nach Kaufnebenkosten, nicht umlagefähigen Kosten, Instandhaltung und Finanzierung kann derselbe Deal monatlich Geld kosten. Die Bruttomietrendite taugt deshalb nur zur ersten Sortierung.
Rechne jeden Ankauf in dieser Reihenfolge:
Ist-Miete erfassen: Nutze die tatsächlich gezahlten Nettokaltmieten aus Mietverträgen und Zahlungseingängen.
Marktmiete separat prüfen: Mögliche Erhöhungen gehören in ein eigenes Szenario.
Mietausfall berücksichtigen: Kalkuliere ein Mietausfallwagnis von 2–5 %, wie der Ratgeber zur Kapitalanlage im Mehrfamilienhaus empfiehlt.
Nicht umlagefähige Kosten abziehen: Verwaltung, Eigentümerkosten und nicht weiterberechenbare Betriebskosten mindern den Ertrag.
Instandhaltung planen: Rückstände bei Dach, Heizung oder Leitungen können den Überschuss schnell aufzehren.
Finanzierung einbauen: Zinsen, Tilgung, Zinsbindung und Anschlussfinanzierung bestimmen den Cashflow nach Kapitaldienst.
Brutto, netto und nach Finanzierung
Die Lage beeinflusst den Ertrag stark. In A-Lagen wie München oder Hamburg werden häufig nur 2,5–3,5 % Bruttomietrendite erreicht. B-Lagen wie Hannover oder Dortmund liegen eher bei 4,5–6,5 %, C-Lagen wie Magdeburg oder Chemnitz bei 6–9 %. Diese Orientierungswerte aus dem Praxisüberblick zu Renditen bei Mehrfamilienhäusern ersetzen keine Objektprüfung.
| Lagebeispiel | Bruttorendite | Nettorendite nach Kosten | Kalkulationshinweis |
|---|---|---|---|
| München oder Hamburg, A-Lage | 2,5–3,5 % | Lage- und objektabhängig | Hohe Nachfrage, aber hoher Kaufpreis und oft knapper Cashflow |
| Hannover oder Dortmund, B-Lage | 4,5–6,5 % | In guten B-Lagen oft etwa 4–6 % | Mietstruktur, Kosten und Sanierungsbedarf prüfen |
| Magdeburg oder Chemnitz, C-Lage | 6–9 % | Nicht automatisch entsprechend hoch | Leerstand, Mikrolage und Exit-Liquidität konservativ bewerten |
Die Nettomietrendite liegt näher an der Praxis, berücksichtigt aber noch nicht den Kapitaldienst. Erst der Cashflow nach Finanzierung zeigt, ob nach Betrieb, Maßnahmen, Zinsen und Tilgung Geld übrig bleibt. Rechne für die Anschlussfinanzierung mindestens ein günstiges und ein belastendes Zinsszenario.
Den maximal tragbaren Kaufpreis ableiten
Der tragbare Kaufpreis ergibt sich aus dem stabilen Nettoertrag, nicht aus einer Zielrendite im Exposé. Kaufnebenkosten gehören immer in die Gesamtinvestition.
Arbeite mit drei Varianten:
Basisfall: Ist-Mieten, Mietausfall, Eigentümerkosten und geplante Instandhaltung.
Verbesserungsfall: Nachweisbare Mietanpassungen und Sanierungseffekte mit Zeitplan und Kosten.
Stressfall: Leerstand, verzögerte Vermietung, höhere Instandhaltung und ungünstige Anschlussfinanzierung.
Die Rechenlogik mit Brutto- und Nettomietrendite zeigt der Renditerechner für Immobilien. Szenariomieten dürfen nie als sicherer Bestandsertrag gelten. Funktioniert der Deal nur im Verbesserungsfall, passt er nicht zu einem konservativen Buy-and-Hold-Ankauf.
Due Diligence beim Mehrfamilienhauskauf worauf du wirklich achten musst
Eine gute Due Diligence beantwortet drei Fragen: Ist das Objekt dauerhaft vermietbar? Welche Ausgaben stehen bevor? Sind die ausgewiesenen Mieten tatsächlich und rechtlich belastbar?
Standort und Mikrolage
Die Makrolage gibt Orientierung, die Mikrolage entscheidet über die Vermietbarkeit. Prüfe Erreichbarkeit, Nahversorgung, Arbeitsstandorte, Lärmquellen, Gebäudeumfeld und die direkte Nachbarschaft. Ein guter Stadtname kompensiert keine schwache Straße und keinen schlechten Grundriss.
Bei der Nachfrageprüfung zählen vergleichbare Einheiten in derselben Umgebung. Besichtige auch Konkurrenzobjekte und frage Vermietungsmanager nach echten Leerstandsursachen. Unterscheide zwischen normalem Mieterwechsel und strukturellem Nachfrageproblem.
Objekt und Bausubstanz
Beim Gebäude-Check reicht ein Rundgang mit dem Makler nicht. Prüfe nach Gewerken:
Dach und Fassade: Zustand, Feuchtigkeit, Dämmung, absehbare Maßnahmen.
Heizung und Wärmeversorgung: Alter, Wartung, Verbrauch, Austauschbedarf.
Leitungen und Elektro: Material, Zustand, Sicherungskästen, bekannte Schäden.
Fenster und Gebäudehülle: Zugluft, Schallschutz, Energieverbrauch, Austauschbedarf.
Innenbereiche: Bäder, Küchen, Treppenhaus, Balkone, wiederkehrende Reparaturen.
Außenanlagen: Entwässerung, Wege, Stellplätze, Verkehrssicherung.
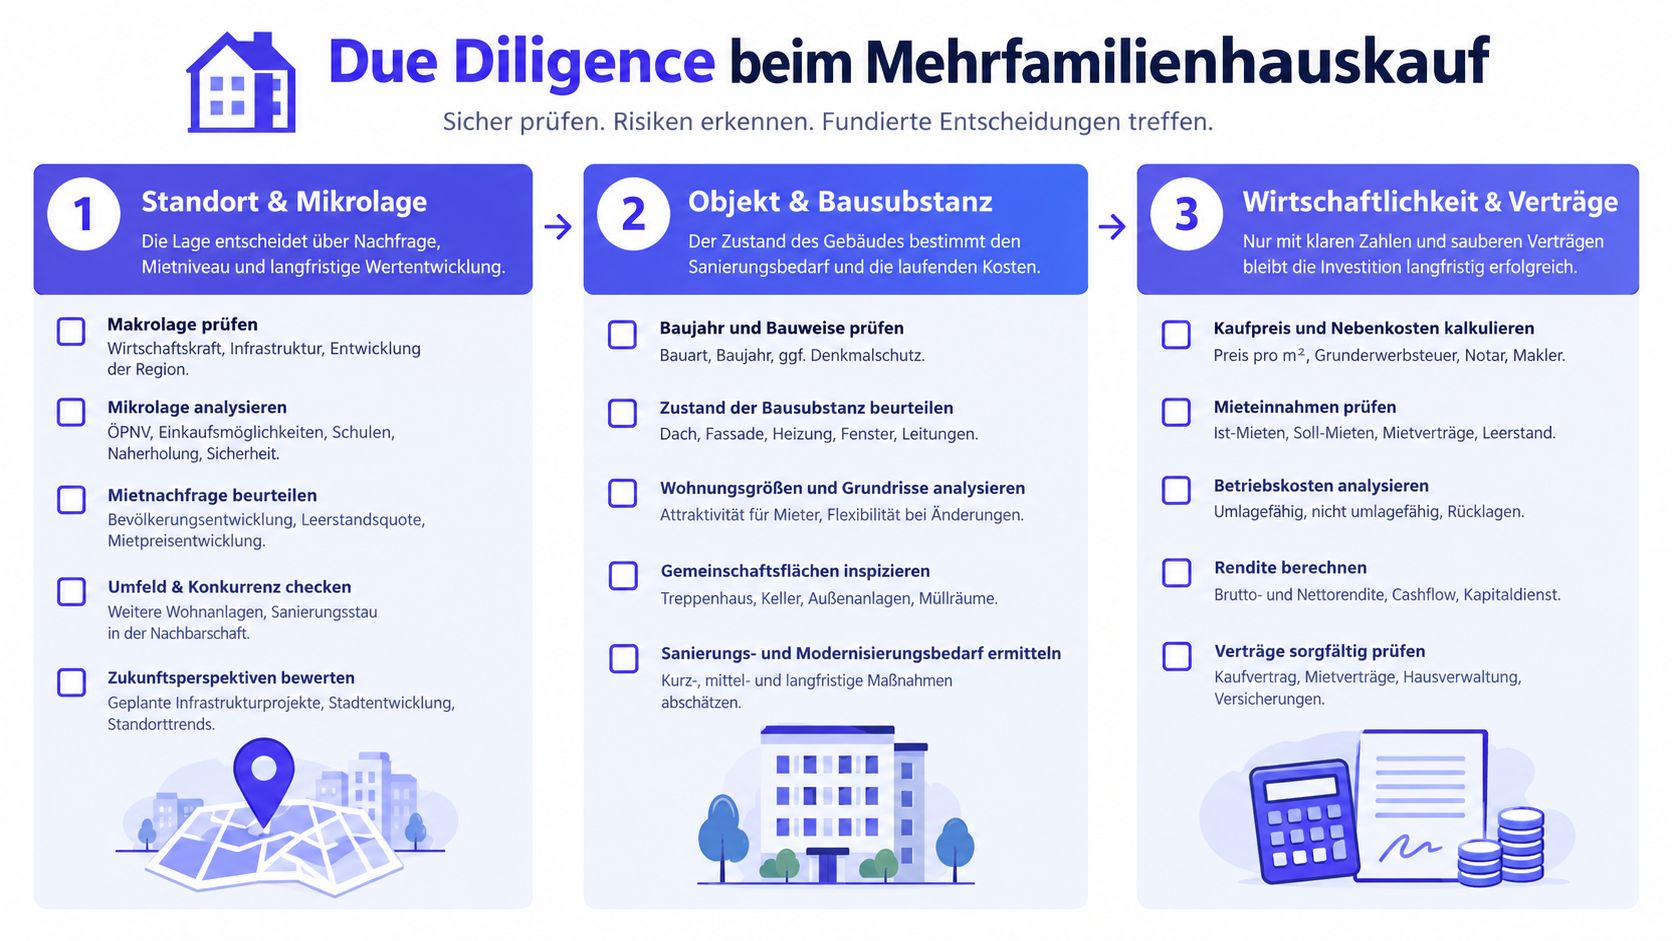
Die Kosten gehören danach nicht als grober Sicherheitsabschlag in die Kalkulation. Erstelle eine Maßnahmenliste mit Dringlichkeit, Kostenschätzung, Abhängigkeiten und Auswirkungen auf die Vermietung. Sanierung ist nur dann ein Renditehebel, wenn Mehrertrag, technische Notwendigkeit und Finanzierung zusammenpassen.
Wirtschaftlichkeit und Verträge
Fordere Mietverträge, Nachträge, Kautionsnachweise, Mietkonten, Betriebskostenabrechnungen und Unterlagen zu Rechtsstreitigkeiten an. Prüfe, ob die Ist-Mieten wirklich eingehen und ob die Nebenkosten umlagefähig abgerechnet werden. Ein hoher Mietansatz ohne belastbare Zahlungshistorie gehört nicht in den Basisfall.
Vor dem Notartermin brauchst du eine priorisierte Mängelliste. Jeder Punkt sollte einem Verantwortlichen, einem Zeitpunkt und einer Finanzierung zugeordnet sein. Fehlende oder widersprüchliche Unterlagen sind kein Formalproblem, sondern ein Risiko für Preis, Liquidität und Bankgespräch.
Finanzierung und Zinsbindung so bleibt der Cashflow auch nach 10 Jahren positiv
Der Einstiegszins entscheidet nicht allein über den Erfolg. Bei einem Mehrfamilienhaus laufen Finanzierung, Mieten, Instandhaltung und Zinsbindung nicht im gleichen Takt. Deshalb muss die Finanzierung schon beim Ankauf bis zur möglichen Anschlussfinanzierung modelliert werden.
Die Kaufnebenkosten liegen in Deutschland je nach Bundesland typischerweise bei 10–15 % des Kaufpreises. Gleichzeitig lagen die Bauzinsen zuletzt um rund 4,0 %, während die EZB den Leitzins 2025 auf 2,15 % senkte, wie der Überblick zur Finanzierungs- und Deal-Logik beim Mehrfamilienhauskauf zusammenfasst. Diese Werte sind Marktindikatoren, kein individuelles Kreditangebot.
Drei Finanzierungsvarianten im Vergleich
Eine hohe Eigenkapitalquote entlastet oft den Kapitaldienst, bindet aber Liquidität. Eine niedrige Quote hält dich flexibler, erhöht jedoch die monatliche Belastung und das Anschlussrisiko.
| Variante | Wirkung im laufenden Cashflow | Hauptrisiko |
|---|---|---|
| Mehr Eigenkapital | Niedrigerer Finanzierungsbedarf und meist mehr Puffer | Weniger Liquidität für Maßnahmen und weitere Deals |
| Höhere Tilgung | Schnellere Reduktion der Restschuld | Höhere monatliche Belastung |
| Niedrigere Tilgung | Mehr laufender Cashflow | Langsamere Entschuldung und höhere Restschuld zur Anschlussfinanzierung |
Keine Variante ist automatisch richtig. Die passende Struktur hängt davon ab, ob das Objekt schon stabil cashflowt, größere Maßnahmen anstehen und wie viel Reserve außerhalb des Deals bleibt.
Zinsbindung als Zeitachse
Eine Zinsbindung ist keine Fußnote im Kreditvertrag. Simuliere für die gesamte Haltedauer, wann die Restschuld neu finanziert werden muss, welcher Cashflow dann vorliegt und welche Maßnahmen bis dahin abgeschlossen sein sollen.
Eine belastbare 15-Jahres-Prognose sollte mindestens diese Szenarien enthalten:
Zinsanstieg: Anschlussfinanzierung mit höherem Zinssatz und unveränderten Mieten.
Mietstagnation: Keine automatische Mietsteigerung, während Kosten weiterlaufen.
Sanierungsverzug: Maßnahmen werden später fertig, der erwartete Mehrertrag verschiebt sich.
Kombinierter Stressfall: Höhere Finanzierungskosten treffen auf Leerstand und zusätzliche Instandhaltung.
Die Angebotsmieten lagen im vierten Quartal 2025 durchschnittlich bei 10,42 €/m², ein Plus von 4,1 % gegenüber dem Vorjahr. Zugleich lag der bundesweite marktaktive Leerstand bei Mehrfamilienhäusern zuletzt bei 2,2 %. Diese Werte aus der Marktanalyse von Engel & Völkers liefern eine Marktreferenz, ersetzen aber keine objektspezifische Analyse.
Für das Bankgespräch sollten Objektbeschreibung, Mieterliste, Maßnahmenplan, Kapitaldienst, Szenarien und Eigenkapitalnachweis in einem konsistenten Bericht stehen. Eine Bank prüft nicht nur den Kaufpreis, sondern auch, ob deine Annahmen nachvollziehbar sind.
Vermietung und Bestand effizient steuern ohne Excel Chaos
Nach dem Kauf entsteht der Ertrag nicht von selbst. Mieten müssen überwacht, Belege zugeordnet, Fristen eingehalten und Maßnahmen dokumentiert werden. Bei mehreren Einheiten führen getrennte Tabellen schnell zu Fehlern.
Ein belastbarer Bestand braucht eine zentrale Datenbasis. Für jede Wohnung sollten Mietvertrag, Kaution, Zahlungsverlauf, Betriebskosten, Kommunikation und Maßnahmen verknüpft sein.
Ein praktikabler Monatsworkflow
Am Monatsanfang gleichst du Zahlungseingänge mit der Mieterliste ab. Abweichungen bleiben als offene Vorgänge sichtbar. Fristen für Mieterhöhungen sollten dokumentiert und erinnert werden.
Während des Monats werden Rechnungen direkt hochgeladen und steuerlich vorgeordnet. Das erleichtert die Abstimmung mit dem Steuerberater und spart Zeit zum Jahresabschluss.
Nach jeder Maßnahme aktualisierst du den Gebäudezustand. Heizung, Dachreparatur oder Badsanierung sollten mit Kosten, Datum, Gewerk und Dokumenten hinterlegt werden.
Bestand und Steuerdaten trennen, aber verbinden
Die 15-Prozent-Regel sollte laufend überwacht werden, nicht erst bei der Steuererklärung. Anschaffungsnahe Aufwendungen, laufende Instandhaltung und aktivierungspflichtige Maßnahmen müssen sauber getrennt und dokumentiert werden. Die konkrete Einordnung gehört mit dem Steuerberater abgestimmt.
Eine Kanban-Pipeline eignet sich für neue Deals und offene Bestandsaufgaben. Termine, Dokumente und versionierte Kalkulationen verhindern, dass mehrere Excel-Dateien auseinanderlaufen. Professionelles Immobilienmanagement für Investoren wird besonders dann relevant, wenn aus einem Ankauf ein wachsender Bestand wird.
Für diese Abläufe kann Dealfolio eine zentrale Plattform für Objektkalkulation, Sanierungsplanung, Mieterverwaltung, Ist-Cashflow, Portfolio-Prognosen und Exporte für Bank oder Finanzamt sein. Entscheidend ist nicht das Tool allein, sondern dass Belege und Annahmen zentral dokumentiert sind.
Exit Strategien und Fazit für deine Ankaufentscheidung
Ein Buy-and-Hold-Investor muss keinen schnellen Verkauf planen, sollte aber seine Optionen kennen. Halten und optimieren ist sinnvoll, wenn der Cashflow stabil bleibt und der Sanierungsplan das Objekt verbessert. Eine Refinanzierung kann Liquidität schaffen, erhöht aber auch die Verschuldung.
Ein Teilverkauf oder der Verkauf des gesamten Hauses kann sinnvoll werden, wenn technischer Aufwand, Managementbelastung oder Marktbedingungen nicht mehr passen. Steuerfolgen, Transaktionskosten und der Marktzyklus gehören in jedes Exit-Szenario. Historische Preisentwicklung liefert dabei nur Kontext: Die Preise für Wohngebäude stiegen in Deutschland von 2010 bis 2025 um 89 %, bei Ein- und Zweifamilienhäusern sowie Eigentumswohnungen um rund 82 %. Der Preisindex für selbst genutztes Wohneigentum erhöhte sich im selben Zeitraum um 90 %, wie Destatis zum Immobilienpreisindex ausweist.
Meine Ankauf-Checkliste
Mietertrag: Sind Ist-Mieten, Zahlungseingänge und Vertragsbedingungen belegt?
Leerstand: Ist die Ursache bekannt und im Stressfall berücksichtigt?
Mikrolage: Gibt es belastbare Nachfrage für genau diese Einheiten?
Gebäude: Sind Dach, Heizung, Leitungen, Fassade und Innenbereiche geprüft?
Sanierung: Gibt es Kosten, Reihenfolge, Zeitplan und realistische Ertragswirkung?
Nebenkosten: Sind alle Erwerbsnebenkosten in der Gesamtinvestition enthalten?
Finanzierung: Bleibt der Cashflow auch bei ungünstiger Anschlussfinanzierung tragfähig?
Exit: Funktioniert das Investment auch ohne kurzfristigen Verkauf?
Die Entscheidung lautet Go, wenn der Basisfall solide ist und der Stressfall beherrschbar bleibt. Ein No-Go ist angebracht, wenn nur optimistische Marktmieten, verzögerte Sanierung oder dauerhaft günstige Finanzierungskosten den Deal retten.
Wer die Entscheidung nicht auf mehrere Tabellen verteilen möchte, kann Kalkulation, Maßnahmenplanung, Zinsbindungs-Timeline und Bestandsdaten in einem Workflow organisieren. So wird aus dem Exposé eine prüfbare Investitionsentscheidung.
Wenn du dein nächstes Mehrfamilienhaus anhand von Cashflow, Kaufnebenkosten, Sanierungsplan und Anschlussfinanzierung prüfen willst, bündelt Dealfolio diese Arbeitsschritte in einer webbasierten Plattform. Lege den Deal mit deinen Ist-Zahlen an, simuliere die Finanzierung über die Haltedauer und entscheide erst dann, ob der Ankauf wirklich zu deinem Bestand passt.