Immocation Kalkulationstool Alternative im Fokus
Du hast das Objekt schon im Blick, die erste Kalkulation passt grob, und trotzdem liegt nach dem Notartermin plötzlich alles in getrennten Dateien. Genau dort wird aus der Immocation Excel Kalkulationstool ein echtes Praxisproblem, denn Rendite, Sanierung, Mieter und Finanzierung müssen danach weiter zusammenlaufen. Wer nur den Ankauf sauber rechnet, verliert im Alltag schnell den Überblick.
| Anforderung | Isolierte Kalkulationstools | Integrierte Systeme (z. B. Dealfolio) |
|---|---|---|
| Ankauf | Gute Einmalrechnung, oft schnell und übersichtlich | Ankauf, Pipeline und Dokumentation greifen ineinander |
| Sanierung | Häufig nur als Zusatz oder separate Datei | Maßnahmen, Budgets und Zeitpläne bleiben verknüpft |
| Bestand | Meist außerhalb des Tools organisiert | Mieterdaten, Verträge und Zahlungen bleiben im selben System |
| Bankgespräche | PDF oder Export oft nur manuell | Strukturierte Berichte direkt aus der Kalkulation |
| Steuer | Daten müssen später neu zusammengesucht werden | Exporte und Nachweise bleiben versioniert verfügbar |
Inhaltsverzeichnis
- Der Medienbruch nach dem Notartermin
- Warum der Markt nach integrierten Alternativen sucht
- Funktionsvergleich der Kalkulations-Workflows
- Finanzierungssensitivität und steuerliche Compliance
- Passende Zielgruppen für verschiedene Tool-Typen
- Entscheidungscheckliste für den Systemwechsel
- Fazit und Testempfehlung für Investoren
Der Medienbruch nach dem Notartermin
Der Kauf ist durch, die Schlüssel sind übergeben, und ab diesem Moment zeigt sich, ob ein Tool nur rechnen kann oder auch im Alltag trägt. Das erste Problem kommt oft nicht bei der Rendite, sondern bei der Frage, wo Sanierung, Mieterkommunikation, Belege und Anschlussfinanzierung jetzt eigentlich gepflegt werden sollen. Genau an dieser Stelle zerbricht der Arbeitsfluss bei vielen Investoren in einzelne Excel-Dateien, Messenger-Nachrichten und Ordner auf dem Rechner.
Ein typisches Muster sieht so aus. Die Ankaufskalkulation war sauber, der Deal wirkte solide, und danach landen Notizen zur Modernisierung in einer Tabelle, Mieterdaten in der nächsten und Fotos irgendwo in der Cloud. Spätestens wenn eine Handwerkerrechnung fehlt oder ein Termin nicht dokumentiert ist, wird aus einer kleinen Unordnung ein echter Verwaltungsaufwand.
Warum die erste Rechnung nicht das ganze Investment ist
Ein Rechenwerkzeug kann die Entscheidung zum Kauf vorbereiten. Es ersetzt aber keine laufende Objektführung, wenn ein Bestand aufgebaut, saniert und später wieder sauber ausgewertet werden soll. Deshalb wirkt ein reiner Einsteiger-Rechner im Moment des Kaufs stark, verliert aber seinen Nutzen, sobald mehrere Objekte parallel laufen.
Praxisregel: Ein gutes Ankaufstool ist nicht das Ziel, sondern der Startpunkt. Wenn danach jede weitere Zahl manuell in ein anderes System wandert, produziert das Tool mehr Reibung als Klarheit.
Genau deshalb suchen viele Anleger nicht einfach nach einer günstigeren Alternative, sondern nach einem durchgängigen System. Wer Sanierung, Bestand und Auswertung zusammenführt, muss Daten nicht doppelt pflegen und erkennt Entwicklungen früher. Das ist im Alltag oft wichtiger als eine hübsche Startmaske.
Warum der Markt nach integrierten Alternativen sucht
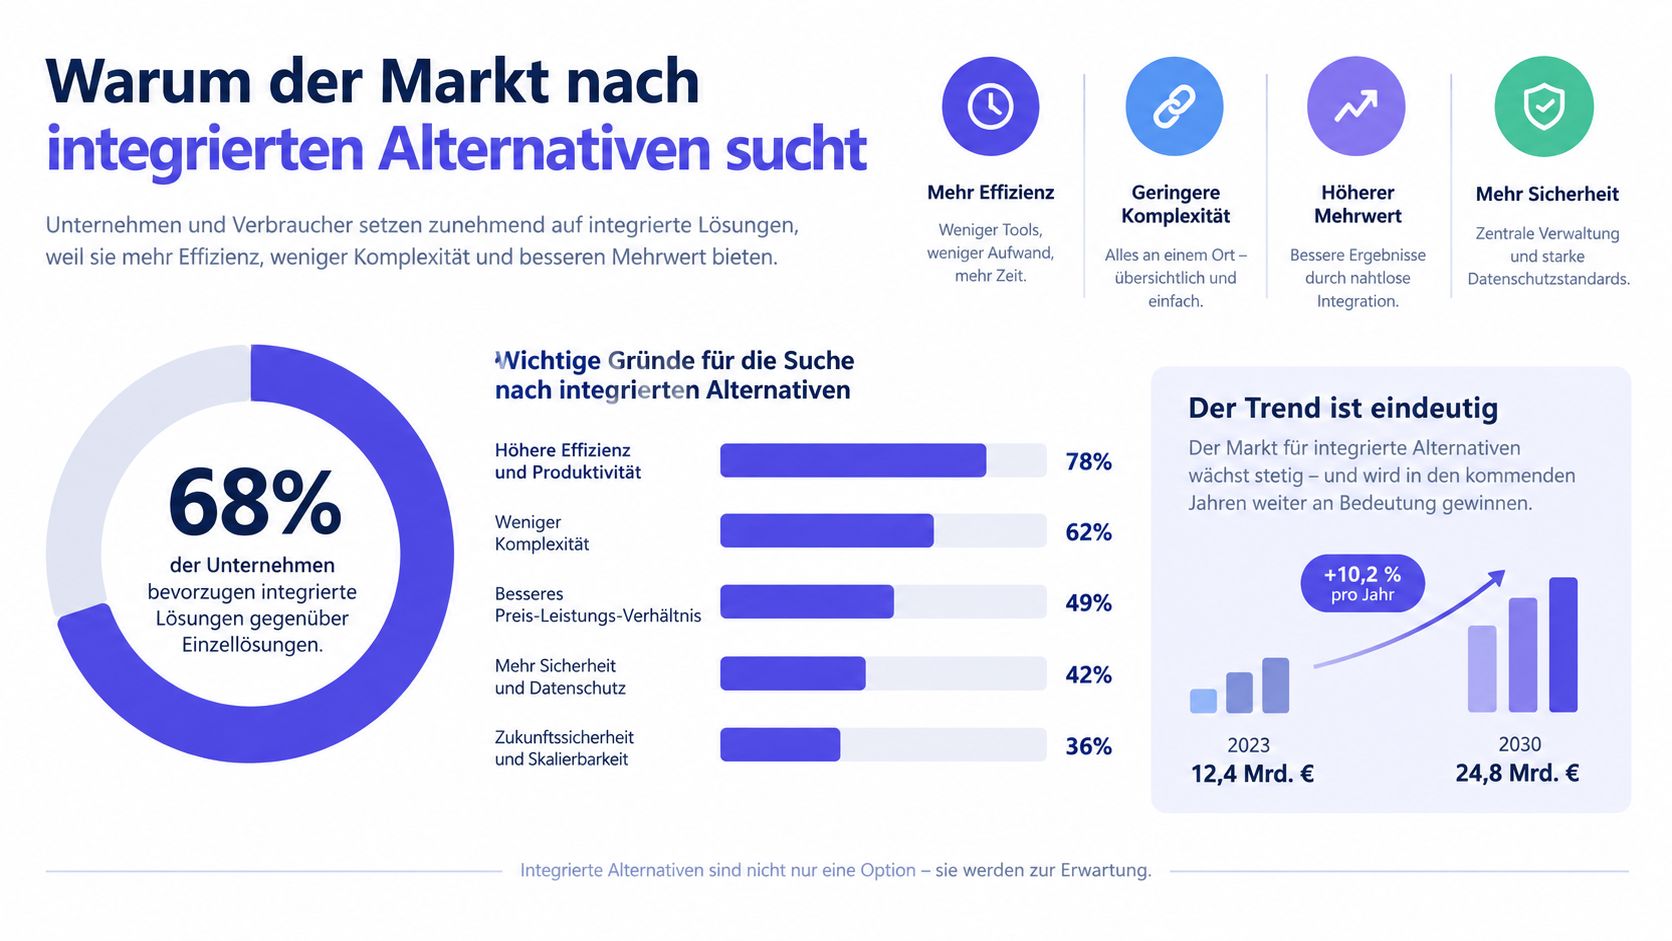
Die deutsche Immobilienverwaltung ist noch deutlich nicht dort, wo viele Eigentümer sie gern hätten. Laut einer Techem-Erhebung sehen 80 % der großen gewerblichen Vermieter, 80 % der kleinen gewerblichen Vermieter, 80 % der Verwalter und 73 % der privaten Vermieter Defizite bei der Effizienz ihrer Prozesse, und bei 21 % der privaten Vermieter liegt der digital erledigte Anteil der Verwaltungsaufgaben noch unter einem Drittel. Gleichzeitig sind 71 % dieser Gruppe grundsätzlich offen für digitale Lösungen, was gut erklärt, warum strukturierte Werkzeuge im deutschen Markt auf so viel Interesse stoßen. Techem-Studie zur Immobilienverwaltung
Excel ist im Markt weiter tief verankert
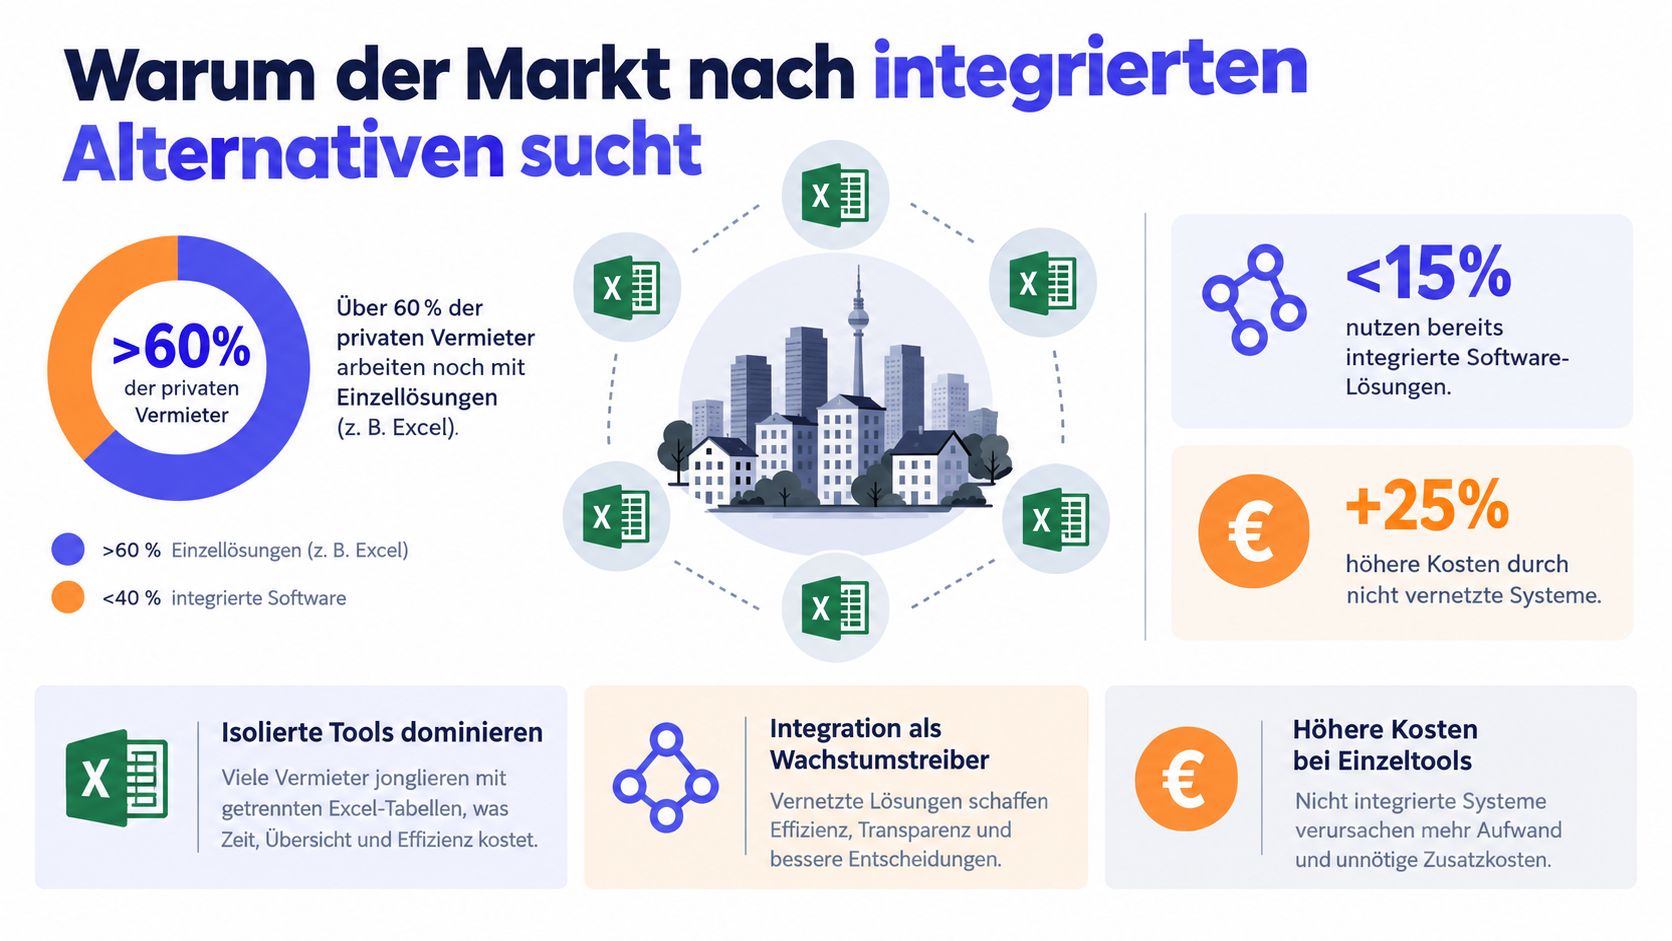
Auch die Arbeitsweise vieler Verwalter zeigt, warum Alternativen gefragt sind. In einer Nemetschek-Studie unter 452 gewerblichen Gebäudeverwaltern in Deutschland gaben 42,7 % an, Daten in Excel-Tabellen zu verwalten, 36,7 % nutzten überwiegend Papier oder nicht vernetzte Software, und nur ein kleinerer Teil arbeitete bereits vollständig integriert. Nemetschek DTwin Report
Dazu passt die breite Marktlogik. Für den deutschen Immobilienverwaltungssoftware-Markt wird für 2025 bis 2035 eine jährliche Wachstumsrate von rund 8,4 % beschrieben, vor allem getrieben durch Automatisierung in Vermietung, Mietmanagement und Facility-Management. Auch das stützt die Beobachtung, dass der Markt weg von isolierten Tabellen und hin zu vernetzten Systemen zieht. Marktprognose für Deutschland
Der eigentliche Suchwunsch hinter dem Begriff
Wenn jemand nach einer Alternative sucht, fragt er oft nicht nach einem weiteren Rechner, sondern nach einem System, das Bankgespräche, Steuerunterlagen und Objektentwicklung zusammenhält. In Deutschland ist das besonders naheliegend, weil laut einer Marktübersicht für 2024 knapp 52,8 % der Bevölkerung in Mietwohnungen leben, also ein großer Teil des Bestands auf saubere Mieter-, Zahlungs- und Nachweisdaten angewiesen ist. Marktübersicht zu Mietwohnungen und Cloud-Anteil
| Beobachtung | Praktische Folge |
|---|---|
| Viele Prozesse laufen noch in Excel | Daten werden doppelt gepflegt |
| Digitale Offenheit ist vorhanden | Der Wechsel wird wahrscheinlicher |
| Mietwohnungen dominieren den Alltag | Saubere Bestandsdaten werden wichtiger |
| Cloud-Systeme setzen sich stärker durch | Zentralisierung wird zum Standardthema |
Funktionsvergleich der Kalkulations-Workflows
Der Unterschied zwischen einem isolierten Rechner und einem integrierten System zeigt sich nicht in der Startmaske, sondern im Arbeitsablauf danach. Ein echter Workflow muss aus einer Kalkulation einen bankfähigen Bericht machen, Sanierungskosten in die spätere Cashflow-Sicht übernehmen und Mieterdaten ohne Medienbruch in den Bestand ziehen. Genau dort trennt sich eine kurzfristige Rechenhilfe von einer belastbaren Arbeitsumgebung.
Von der Einzelrechnung zur Deal-Pipeline
Ein isoliertes Tool beantwortet meist die Frage, ob ein Objekt auf dem Papier passt. Ein integriertes System geht weiter und hält den Deal vom Erstkontakt bis zum Abschluss im Blick, idealerweise in einer Pipeline, die nichts vergisst. Wer mehrere Objekte gleichzeitig prüft, merkt schnell, dass statische Eingabemasken ohne Statusführung kaum mehr leisten als ein gutes Blatt Papier.
Die Alternative wird dann interessant, wenn Akquise und Nachverfolgung zusammengehören. Dealfolio bündelt genau diesen Ablauf mit Objektkalkulation, Sanierungsrechner, Portfolio-Analyse und Bestandspflege in einem System, sodass Daten nicht jedes Mal neu übertragen werden müssen. Ein zentraler Gedanke dabei ist die Verknüpfung von Kalkulation und späterem Bestand, nicht die isolierte Renditezahl.
Ein Tool ist erst dann alltagstauglich, wenn die Zahl von heute morgen noch derselbe Datensatz ist wie die Zahl im Bestand.
Was im Bank- und Steueralltag zählt
Für die Praxis ist auch wichtig, wie schnell aus einer Kalkulation ein Bericht wird. Ein PDF für das Bankgespräch, ein Export für die Steuerunterlagen und eine saubere Historie der Zahlen sind oft wertvoller als ein hübsches Dashboard. Wer später erklären muss, warum eine Annahme geändert wurde, braucht Versionierung statt Tabellenfriedhof.
Im Vergleich dazu sind isolierte Tools oft auf den Moment des Kaufs begrenzt. Das führt im Alltag zu zusätzlicher Handarbeit bei Sanierungsfolgen, Zinsänderungen und Mieterübersicht. Genau dafür ist auch der Blick auf Rendite und Berechnung im Immobilienkontext hilfreich, weil die Rendite allein noch keine Steuerbarkeit im Bestand liefert.
Workflow-Vergleich im Immobilien-Alltag
| Anforderung | Isolierte Kalkulationstools | Integrierte Systeme (z. B. Dealfolio) |
|---|---|---|
| Deal-Erfassung | Einmal rechnen, dann manuell weiterarbeiten | Objekt bleibt mit Status und Historie im System |
| Sanierung | Separate Budgetlisten und Zusatzdateien | Kosten, Maßnahmen und Zeitplan greifen zusammen |
| Portfolio-Analyse | Oft außerhalb der Kalkulation | Bestand und Prognosen sind direkt verknüpft |
| Bankunterlagen | Meist manuelle Aufbereitung | Standardisierte Berichte direkt aus den Daten |
| Mieterbezug | Häufig getrennte Verwaltung | Mieterdaten, Verträge und Zahlungserfassung im Kontext |
| Steuerexport | Nachträgliches Zusammensuchen | Strukturierte Exporte aus derselben Datenbasis |
Finanzierungssensitivität und steuerliche Compliance
Eine Immobilienkalkulation muss auch dann tragen, wenn sich der Zins verändert oder das Finanzamt Nachweise verlangt. Die anfängliche Rendite ist nur ein Ausgangspunkt. Für die laufende Steuerung zählen Restschuld, Zinsbindung, Mieteinnahmen, Kosten und eine nachvollziehbare Zuordnung der Belege. Ein durchgängiges System verbindet diese Informationen, statt sie nach dem Notartermin in getrennten Dateien weiterzuführen.
Anschlussfinanzierung braucht Verlauf statt Momentaufnahme
Bei einer Anschlussfinanzierung sollten Investoren 6 bis 12 Monate vor dem Ende der Zinsbindung mit dem Vergleich beginnen. Restschuld, Zinsniveau und die Entwicklung des Objekts bestimmen, welcher monatliche Spielraum tatsächlich bleibt. Eine Zeitachse mit mehreren Zinsszenarien zeigt diese Wirkung deutlich besser als eine Kennzahl aus dem Kaufmonat. Hinweise zur Immobilienfinanzierung
Auch Forward-Darlehen können je nach Anbieter Zinsen bis zu 66 Monate im Voraus sichern. Das macht eine verlässliche Fristenübersicht wertvoll, besonders wenn mehrere Darlehen zu unterschiedlichen Zeitpunkten auslaufen. Wer diese Termine, Annahmen und Änderungen im Bestandssystem dokumentiert, kann Entscheidungen früh vorbereiten, statt bei jeder Finanzierung eine neue Datei aufzubauen.
Anlage V und der deutsche Steuerkontext
Vermietete Immobilien gehören im deutschen Einkommensteuer-Kontext in die Anlage V. Dort werden Mieteinnahmen und Werbungskosten wie Schuldzinsen, Instandhaltung und AfA erfasst. Die Erklärung ist auch dann erforderlich, wenn die Vermietung am Ende einen Verlust ausweist. Erklärung zur Anlage V
Seit 2019 ist die elektronische Übermittlung für die meisten Steuerpflichtigen über ELSTER oder zertifizierte Steuer-Software vorgesehen. Die Anlage V wird dabei elektronisch mit eingereicht. Ein strukturierter Bestandsexport erleichtert die Vorbereitung, weil Einnahmen, Kosten und Objektbezug bereits geordnet vorliegen. Elektronische Abgabe und Anlage V
Die kleine Regel, die oft zu spät geprüft wird
Bei verbilligter Vermietung spielt die 50/66-Prozent-Schwelle eine wichtige Rolle. Liegt die Miete unter der ortsüblichen Marktmiete, können Werbungskosten und AfA anteilig gekürzt werden. Die Prüfung sollte deshalb mit der korrekten Aufteilung zwischen Gebäude und Grund und Boden verbunden werden. Wie sich dieser Anteil berechnen lässt, zeigt der Beitrag zur Berechnung des Grund- und Bodenanteils.
Eine Software ersetzt keine steuerliche Beratung. Sie schafft jedoch eine belastbare Arbeitsgrundlage, wenn Finanzierungsfristen, Mieten, Kosten und Zuordnungen laufend gepflegt werden. Damit wird aus dem Renditerechner ein System, das Akquiseannahmen und Bestandsrealität miteinander verbindet. Hinweise zur Vermietung und 50/66-Prozent-Schwelle
Passende Zielgruppen für verschiedene Tool-Typen
Nicht jeder braucht sofort ein großes System. Ein Käufer mit dem ersten Objekt profitiert oft von einem geführten Rechner, weil die wichtigsten Fragen noch rund um Kaufpreis, Nebenkosten und grobe Rentabilität kreisen. Sobald aber Sanierung, Mieteingänge und mehrere Objekte dazukommen, kippt die Logik.
Wer mit einfachen Tools gut fährt
Der private Einsteiger mit einem Objekt braucht meist noch keine schwerfällige Plattform. Für ihn zählt ein klarer, verständlicher Einstieg mit wenig Pflegeaufwand, damit die erste Entscheidung sauber vorbereitet wird. In dieser Phase kann ein geführtes Kalkulationswerkzeug absolut genügen.
Wer an die Grenzen der Tabelle kommt
Bei wachstumsorientierten Anlegern mit mehreren Einheiten ändert sich das Bild. Dann werden Akquise, Sanierung und Bestand parallel geführt, und jede zusätzliche Datei erhöht das Risiko von Doppelpflege und Fehlern. Ein Kanban-Board, verknüpfte Mieterdaten und eine zentrale Sicht auf den Bestand werden in dieser Phase deutlich nützlicher als Einzelrechner.
Wer ein integriertes System wirklich braucht
Semi-professionelle Bestandshalter mit laufenden Finanzierungen, Sanierungsfällen und mehreren Mietern brauchen Szenarien, Fristen und Exporte. Hier spielt ein integriertes System seine Stärke aus, weil es nicht nur den Kauf abbildet, sondern den gesamten Lebenszyklus einer Immobilie. Dealfolio ist in diesem Kontext eine von mehreren webbasierten Optionen, die Objektkalkulation, Sanierung, Portfolio-Analyse und Bestandssteuerung in einem System zusammenführen. Dealfolio
Entscheidungscheckliste für den Systemwechsel
Der Wechsel von Excel oder einer Insellösung fühlt sich oft größer an, als er ist. In der Praxis geht es nicht darum, alles auf einmal perfekt zu migrieren, sondern zuerst die Daten zu sichern, die wirklich den Alltag bestimmen. Wer mit klarer Reihenfolge vorgeht, reduziert das Risiko und merkt schnell, ob das neue System trägt.
Woran die Entscheidung hängen sollte
Prüfe zuerst, ob das Tool deine Objekte nur rechnet oder auch weiterführt. Wenn Kalkulation, Sanierung, Mieterübersicht und Export zusammenpassen, sparst du später den größten Teil der Doppelarbeit. Genau deshalb ist ein Vergleich auf Workflow-Ebene sinnvoller als ein bloßer Feature-Vergleich.
Danach zählt die Umstellung selbst. Ein sauberer Export, ein klarer Migrationszeitplan und ein kurzer Testlauf mit echten Daten sagen mehr als jede Produktseite. Wer Besichtigungstermine, Fristen und Kontakte direkt mitführt, merkt schnell, ob der Alltag wirklich leichter wird.
Checkliste Systemwechsel
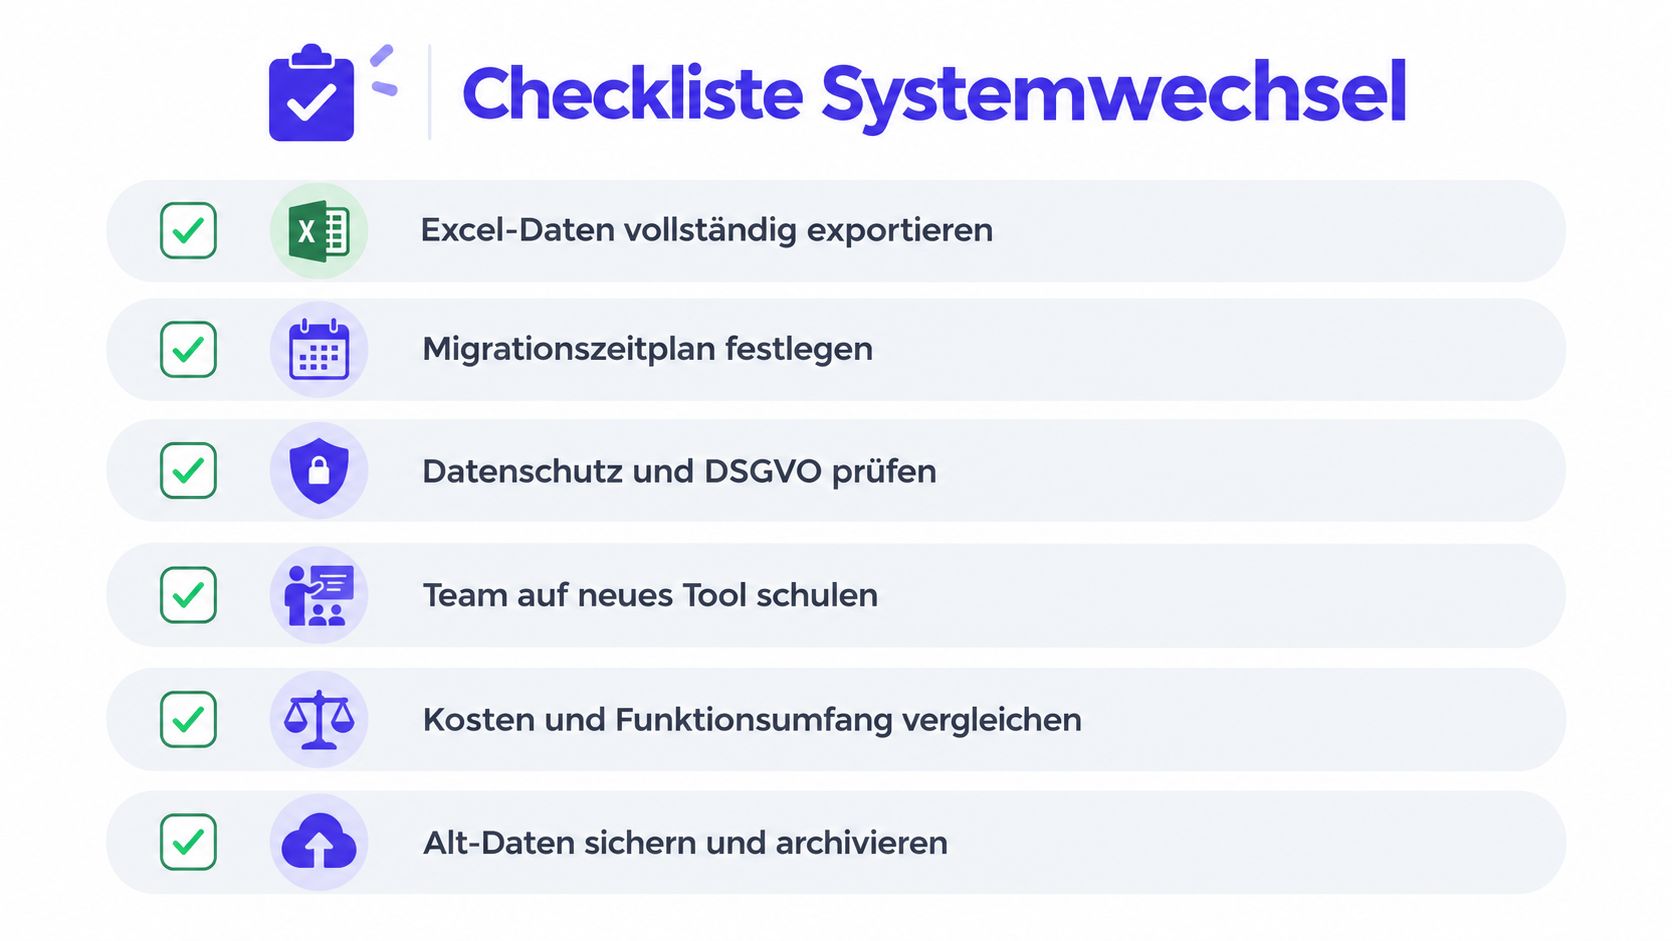
Excel-Daten vollständig exportieren: Sichere die bestehende Grundlage, bevor du etwas neu aufsetzt.
Migrationszeitplan festlegen: Plane den Wechsel in einem ruhigen Zeitraum, nicht mitten im Objektstress.
Datenschutz und DSGVO prüfen: Kläre früh, wie sensible Mieter- und Objektdaten verarbeitet werden.
Team auf neues Tool schulen: Lege fest, wer welche Daten pflegt und wer was freigibt.
Kosten und Funktionsumfang vergleichen: Schau auf den gesamten Workflow, nicht nur auf die Startmaske.
Alt-Daten sichern und archivieren: Bewahre die alte Struktur lesbar auf, falls du später etwas nachprüfen musst.
Zum Vergleich mit einem klassischen Rechner lohnt auch ein Blick auf den Immobilien-Rendite-Rechner im Detail, weil die Umstellung oft erst dann Sinn ergibt, wenn der Nutzen über die reine Einmalrechnung hinausgeht.
Fazit und Testempfehlung für Investoren
Wer nur kaufen will, kann mit einem einfachen Kalkulationswerkzeug weit kommen. Wer Immobilien aber halten, entwickeln und sauber auswerten will, braucht mehr als eine gute Einzelrechnung. Der entscheidende Unterschied liegt im Medienbruch nach dem Ankauf, also genau dort, wo Excel-Ordner, Papiernotizen und separate Verwaltungslisten anfangen zu stören.
Ein integriertes System zahlt sich vor allem dann aus, wenn Akquise, Sanierung, Bestand und Steuern nicht getrennt gedacht werden sollen. Dann werden Berichte, Exporte, Mietdaten und Finanzierung nicht jedes Mal neu zusammengesucht, sondern bleiben an derselben Datengrundlage hängen. Das spart nicht nur Zeit, sondern macht Entscheidungen nachvollziehbarer.
Wenn du gerade zwischen einem reinen Rechner und einer durchgängigen Plattform schwankst, prüfe zuerst deine eigene Arbeitsweise. Sobald du mehrere Objekte parallel führst, mit Finanzierungsterminen arbeitest oder Sanierungen dokumentieren musst, wird eine zentrale Lösung meist schnell pragmatischer als weitere Tabellen. Genau an diesem Punkt lohnt sich ein unverbindlicher Test mit einem webbasierten System, das den gesamten Bestand mitdenken kann.
Dealfolio bündelt Objektkalkulation, Sanierungsplanung, Portfolio-Analyse und Bestandssteuerung in einem zentralen System. Wenn du den Medienbruch zwischen Ankauf und Bestand endlich beenden willst, schau dir Dealfolio an und teste, wie sich ein durchgängiger Workflow für deine Objekte anfühlt.